Datenbasis: FINRA Daily Short Sale Volume (konsolidierte Datei für außerbörslich gemeldete Geschäfte) für SPY und QQQ, frei abrufbar ab Januar 2019. Kurse: US500- und NAS100-CFD, Dukascopy-Minutendaten. Suchzeitraum Januar 2019 bis Dezember 2022. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Kosten je Round-Trip 0,8 Indexpunkte (US500) und 2,5 Punkte (NAS100), im Mittel 2,3 bps (1 bps = 0,01 %), kein Übernacht-Swap, weil nur innerhalb der Kassa gehandelt wird. Benchmarks: zufällig vertauschte Richtung (2.000-mal), immer long an denselben Tagen, Zufallsmärkte. Vorab registriert am 19. Oktober 2026 vor dem Laden der Daten (SHA-256 32dee4f9…). Keine Handelsempfehlung.
Die Leerverkaufsquote klingt bärisch: Viel Short-Volumen, also wetten viele auf fallende Kurse. Die verbreitete Gegenlesart stammt aus dem Dark-Pool-Index (DIX). Der größte Teil dieses Volumens kommt von Market Makern, die Kaufaufträge ihrer Kunden zunächst leer verkaufend bedienen. Eine hohe Quote stünde dann für Kaufdruck. Wir prüfen diese Lesart mit den Rohdaten, auf denen der DIX aufbaut.
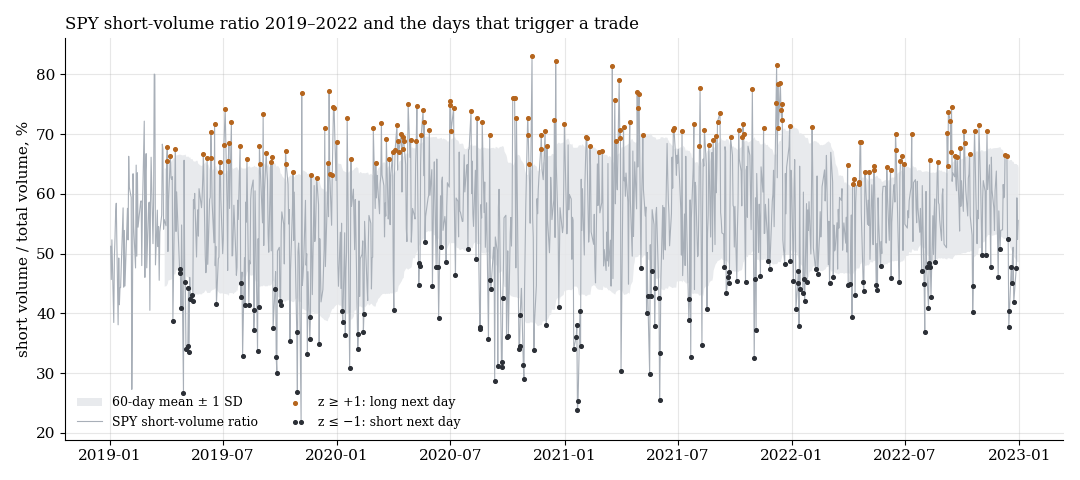
Täglicher Anteil des Short-Volumens am gemeldeten SPY-Volumen (grau), das Band aus Mittel und Standardabweichung der 60 Vortage, und die Signaltage: orange long am nächsten Tag (334 Tage zusammen mit den dunklen Short-Tagen).
1. Regel
Die Quote ist Short-Volumen geteilt durch Gesamtvolumen. Wir standardisieren sie gegen die 60 Vortage (z-Wert). Die Datei erscheint am Abend, gehandelt wird der nächste Kassatag: Einstieg 09:31, Ausstieg 15:59. Richtung nach der DIX-Logik, vorab festgelegt: z über 0 long, unter 0 short, nur wenn der Betrag die Schwelle erreicht. Tests: Schwellen 0, 1 und 2 für SPY auf US500 und QQQ auf NAS100. Primärregel: SPY, Schwelle 1. Tor: netto t ≥ 2 in Hypothesenrichtung und q ≤ 0,10 über sechs Tests.
2. Ergebnis
| Signal | Schwelle | n | netto bps | t |
|---|---|---|---|---|
| SPY → US500 | alle Tage | 947 | −4,77 | −1,53 |
| SPY → US500 | z-Betrag ≥ 1 | 334 | −5,11 | −1,00 |
| SPY → US500 | z-Betrag ≥ 2 | 49 | +2,97 | +0,28 |
| QQQ → NAS100 | alle Tage | 947 | +1,71 | +0,42 |
| QQQ → NAS100 | z-Betrag ≥ 1 | 345 | +7,95 | +1,26 |
| QQQ → NAS100 | z-Betrag ≥ 2 | 51 | −13,55 | −0,72 |
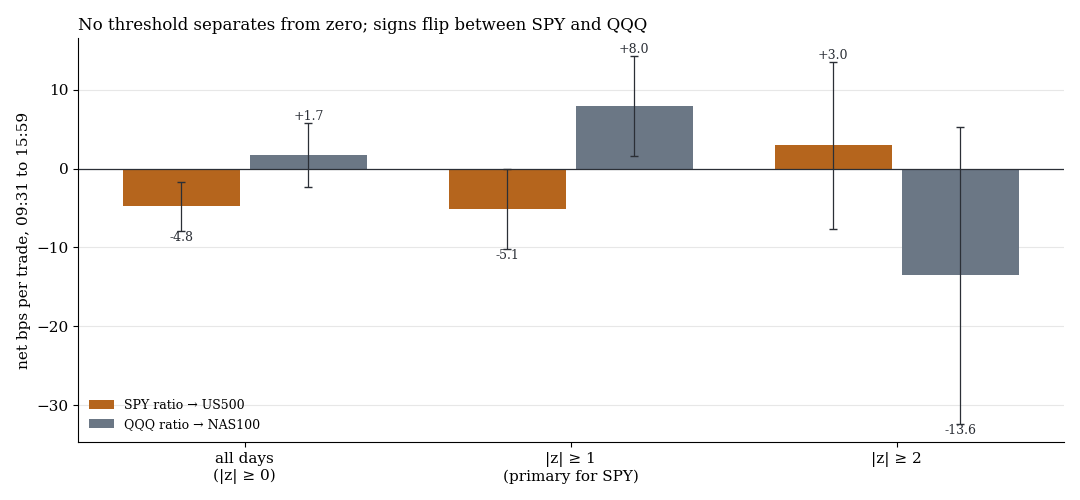
Netto je Trade mit einem Standardfehler. Keine Schwelle hebt sich von null ab, und die Vorzeichen wechseln zwischen SPY und QQQ.
Die Primärregel verlor −5,11 bps je Trade (t −1,0). Gegen zufällig vertauschte Richtungen (Mittel −2,19 bps) ist sie nicht besser (p 0,70). Auf zwei Zufallsmärkten ohne Richtung ergibt dieselbe Regel −5,22 und −5,28 bps, praktisch dasselbe wie auf den echten Kursen. Je Jahr: 2019 −3,3, 2020 +9,9, 2021 −11,0, 2022 −16,0 bps. Die beste Zelle, QQQ ab Schwelle 1 mit +7,95 bps, liegt bei t 1,3 und ist unter sechs Tests nicht mehr als Rauschen.
Was das heißt
Die tägliche FINRA-Leerverkaufsquote enthält für den nächsten Handelstag keine Richtungsinformation, die wir messen können, weder in der DIX-Lesart noch erkennbar in der Gegenrichtung. Das passt zu unserer früheren Prüfung des fertigen DIX als Tagesreihe, der ebenfalls keine Richtung vorhersagte (VIX-Kurve, VVIX und Dealer-Gamma).
Grenzen
- Kurzer Zeitraum. Die freien FINRA-Dateien reichen nur bis 2019 zurück, der Suchzeitraum umfasst vier Jahre.
- Nur außerbörsliches Volumen. Die Datei deckt die bei FINRA gemeldeten Geschäfte ab, nicht das Börsenvolumen. Der DIX gewichtet zusätzlich über die Indexaktien, das haben wir nicht nachgebaut.
- Ein Haltefenster. Nur der nächste Kassatag intraday. Über fünf Tage gehalten lag die Primärregel brutto bei −10,8 bps (beschreibend, nicht getestet).
- Nicht getestet: Einzelaktien, andere Fenster für den z-Wert, Kombination mit anderen Daten.
Alle Musterfamilien des Scans im Überblick. Verwandt: SPY-Fondsflüsse, Wikipedia-Aufmerksamkeit und Angst, Sentiment und Mond.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.