Datenbasis: Tägliche Anteile im Umlauf (Shares Outstanding) des SPY aus der frei abrufbaren NAV-Historie von State Street. Kurse: US500-CFD, Dukascopy-Minutendaten. Suchzeitraum 2015 bis 2022. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Kosten je Round-Trip 0,8 Indexpunkte, im Mittel 2,7 bps (1 bps = 0,01 %), kein Übernacht-Swap. Benchmarks: zufällig vertauschte Richtung (2.000-mal), immer long an denselben Tagen, Zufallsmärkte. Vorab registriert am 19. Oktober 2026 vor dem Laden der Daten (SHA-256 32dee4f9…). Keine Handelsempfehlung.
Kaufen Anleger mehr SPY, als am Markt angeboten wird, schaffen Großhändler neue Anteile und kaufen dafür die Aktien des Index. Bei Abflüssen läuft es umgekehrt. Ob solche Flüsse den Markt kurzfristig verschieben und der Druck danach wieder nachlässt, ist eine alte Frage. Die Zahl der Anteile im Umlauf ist täglich öffentlich, damit lässt sie sich ohne Kosten prüfen.
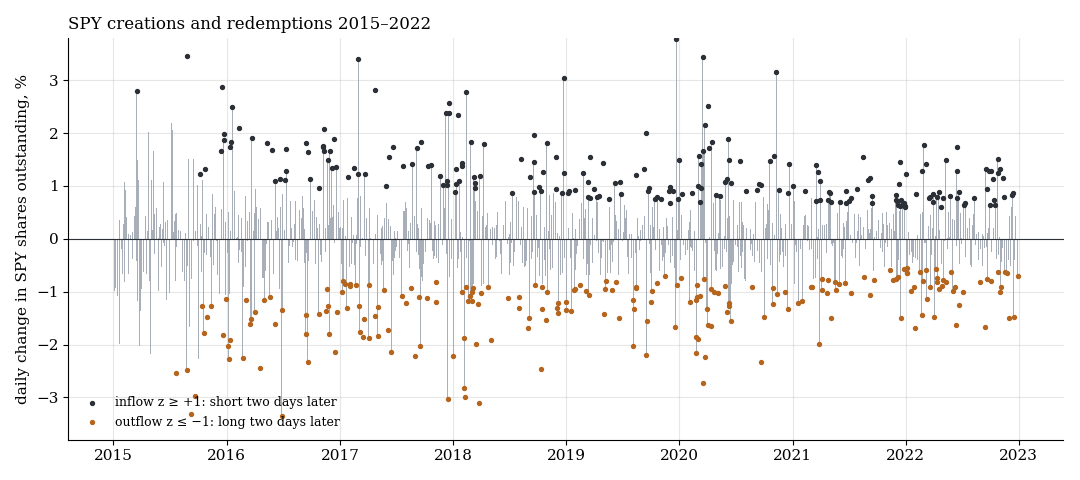
Tägliche Änderung der Anteile im Umlauf in Prozent. Dunkel: ungewöhnlich große Zuflüsse (Short zwei Handelstage später), orange: ungewöhnlich große Abflüsse (Long).
1. Regel
Der Fluss eines Tages ist die prozentuale Änderung der Anteile gegenüber dem Vortag. Wir standardisieren ihn gegen die 250 vorherigen Meldungen (z-Wert). Weil die Meldung den Auftrag des Vortags spiegelt und mit Verzug erscheint, handeln wir erst am zweiten Handelstag danach, sicher ohne Vorgriff. Richtung vorab festgelegt: gegen den Fluss, also Short nach Zuflüssen und Long nach Abflüssen, wenn der Betrag des z-Werts die Schwelle erreicht. Handel im US500-CFD von 09:31 bis 15:59. Schwellen 0, 1 und 2. Primärregel: Schwelle 1. Tor: netto t ≥ 2 und q ≤ 0,10 über drei Tests.
2. Ergebnis
| Schwelle | n | netto bps | t | brutto bps |
|---|---|---|---|---|
| alle Tage | 2.012 | −2,38 | −1,29 | +0,50 |
| z-Betrag ≥ 1 | 430 | −1,84 | −0,38 | +0,90 |
| z-Betrag ≥ 2 | 100 | −0,88 | −0,07 | +1,94 |
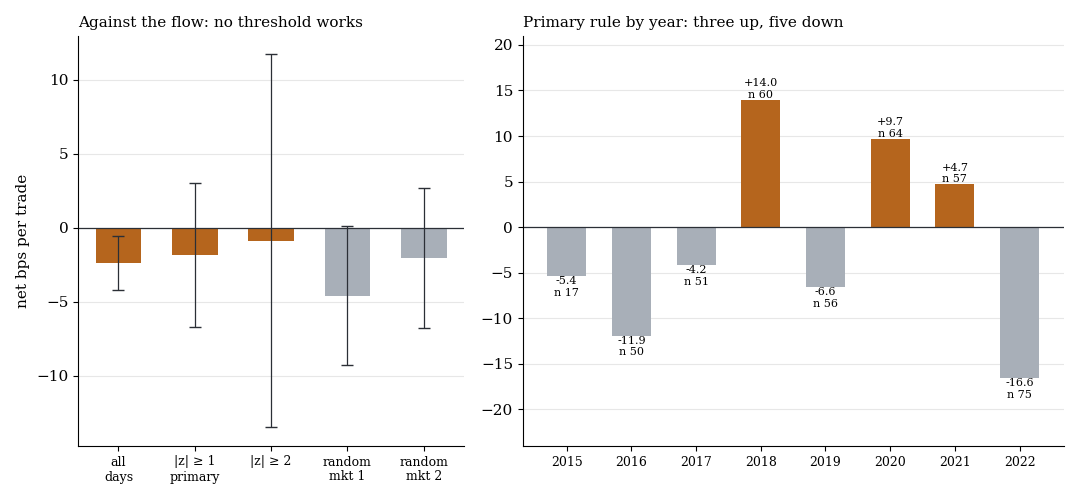
Links netto je Trade mit einem Standardfehler, dazu dieselbe Regel auf zwei Zufallsmärkten. Rechts die Primärregel je Jahr mit Zahl der Trades.
Keine Schwelle kommt in die Nähe der Signifikanz. Gegen zufällig vertauschte Richtungen (Mittel −2,66 bps) ist die Primärregel nicht besser (p 0,42). Immer long an denselben Tagen brachte brutto +3,15 bps, mehr als die Regel. Auf zwei Zufallsmärkten ergibt dieselbe Regel −4,58 und −2,04 bps. Die Jahre wechseln ohne Muster: 2018, 2020 und 2021 im Plus, 2015, 2016, 2017, 2019 und 2022 im Minus.
Was das heißt
Ein einzelner Tagesfluss des größten Index-ETFs ist zu klein, um den Index zwei Tage später in eine messbare Richtung zu drücken. Über fünf Tage gehalten lag die Primärregel brutto bei +11,1 bps. Das ist beschreibend, wurde nicht getestet, und Swap-Kosten über Nacht kämen hinzu.
Grenzen
- Nur SPY. Die Historie anderer ETFs wie QQQ ist nicht frei verfügbar.
- Verzug. Wir handeln bewusst erst zwei Tage nach dem Fluss. Ein schnellerer Effekt am Folgetag ist nicht geprüft.
- Datenqualität. Die Anteile im Umlauf sind die Angabe des Anbieters. Korrekturen oder Meldelücken haben wir nicht gesondert behandelt.
- Nicht getestet: mit dem Fluss statt dagegen, mehrtägige Halteperioden mit Swap, aggregierte Flüsse über alle S&P-500-ETFs.
Alle Musterfamilien des Scans im Überblick. Verwandt: FINRA Short Volume, Zwangsflüsse, zweite Runde und Zwei Zwangsflüsse: Schocktage und Bilanzstichtag.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.