Datenbasis: Tägliche Aufrufe von fünf Artikeln der englischen Wikipedia (Stock market crash, Recession, Bear market, Stock market, S&P 500), nur Nutzer, über die Wikimedia-Schnittstelle ab Juli 2015. Kurse: US500- und NAS100-CFD, Dukascopy-Minutendaten. Suchzeitraum Juli 2015 bis Dezember 2022. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Kosten je Round-Trip 0,8 Indexpunkte (US500) und 2,5 Punkte (NAS100), im Mittel 2,8 und 3,2 bps (1 bps = 0,01 %), kein Übernacht-Swap. Benchmarks: immer long an denselben Tagen, Zufallsmärkte. Vorab registriert am 19. Oktober 2026 vor dem Laden der Daten (SHA-256 32dee4f9…). Keine Handelsempfehlung.
Aufmerksamkeit lässt sich messen. Eine viel zitierte Arbeit von Moat und Kollegen (2013) fand, dass mehr Aufrufe von Finanzartikeln auf Wikipedia Kursrückgängen vorausgingen. Andere Befunde sagen das Gegenteil: Angstspitzen markieren oft das Ende eines Abverkaufs. Weil die Literatur widersprüchlich ist, haben wir die Richtung nicht vorab festgelegt, sondern nur gefragt, ob der Tag nach einer Spitze sich messbar vom Zufall unterscheidet.
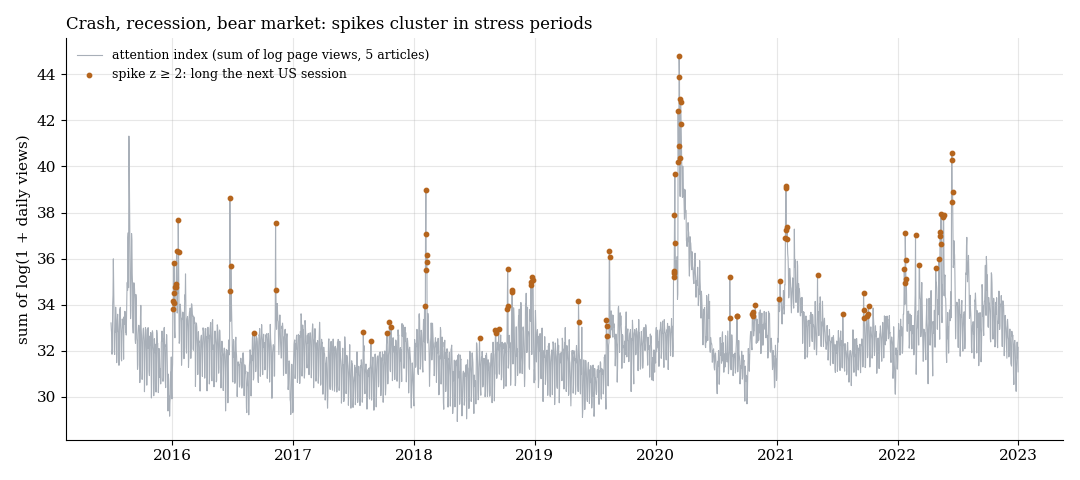
Summe der logarithmierten Tagesaufrufe der fünf Artikel (grau) und die 106 Spitzentage (orange). Sie häufen sich in Stressphasen: Anfang 2016, Februar 2018, Ende 2018, März 2020 und 2022.
1. Regel
Der Index ist die Summe der logarithmierten Tagesaufrufe der fünf Artikel, vorab gewählt. Der Wikipedia-Tag endet um Mitternacht UTC, also nach dem New Yorker Schluss. Eine Spitze liegt vor, wenn der Index mindestens zwei (oder drei) Standardabweichungen über dem Mittel der 60 Vortage liegt. Am nächsten Kassatag halten wir den US500- oder NAS100-CFD long von 09:31 bis 15:59. Gemessen wird zweiseitig: Wäre der Mittelwert deutlich negativ gewesen, hätte der Holdout short gehandelt. Primärregel: US500, Schwelle 2. Tor: Betrag t ≥ 2 und q ≤ 0,10 über vier Tests.
2. Ergebnis
| Markt | Schwelle | n | netto bps | t |
|---|---|---|---|---|
| US500 | z ≥ 2 | 106 | +10,27 | +0,72 |
| US500 | z ≥ 3 | 36 | +12,29 | +0,44 |
| NAS100 | z ≥ 2 | 106 | +13,40 | +0,80 |
| NAS100 | z ≥ 3 | 36 | +16,81 | +0,54 |
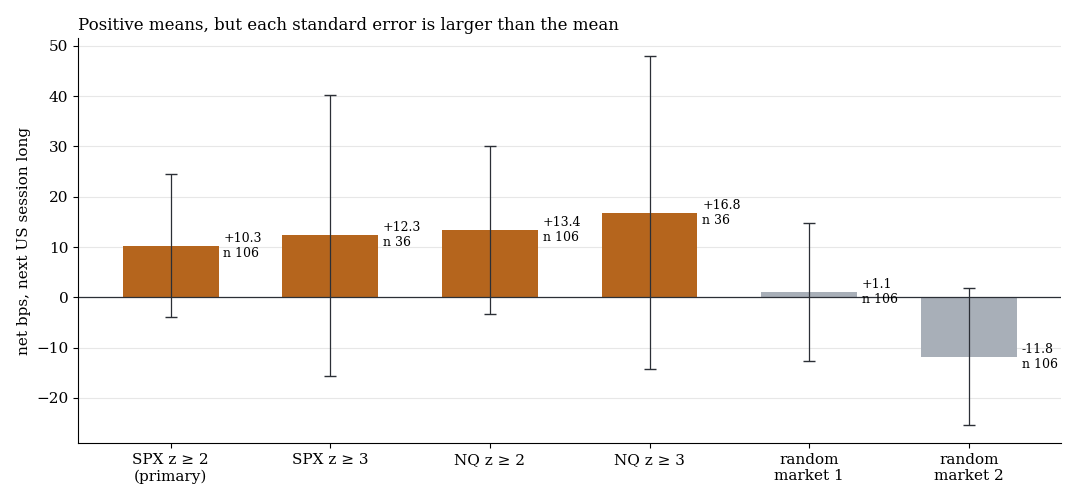
Netto je Trade mit einem Standardfehler. Die Mittelwerte sind positiv, die Standardfehler aber größer als die Mittelwerte. Auf den Zufallsmärkten liegt dieselbe Regel bei +1,1 und −11,8 bps.
Die Tage nach einer Spitze sind stark schwankend, ein Standardfehler liegt bei 14 bps oder mehr. Der Mittelwert der Primärregel entspricht genau dem, was der Markt an diesen Tagen ohnehin tat (immer long brutto +13,04 bps). Die Jahre streuen breit: 2016 −13,4, 2017 −13,4, 2018 +14,4, 2019 +79,3 (nur sieben Tage), 2020 +19,4, 2021 +23,8, 2022 −14,3 bps. Über fünf Tage gehalten liegt US500 bei z ≥ 3 brutto bei −76 bps (36 Fälle, beschreibend).
Was das heißt
Aufmerksamkeitsspitzen fallen in Stressphasen, und in Stressphasen sind die Folgetage breit. Eine Richtung für den nächsten Tag lässt sich daraus nicht ablesen. Das positive Vorzeichen passt zur Idee „Angst markiert ein Tief“, liegt aber weit innerhalb des Zufalls.
Grenzen
- Kleine Stichprobe. 106 Spitzentage, bei z ≥ 3 nur 36. Ein Effekt unter etwa 30 bps ist damit nicht nachweisbar.
- Artikelauswahl. Die fünf Artikel haben wir vor der Datensicht gewählt. Andere Artikel, Sprachen oder Google-Suchen können anders aussehen.
- Ein Haltefenster. Nur der nächste Kassatag intraday.
- Nicht getestet: Aufrufe einzelner Firmen, Änderungen statt Niveaus, Kombination mit Volatilitätsdaten.
Alle Musterfamilien des Scans im Überblick. Verwandt: Angst, Stimmung, Mond, FINRA Short Volume und Der Tag nach großen US-Bewegungen.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.