Datenbasis: Tagesdaten von Yahoo Finance für S&P 500 (SPY), Nasdaq 100 (QQQ), Dow (DIA), Russell 2000 (IWM), DAX, Gold (GLD) und Bitcoin, dazu der VIX von Cboe (nur für die US-Märkte). Suchzeitraum 2000–2018. Der Holdout 2019–2026 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten wie in der Rücksetzer-Studie: Spread je Markt, Übernachtfinanzierung (Zins plus 2,5 % im Jahr) und Dividenden-Annahmen. Benchmarks: zufällige Einstiege an Tagen im ruhigen Trend mit gleicher Haltedauer, 20 Zufallsmärkte. Vorab registriert am 21. Oktober 2026 vor der ersten Rechnung (SHA-256 5dc84a49…). Keine Handelsempfehlung.
Die Idee kennt jeder Trader: Ein Markt steigt wochenlang ruhig, mit kleinen Rücksetzern und geringer Schwankung. Irgendwann wird der Anstieg steiler, das Momentum nimmt zu. Als Mechanismus werden Händler-Absicherungen genannt: Wer Call-Optionen verkauft hat, muss bei steigendem Kurs nachkaufen, und wenn gleichzeitig der VIX steigt, verstärkt sich der Effekt. Wer diese Beschleunigung früh erkennt, so die Hoffnung, fährt den Melt-up mit.
Wir haben das in drei Formen gemessen und gefragt, ob der Kurs nach der Beschleunigung weiter steigt, und zwar mehr als an einem beliebigen anderen Tag desselben ruhigen Trends.
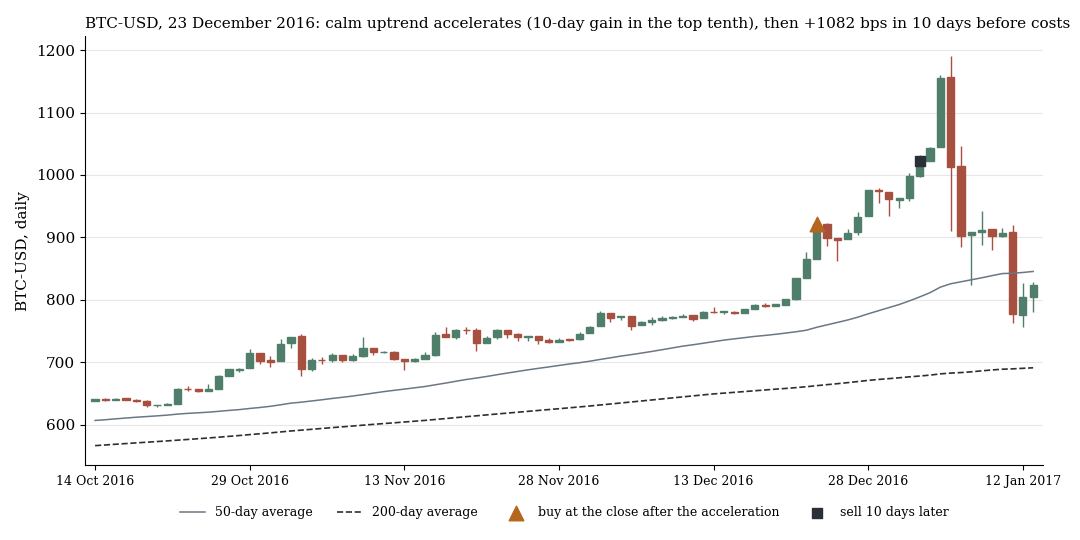
Beispiel mit Gewinn: Kauf zum Schluss nach der Beschleunigung, Verkauf zehn Tage später. Die Zahl im Titel ist vor Kosten.
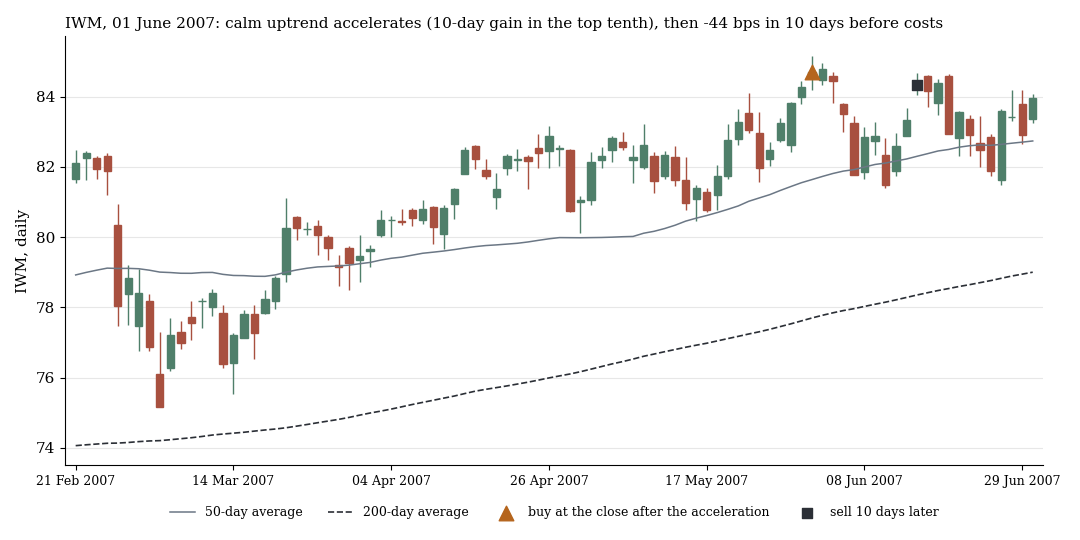
Beispiel mit Verlust, derselbe Auslöser. Beide Fälle sind mit festem Seed (7) zufällig aus den Auslöser-Fällen des Suchzeitraums gezogen, nicht ausgesucht.
1. Die Regeln
Ein ruhiger Trend liegt vor, wenn der Schlusskurs über dem 50-Tage-Schnitt liegt, dieser über dem 200-Tage-Schnitt, und die Schwankung der letzten 20 Tage im unteren Drittel der letzten 250 Tage. Ein Auslöser zählt nur, wenn zehn Tage zuvor schon ein ruhiger Trend galt.
| Auslöser | Definition |
|---|---|
| T1 Beschleunigung (primär) | 10-Tage-Rendite im obersten Zehntel der letzten 500 Tage und Schluss auf einem 60-Tage-Hoch |
| T2 Schwankungs-Expansion | Schwankung der letzten 5 Tage mindestens das 1,5-Fache der Schwankung der letzten 20 Tage, Schluss auf einem 20-Tage-Hoch |
| T3 Kurs und VIX hoch | an 2 der letzten 3 Tage stieg der Kurs und der VIX, Schluss auf einem 20-Tage-Hoch (nur US-Märkte) |
Long zum Schluss des Auslöser-Tages, Ausstieg nach 5, 10 oder 20 Handelstagen, eine Position je Markt. Das sind neun Tests, gepoolt über die Märkte, mit Mehrfachtest-Korrektur (Benjamini-Hochberg). Primärregel: T1 mit 10 Tagen. Tor: netto t ≥ 2, q ≤ 0,10 und über dem 95. Perzentil zufälliger Tage im ruhigen Trend.
2. Ergebnis: kein Auslöser schlägt den Zufallstag
| Auslöser | Haltedauer | n | netto bps | t | Zufallstag im ruhigen Trend: Mittel / 95. Perzentil |
|---|---|---|---|---|---|
| T1 | 5 Tage | 83 | +44,45 | 1,60 | +16,78 / +63,09 |
| T1 | 10 Tage | 72 | +38,52 | 0,91 | +36,85 / +113,27 |
| T1 | 20 Tage | 71 | +148,66 | 1,68 | +73,68 / +175,07 |
| T2 | 5 Tage | 107 | +27,51 | 1,06 | +14,52 / +53,63 |
| T2 | 10 Tage | 100 | +10,57 | 0,31 | +34,90 / +88,87 |
| T2 | 20 Tage | 95 | +61,98 | 0,99 | +67,23 / +150,64 |
| T3 | 5 Tage | 104 | −1,72 | −0,10 | +7,63 / +35,52 |
| T3 | 10 Tage | 88 | +15,05 | 0,56 | +20,68 / +60,06 |
| T3 | 20 Tage | 78 | −38,29 | −0,88 | +42,60 / +109,88 |
Netto bps je Trade, Suchzeitraum 2000–2018, gepoolt über die Märkte.
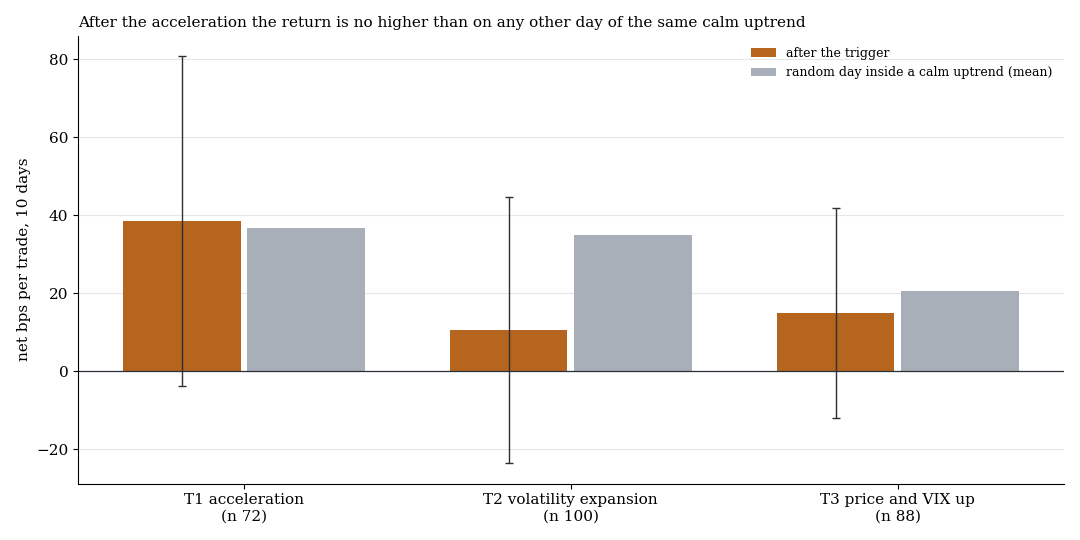
Netto je Trade nach 10 Tagen, orange nach dem Auslöser mit einem Standardfehler, grau der Mittelwert zufälliger Tage im selben ruhigen Trend.
Die Primärregel brachte +38,52 bps (t 0,91, q 0,32). Ein zufälliger Tag im ruhigen Trend brachte über dieselben zehn Tage +36,85. Der Trend selbst trägt die Rendite, die Beschleunigung fügt nichts hinzu. Bei T2 und T3 liegt der Auslöser nach 10 Tagen sogar unter dem Zufallstag (+10,57 gegen +34,90 und +15,05 gegen +20,68). Der einzige hohe Wert, T1 nach 20 Tagen mit +148,66 bps, bleibt unter dem 95. Perzentil der Zufallstage (+175,07). Auf 20 Zufallsmärkten lag die Primärregel im Mittel bei −15,47 bps (Spanne −176,77 bis +71,50). Kein Kandidat bestand das Tor, deshalb gab es keinen Holdout-Lauf.
3. Beschreibend: das Absturz-Risiko liegt höher
Dazu haben wir gezählt, wie oft der Kurs nach dem Einstieg binnen 20 Tagen um 5 % oder mehr unter den Einstieg fiel.
| Auslöser | Anteil nach dem Auslöser | Anteil an Zufallstagen im ruhigen Trend |
|---|---|---|
| T1 Beschleunigung | 17,3–18,9 % | 11,9–13,5 % |
| T2 Schwankungs-Expansion | 16,4–18,7 % | 12,0–14,7 % |
| T3 Kurs und VIX hoch | 19,7–22,6 % | 12,0–13,6 % |
Je drei Haltedauern, Suchzeitraum 2000–2018, n je Zelle 71 bis 107.
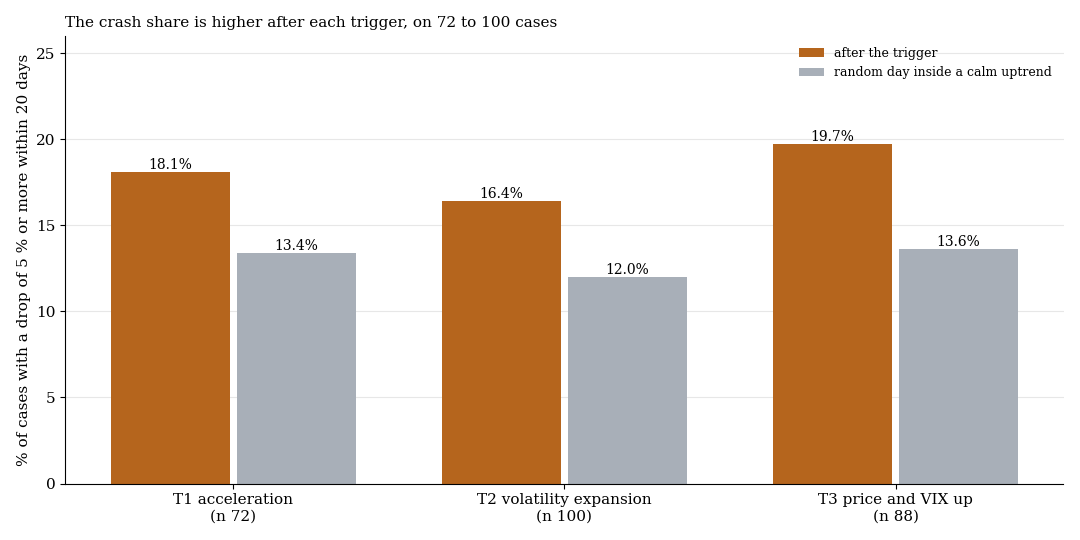
Anteil der Fälle mit einem Rückgang von 5 % oder mehr binnen 20 Tagen (Haltedauer 10 Tage), nach dem Auslöser gegen zufällige Tage im ruhigen Trend.
Alle drei Auslöser liegen über dem Zufallsniveau, am deutlichsten Kurs und VIX gleichzeitig hoch. Das passt zur Literatur: Greenwood, Shleifer und You (2019) fanden, dass nach starken Anstiegen Abstürze häufiger werden, ohne dass die durchschnittliche Rendite schlechter wird. Wir haben diesen Unterschied nicht vorab als Test registriert, und mit 71 bis 107 Fällen je Zelle ist er ein Hinweis, kein Beleg. Die drei Haltedauern eines Auslösers beruhen auf denselben Ereignissen.
Was das heißt
Ein ruhiger Anstieg, der steiler wird, ist im Mittel keine bessere Long-Gelegenheit als jeder andere Tag desselben Anstiegs. Wer nach der Beschleunigung einsteigt, bezahlt Kosten und trägt dafür ein etwas höheres Rückschlagrisiko. Als vorab festgelegtes Short-Signal haben wir den Befund nicht getestet und können ihn deshalb nicht als Regel anbieten.
Grenzen
- Übersetzung von „eskaliert“. Die drei Auslöser sind unsere Definitionen, Schwellen wie das oberste Zehntel oder das 1,5-Fache wurden nicht optimiert, aber gewählt.
- Kleine Stichproben. 71 bis 107 Auslöser je Zelle, über sieben Märkte gepoolt. Der Standardfehler der Primärregel liegt bei rund 42 bps, kleine Effekte sind damit nicht zu erkennen.
- Orderbuch nicht messbar. Die oft genannte „dünne Orderbuch-Tiefe“ vor dem Melt-up ist mit CFD-Kursen ohne Tiefe nicht prüfbar.
- Tagesschlusskurse. Ein- und Ausstieg zum Schluss, bei Indizes ist das der Auktionspreis, den ein CFD nicht exakt bekommt.
- Holdout nicht gerechnet. Das Tor wurde verfehlt, der Zeitraum 2019–2026 blieb unberührt.
- Nicht getestet: Short-Seite als vorab registrierte Regel, Stopp-Varianten, Einzelaktien, Intraday-Beschleunigung (dazu die Intraday-Studie).
Alle Musterfamilien und Holdouts im Überblick. Verwandt: RSI(2) auf US-Index-CFDs, Gold-Trendfolge ist Long-Beta und Unser Ablauf seit Oktober 2026.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.