Datenbasis: Tagesdaten von Yahoo Finance ab 2000 für neun Indizes (Russell 2000 über IWM, DAX, FTSE 100, CAC 40, SMI, Euro Stoxx 50, Nikkei 225, Hang Seng, ASX 200), dazu Gold (GLD), EURUSD und Bitcoin; SPY, QQQ und DIA nur zum Vergleich. Suchzeitraum 2000–2018, getrennter Holdout 2. Januar 2019 bis 16. Oktober 2026, genau ein Lauf. Vor dem Holdout eine Datenprüfung auf Dukascopy-CFD-Minutendaten 2015–2018. Kosten je Round-Trip 2 bis 4 bps je Index, Gold 2, EURUSD 1,5, Bitcoin 10 bps, dazu Übernachtfinanzierung (Zins plus 2,5 % im Jahr) und Dividenden-Annahmen. Benchmarks: zufällige Einstiege gleicher Haltedauer (1.000-mal), 20 Zufallsmärkte. Vorab registriert am 21. Oktober 2026 vor dem Laden der Kursreihen (SHA-256 3e77eded…), drei Nachträge vor dem Holdout (1c655c43…, d68763b7…, cb7db766…). Keine Handelsempfehlung.
Wer nach einem kurzen, scharfen Abverkauf kauft, stellt Liquidität für die, die verkaufen müssen, und wird dafür bezahlt, wenn der Kurs zurückkommt. Auf S&P 500, Nasdaq 100 und Dow hat genau diese Regel unseren Holdout bestanden: RSI(2) unter 10 über dem 200-Tage-Schnitt, +48 bps je Trade nach Kosten. Die naheliegende Frage: Ist das ein allgemeiner Mechanismus, der auf anderen Märkten genauso trägt, oder eine Eigenheit der US-Indizes?
Dafür haben wir die ganze Familie getestet, fünf Regeln, jeweils long und short, mit und ohne Trendfilter, auf zwölf unabhängigen Märkten.
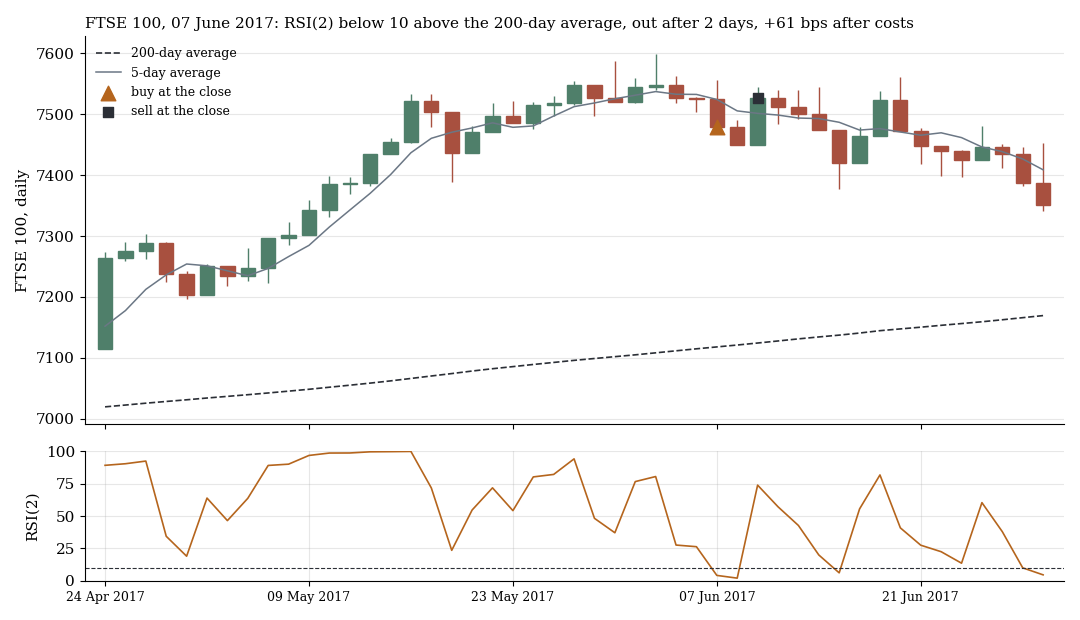
FTSE 100, 7. Juni 2017: RSI(2) fällt unter 10, der Index liegt über seinem 200-Tage-Schnitt. Kauf zum Schluss, Verkauf beim ersten Schluss über dem 5-Tage-Schnitt zwei Tage später, +61 bps nach Kosten.
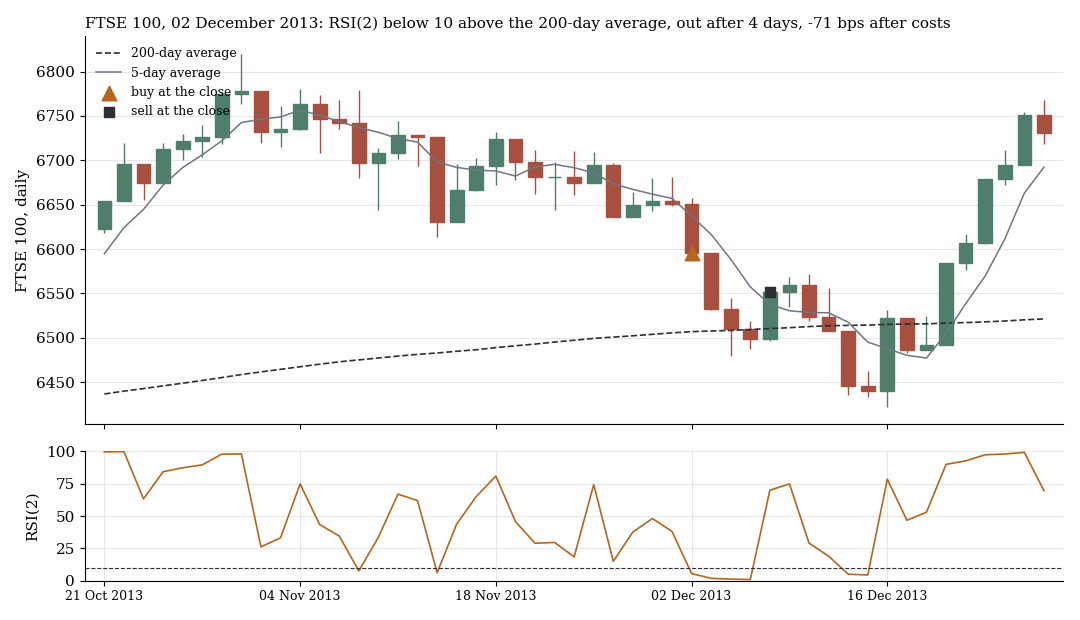
FTSE 100, 2. Dezember 2013: dasselbe Signal, der Kurs fällt weiter, Ausstieg nach vier Tagen mit −71 bps. Beide Trades sind mit festem Seed (7) zufällig aus den Gewinn- und Verlusttrades der Regel im FTSE 2000–2018 gezogen.
1. Die Regeln
| Regel | Einstieg long (short gespiegelt) | Ausstieg |
|---|---|---|
| RSI(2) < 10 | Schluss mit RSI(2) unter 10 | erster Schluss über dem 5-Tage-Schnitt |
| RSI(2) < 5 | dasselbe, strenger | wie oben |
| IBS < 0,2 | Schluss im unteren Fünftel der Tagesspanne | nächster Schluss |
| 7-Tage-Tief | Schluss auf dem tiefsten Stand der letzten sieben Tage | Schluss auf dem höchsten Stand der letzten sieben Tage |
| drei tiefere Schlüsse | dritter tieferer Schluss in Folge | erster höherer Schluss |
Jede Regel lief long und short, einmal mit Trendfilter (long nur über, short nur unter dem 200-Tage-Schnitt) und einmal ohne, höchstens 20 Tage Haltedauer. Das sind 20 Regeln auf 15 Märkten, davon 240 unabhängige Zellen. Die Primärregel war vorab festgelegt: RSI(2) long mit Trendfilter, über die neun Indizes gepoolt. Für gepoolte Tests gilt ein t, das gleichzeitige Trades derselben Woche als einen Block zählt, strenger als das einfache t.
2. Der Suchzeitraum: bestanden
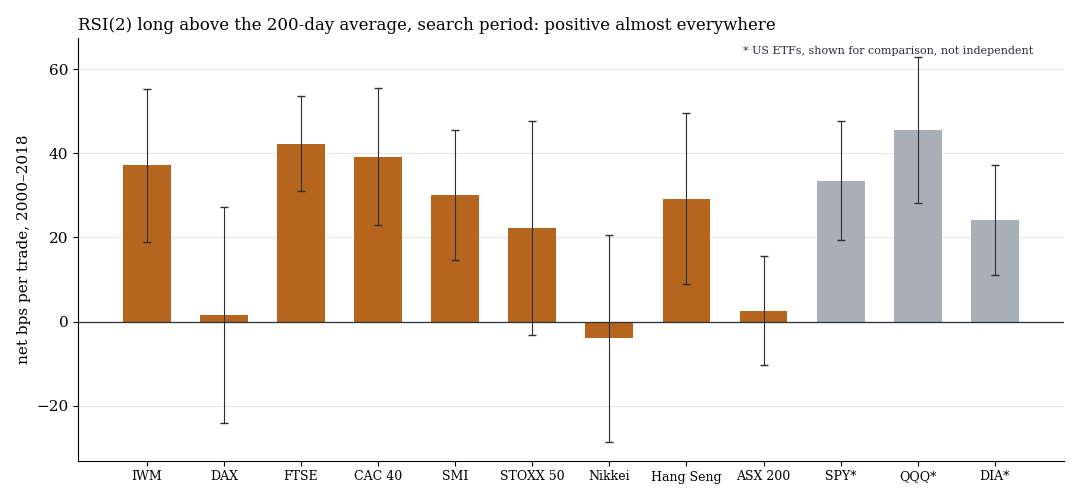
RSI(2) long über dem 200-Tage-Schnitt, netto je Trade mit einem Standardfehler, 2000–2018. Grau zum Vergleich die US-ETFs.
Die Primärregel brachte über die neun Indizes +22,35 bps je Trade nach Kosten (1.066 Trades, t 2,27), brutto +30,9 bps. Zufällige Einstiege mit gleicher Haltedauer lagen im Mittel bei +0,3 bps, ihr 95. Perzentil bei +10 bps. Auf 20 Zufallsmärkten lag dieselbe Regel im Mittel bei −4,0 bps. Das Tor war bestanden.
Darüber hinaus hatten 35 der 240 unabhängigen Zellen ein t ab 2, bei reinem Zufall wären rund sechs zu erwarten. 27 überstanden die Mehrfachtest-Korrektur über alle 240. Zwei Warnzeichen gab es schon hier: Mit Einstieg erst zur nächsten Eröffnung statt zum Schluss blieben nur +8,7 bps (t 0,9), ein großer Teil hängt also am Schlusskurs. Und auf DAX, Nikkei und ASX 200 lag die Regel schon im Suchzeitraum nahe null.
3. Die Datenprüfung vor dem Holdout
Bevor ein Kandidat in den Holdout darf, rechnen wir ihn auf echten CFD-Minutendaten nach, hier für 2015–2018. Bei EURUSD fiel dabei ein Datenfehler auf. Die IBS-Regel zeigte auf den freien Tageskerzen long wie short Gewinne mit t 12 bis 17, eine Größe, die es in Märkten praktisch nicht gibt.
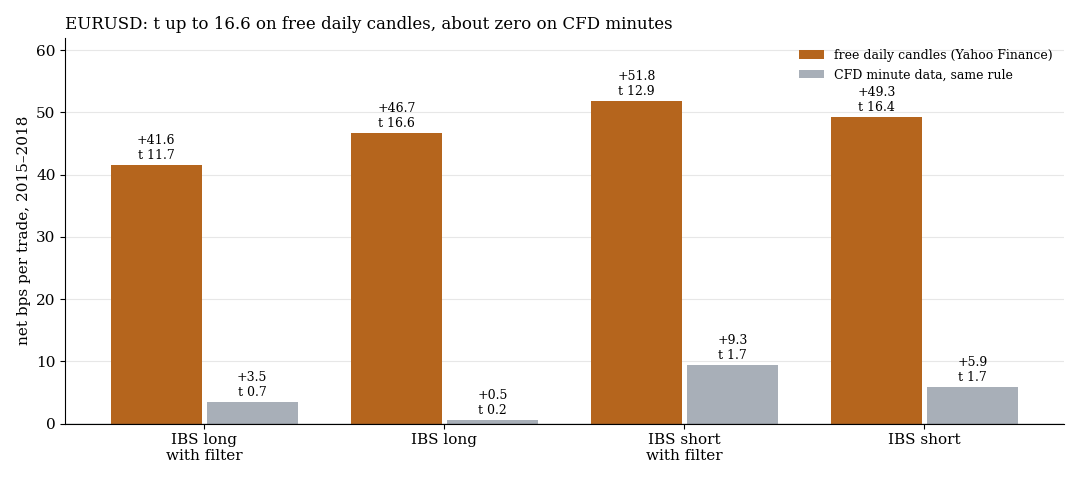
Dieselbe Regel, derselbe Zeitraum 2015–2018: auf freien Tageskerzen bis +52 bps je Trade, auf CFD-Minutendaten +0,5 bis +9 bps und kein t über 1,7.
Der Grund: Bei den freien Devisen-Tageskerzen stammen Schluss, Hoch und Tief offenbar nicht aus demselben Zeitfenster. Eine Regel, die den Schluss mit der Tagesspanne vergleicht, findet dann ein Muster, das niemand handeln kann. Nach einem vorab festgelegten Nachtrag wurden die EURUSD-Kandidaten im Holdout nur noch auf CFD-Basis beurteilt. Fünf Kandidaten schieden aus, vier, weil sie auf CFD-Basis 2015–2018 nicht positiv waren, einer mangels CFD-Daten. Die Primärregel lag auf CFD-Daten 2015–2018 bei +4,3 bps, auf den Tageskerzen bei +6,2 bps: beide positiv, aber klein.
4. Der Holdout: 0 von 23
Der Holdout lief am 21. Oktober 2026 genau einmal, für 23 Kandidaten gemeinsam.
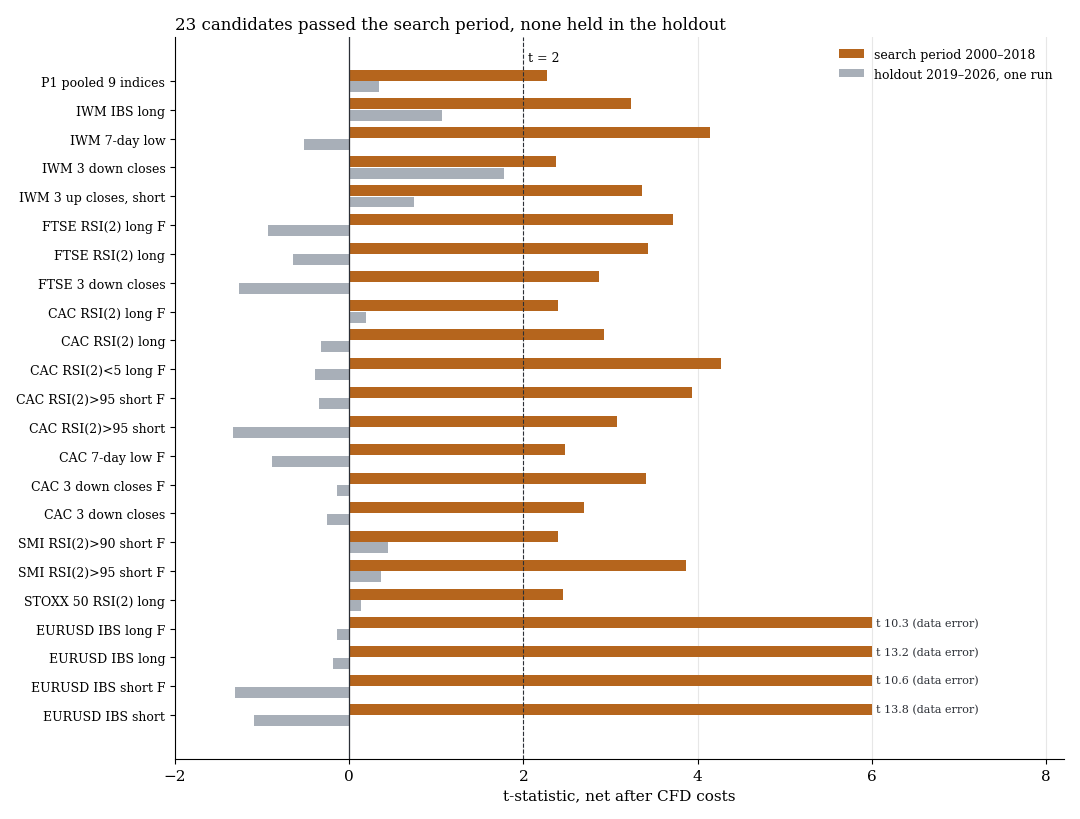
t-Wert je Kandidat, netto nach Kosten. Orange der Suchzeitraum, grau der einmalige Holdout. F = mit Trendfilter. Die EURUSD-Werte im Suchzeitraum sind der Datenfehler aus Abschnitt 3.
| Kandidat | Holdout n | netto bps | t |
|---|---|---|---|
| RSI(2) long mit Filter, neun Indizes | 503 | +6,49 | +0,34 |
| Russell 2000, drei tiefere Schlüsse, Filter | 58 | +26,90 | +1,78 |
| Russell 2000, IBS long | 396 | +8,34 | +1,06 |
| FTSE 100, RSI(2) long mit Filter | 56 | −21,35 | −0,93 |
| CAC 40, RSI(2) long ohne Filter | 93 | −10,20 | −0,32 |
| EURUSD, IBS long (CFD 2023–2026) | 197 | −0,61 | −0,19 |
Die Primärregel brachte im Holdout +6,49 bps je Trade bei t 0,34, auf CFD-Daten ab 2023 sogar −5,2 bps. Kein Kandidat erreichte lokal die Schwelle, der beste, drei tiefere Schlüsse im Russell 2000, lag bei t 1,78. Die FTSE- und die meisten CAC-Zellen, im Suchzeitraum die stärksten, waren im Holdout negativ. In der globalen Korrektur über inzwischen 105 Holdout-Tests des Programms liegt das beste q dieser Studie bei 0,26.
Was das heißt
Der Rücksetzer-Kauf ist kein allgemeiner Mechanismus, den man auf jeden Index übertragen kann. Im Holdout trägt er auf den drei großen US-Indizes und nirgends sonst. Ob das an der Marktstruktur der USA liegt oder ob die US-Indizes Glück hatten, lässt sich mit diesen Daten nicht trennen. Für den Handel heißt es: Die Regel nicht auf andere Märkte ausweiten, nur weil sie dort im Rückblick gut aussah. Der Suchzeitraum trug seine Ergebnisse vor allem in den Jahren vor 2015, ab 2015 war der Effekt schon klein.
Die zweite Lehre betrifft die Daten. Freie Devisen-Tageskerzen sind für Regeln, die den Schlusskurs mit der Tagesspanne vergleichen, nicht brauchbar. Ohne die Prüfung auf CFD-Minuten wären vier Datenfehler mit t über 10 in den Holdout gegangen.
Grenzen
- Schlusskurs-Einstieg. Bei europäischen und asiatischen Indizes ist der Schluss der Auktionspreis, den ein CFD nicht exakt bekommt. Mit Einstieg zur nächsten Eröffnung schrumpft das Ergebnis schon im Suchzeitraum stark.
- Kostenmodell. Spread, Zins und Dividenden sind Näherungen je Markt, nicht die Konditionen eines bestimmten Brokers.
- Daten. Yahoo-Finance-Tagesdaten sind nicht gegen Broker-Kurse geprüft. CFD-Minutendaten gibt es erst ab 2015, für Russell 2000 und Euro Stoxx 50 gar nicht.
- Kleine Zellen. Einige Kandidaten haben im Holdout nur 14 bis 31 Trades.
- Nicht getestet: andere Parameter als die Standardwerte, Kombinationen der Regeln, Einzelaktien.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: RSI(2) auf US-Index-CFDs, Swing-Muster nach CFD-Finanzierung und Unser Ablauf seit Oktober 2026.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.