Datenbasis: Nasdaq 100, S&P 500 und Dow (Kassa 09:30 bis 16:00 New York), DAX (09:00 bis 17:30 Berlin) und FTSE 100 (08:00 bis 16:30 London), Dukascopy-CFD-Minutendaten. Suchzeitraum 2015–2022 mit 141 Auslösern (DAX 39, Nasdaq 100 31, FTSE 25, S&P 500 24, Dow 22), Holdout 2023–2026 mit 56 Auslösern. Kosten je Round-Trip 2,5 (DAX), 1,5 (FTSE), 2,5 (Nasdaq 100), 0,8 (S&P 500) und 4,0 (Dow) Indexpunkte, im Mittel 2,4 bps (1 bps = 0,01 %). Benchmarks: ruhiger Trend ohne Beschleunigung an denselben Tagen (Placebo), Zufallsmärkte, zufällige Richtung. Vorab registriert am 21. Oktober 2026 vor der ersten Rechnung (SHA-256 0fd80732…), Nachtrag zur Umkehr-Variante am 23. Oktober (19f7b3c8…). Keine Handelsempfehlung.
Ein Markt steigt eine Stunde lang ruhig und gleichmäßig, dann wird die Bewegung auf einmal steiler. Viele Trader lesen das als steigendes Momentum und steigen mit ein. Der Gegenvorschlag: Wer jetzt kauft, kauft Erschöpfung, die steile Phase sind Stopps und Eindeckungen, danach dreht der Kurs. Beide Seiten lassen sich messen, und beide haben wir gemessen.
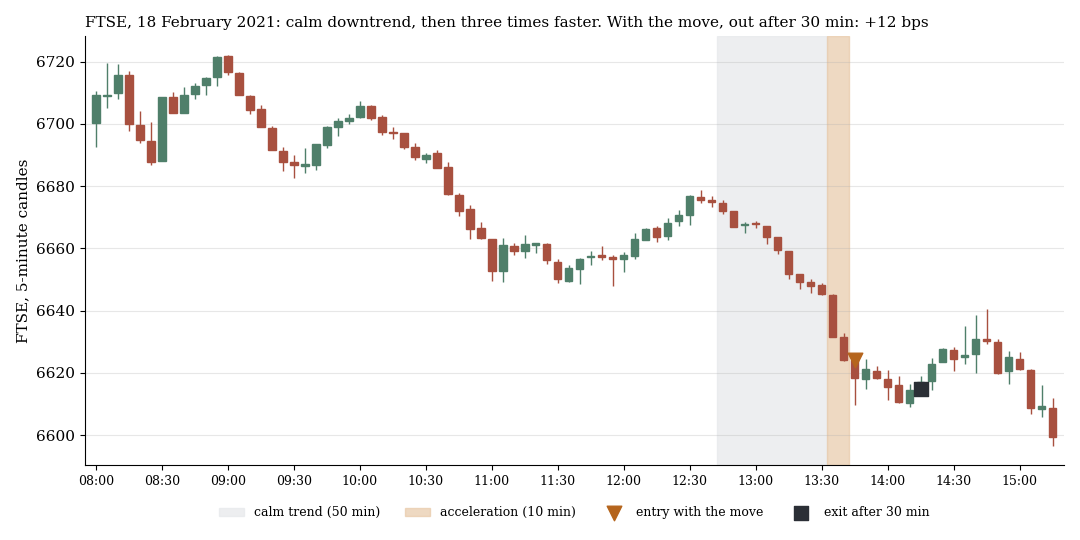
FTSE 100, 18. Februar 2021: Nach einem ruhigen Abwärtstrend (grau) wird die Bewegung in zehn Minuten dreimal so schnell (orange). Wer mitgeht, ist nach 30 Minuten mit +11,5 bps nach Kosten im Plus.
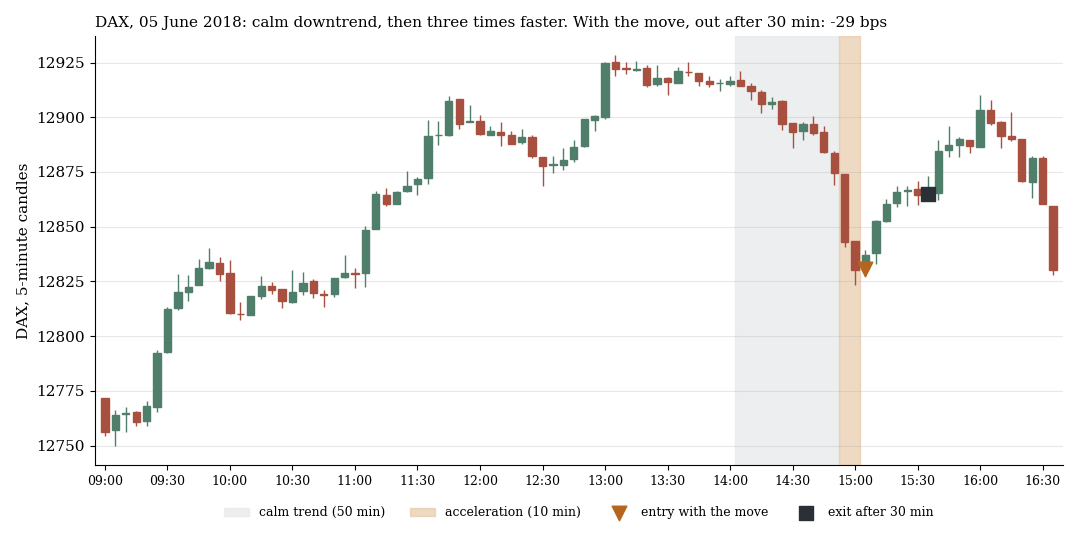
DAX, 5. Juni 2018: derselbe Auslöser, der Kurs dreht, −28,8 bps. Beide Fälle sind mit festem Seed (7) zufällig aus den Auslösern des Suchzeitraums gezogen, einer aus den Gewinn-, einer aus den Verlustfällen.
1. Die Regel
Geprüft wird alle fünf Minuten, von 60 Minuten nach dem Open bis 30 Minuten vor dem Schluss. Die Wahl der Schwellen ist unsere Übersetzung von „ruhig“ und „steiler“, nicht optimiert.
| Baustein | Festlegung |
|---|---|
| ATR | mittlere Tagesspanne der 20 Vortage |
| ruhiger Trend, 50 Minuten | Nettobewegung mindestens 0,25 ATR, Effizienz (Nettobewegung geteilt durch die Summe aller Minutenschritte) mindestens 0,35 |
| Gesamtbewegung, 60 Minuten | in dieselbe Richtung mindestens 0,30 ATR |
| Beschleunigung, letzte 10 Minuten | Bewegung mindestens das Dreifache der Geschwindigkeit des ruhigen Trends und höchster (tiefster) Schluss der letzten 60 Minuten |
| Einstieg | Open der Minute danach, in Trendrichtung (Abwärtstrends gespiegelt) |
| Ausstieg | nach 15, 30 oder 60 Minuten oder zur letzten Sitzungsminute |
Je Markt und Tag zählt der erste Auslöser. Die Primärregel ist Mitgehen mit 30 Minuten Haltedauer, gepoolt über die fünf Märkte, mit Cluster-t nach Datum und Mehrfachtest-Korrektur über vier Ausstiege. Das Placebo ist der erste Zeitpunkt des Tages mit ruhigem Trend, aber ohne Beschleunigung: Es trennt die Beschleunigung vom ruhigen Trend selbst.
2. Suchzeitraum: Mitgehen verliert
| Ausstieg | Mitgehen netto bps | t | vor Kosten | Placebo netto bps | t |
|---|---|---|---|---|---|
| 15 Minuten | −6,78 | −2,67 | −4,37 | −1,76 | −5,43 |
| 30 Minuten | −10,05 | −3,37 | −7,65 | −1,54 | −3,20 |
| 60 Minuten | −7,35 | −1,62 | −4,95 | −1,02 | −1,56 |
| Sitzungsende | −5,18 | −0,81 | −2,77 | +0,89 | +0,67 |
141 Auslöser, Placebo je rund 5.000 Tage, Suchzeitraum 2015–2022.
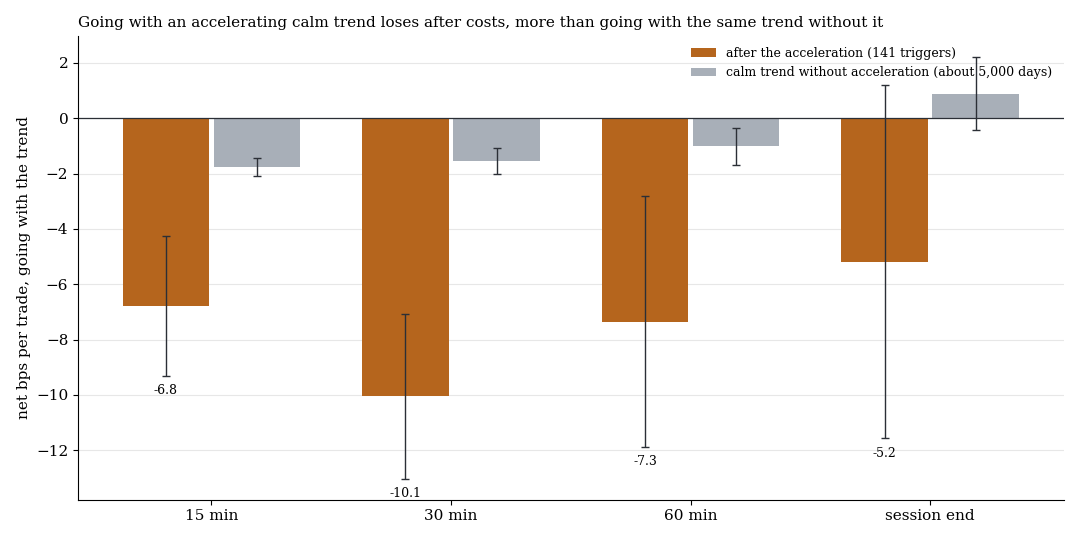
Netto je Trade, orange nach der Beschleunigung mit einem Standardfehler, grau im ruhigen Trend ohne Beschleunigung.
Die Primärregel verlor −10,05 bps (t −3,37, q 1,00): Das Tor war damit nicht bestanden, und zwar mit großem Abstand in die falsche Richtung. An denselben Tagen lag der Auslöser 14,24 bps unter dem Placebo (t −4,98, 112 Tage). Alle fünf Märkte haben dasselbe Vorzeichen: DAX −17,25 (t −3,59), Dow −12,63 (t −2,04), FTSE −8,27 (t −1,99), Nasdaq 100 −5,15 (t −0,95), S&P 500 −4,20 (t −0,75). Auf Zufallsmärkten lag dieselbe Regel bei −0,30 und +0,08 bps, bei zufälliger Richtung lag das 95. Perzentil bei +1,50. Das Muster ist also keine Eigenschaft der Rechenkette.
Ein Teil des Verlusts sind Kosten: Vor Kosten waren es −7,65 bps. Der Rest ist echte Richtung gegen den Einsteiger.
3. Die Umkehr: im Suchzeitraum schwach positiv
Wer gegen die Beschleunigung handelt, bekommt dieselben Zahlen mit umgekehrtem Vorzeichen, nur die Kosten fallen weiter an.
| Ausstieg | Umkehr netto bps | t | Placebo-Umkehr netto bps | t |
|---|---|---|---|---|
| 15 Minuten | +1,96 | 0,76 | −3,08 | −9,56 |
| 30 Minuten | +5,24 | 1,73 | −3,31 | −6,89 |
| 60 Minuten | +2,54 | 0,55 | −3,83 | −5,85 |
| Sitzungsende | +0,36 | 0,06 | −5,74 | −4,32 |
Mit 30 Minuten +5,24 bps (t 1,73, einseitig p 0,042) verfehlt die Umkehr die Schwelle t ≥ 2. Gegen das Placebo sind es +14,35 bps (t 4,99). In sechs der acht Jahre war sie positiv, 2019 (−10,41) und 2022 (−1,99) nicht. Getragen wurde sie von DAX (+13,28, t 2,78) und Dow (+9,30, t 1,49), nicht von Nasdaq 100 (−1,58) und S&P 500 (−1,29). Mit Kosten × 1,5 blieben +4,04 bps (t 1,33).
Die Richtung der Umkehr haben wir erst nach dem Blick auf das Mitgehen festgelegt. Eine nach Sicht gewählte Richtung darf das Tor nicht bestehen, und die Umkehr verfehlte es mit t 1,73 auch. Wir haben sie trotzdem einmal im Holdout gerechnet, als bewusste Ausnahme ohne bestandenes Tor, mit einem gesperrten Nachtrag vor der Rechnung. Der Holdout ist damit für diese Frage verbraucht.
4. Der Holdout: −15,61 bps
| Ausstieg | Umkehr netto bps | t |
|---|---|---|
| 15 Minuten | −6,08 | −1,51 |
| 30 Minuten | −15,61 | −1,58 |
| 60 Minuten | −19,61 | −1,69 |
| Sitzungsende | −29,63 | −1,94 |
56 Auslöser 2023–2026, Placebo-Umkehr −1,59 bps (t −2,91) bei 30 Minuten.
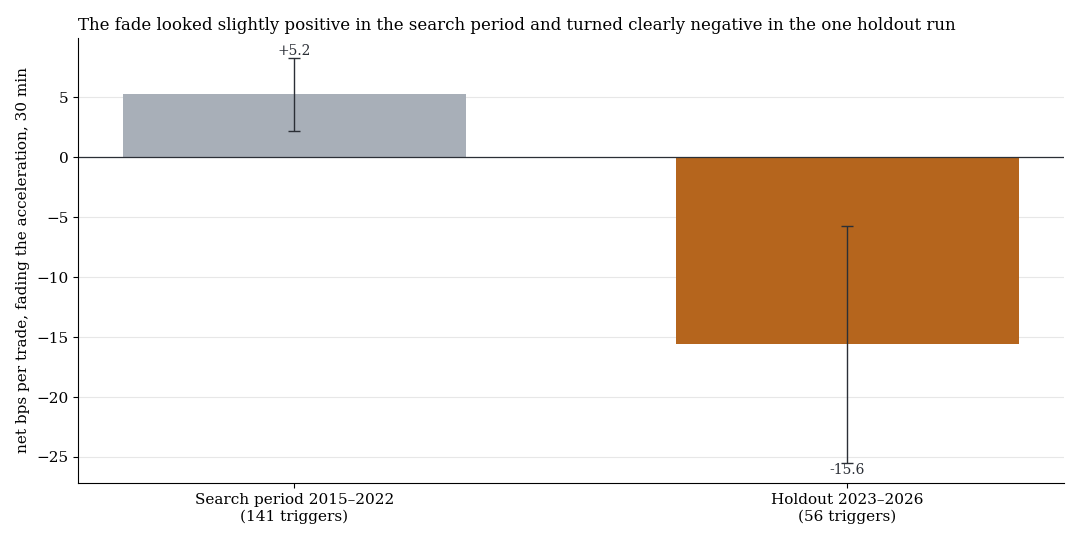
Netto je Trade, Umkehr mit 30 Minuten Haltedauer, ein Standardfehler. Grau der Suchzeitraum, orange der einmalige Holdout.
Im Holdout verlor die Umkehr bei jeder Haltedauer, mit 30 Minuten −15,61 bps (t −1,58, einseitig p 0,94), mit Kosten × 1,5 −16,30 bps (t −1,65). Gegen das Placebo lag sie bei −8,52 bps (t −0,74). Vier der fünf Märkte waren negativ (Dow −42,86, Nasdaq 100 −17,38, S&P 500 −13,34, DAX −5,55), nur FTSE lag mit +1,82 leicht darüber. Gegen das Placebo sind alle vier Jahre negativ. Auf Zufallsmärkten lag dieselbe Regel bei +5,52 und −4,90 bps, das 95. Perzentil zufälliger Richtungen bei +12,80 bps. Verdikt: nicht bestätigt, globale Korrektur q 1,00.
Spiegelt man die Richtung, liegt das Mitgehen im Holdout eher im Plus. Das haben wir nicht als Test gerechnet und werten es nicht: Es wäre ein zweiter Blick auf denselben Holdout mit umgekehrtem Vorzeichen.
Was das heißt
Im Suchzeitraum war die Beschleunigung nach einem ruhigen Intraday-Trend kein Einstiegssignal, sondern eher das Ende der Bewegung. Das Muster hielt aber nicht: Was 2015–2022 als schwache Umkehr aussah, kehrte sich 2023–2026 um. Mit rund 15 Auslösern im Jahr über alle fünf Märkte (56 in knapp vier Jahren) hat der Holdout zudem wenig Teststärke, sein Standardfehler liegt bei etwa 10 bps. Praktisch heißt das: weder einsteigen, weil es steiler wird, noch dagegen wetten.
Grenzen
- Schwellen gewählt, nicht optimiert. 0,25 und 0,30 ATR, Effizienz 0,35 und der Faktor 3 sind unsere Übersetzung. Andere Schwellen können anders ausfallen.
- Wenige Auslöser. 141 im Suchzeitraum, 56 im Holdout. Effekte von wenigen bps sind damit nicht zu trennen.
- Richtung nach Sicht. Die Umkehr wurde nach dem Mitgehen-Ergebnis gewählt. Der Holdout dazu ist eine Ausnahme ohne bestandenes Tor und deshalb nur als Gegenprobe zu lesen.
- Orderbuch nicht messbar. Die oft genannte dünne Orderbuch-Tiefe ist mit CFD-Kursen ohne Tiefe nicht prüfbar.
- Nicht getestet: Stopp-Varianten, Haltedauern über einen Tag, Einzelaktien, ein Test nur auf Hoch-Volatilitäts-Tage.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: ruhige Aufwärtstrends auf Tagesbasis, der Climax-Fade und Intraday-Momentum nach Gao et al..
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.