Datenbasis: Nasdaq 100, S&P 500 und Dow (Kassa 09:30 bis 16:00 New York), Dukascopy-CFD-Minutendaten, 385 bis 386 Freitage je Markt im Suchzeitraum 2015–2022. Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten je Round-Trip 2,5 (Nasdaq 100), 0,8 (S&P 500) und 4,0 (Dow) Indexpunkte. Benchmarks: Freitag long ab Open mit demselben Wochenfilter, zufällige Einstiegsminute am selben Tag (95. Perzentil), zwei Zufallsmärkte. Vorab registriert am 23. Oktober 2026 vor der ersten Rechnung (SHA-256 d62b26be…). Keine Handelsempfehlung.
Die Idee kommt aus der Praxis: Die Woche war schwach, mit RSI-Rücksetzern, einem bärischen EMA-Kreuz oder einem Abverkauf über eine ATR. Am Freitag fällt der Kurs kurz unter das Wochentief, holt es zurück, und dann geht es bis zum Schluss nach oben. Ein Liquiditäts-Sweep mit Rebound, also der Moment, in dem Stopps unter dem Tief eingesammelt sind.
Wir haben das als Regel formuliert und zwei Fragen getrennt: Bringt der Sweep etwas? Und bringt eine schwache Woche allein schon einen Freitags-Rebound?
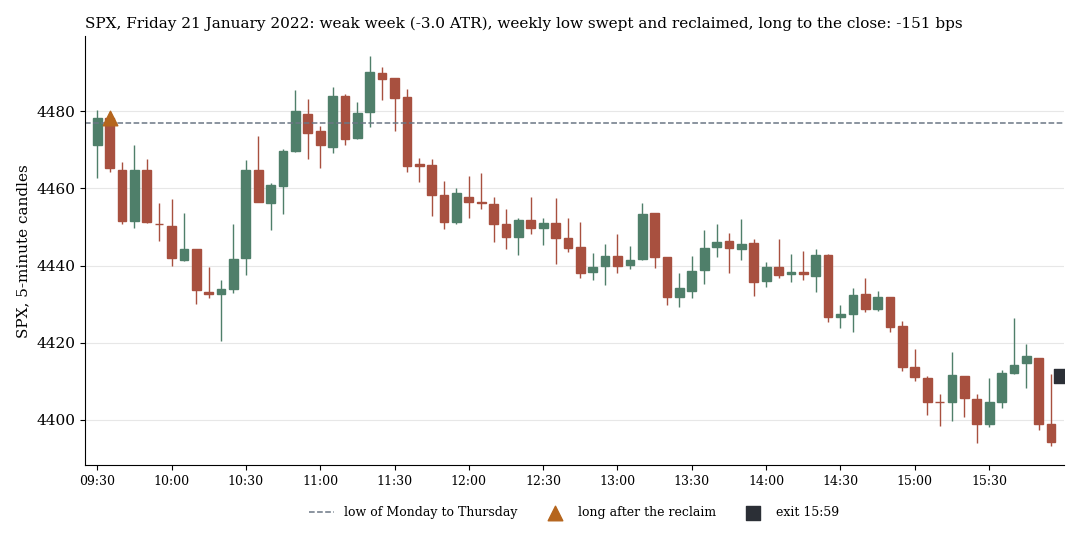
S&P 500, Freitag 21. Januar 2022: Die Woche liegt 3,0 ATR im Minus, der Kurs unterschreitet das Wochentief direkt zum Open und erobert es zurück. Long bis 15:59, −151,0 bps nach Kosten.
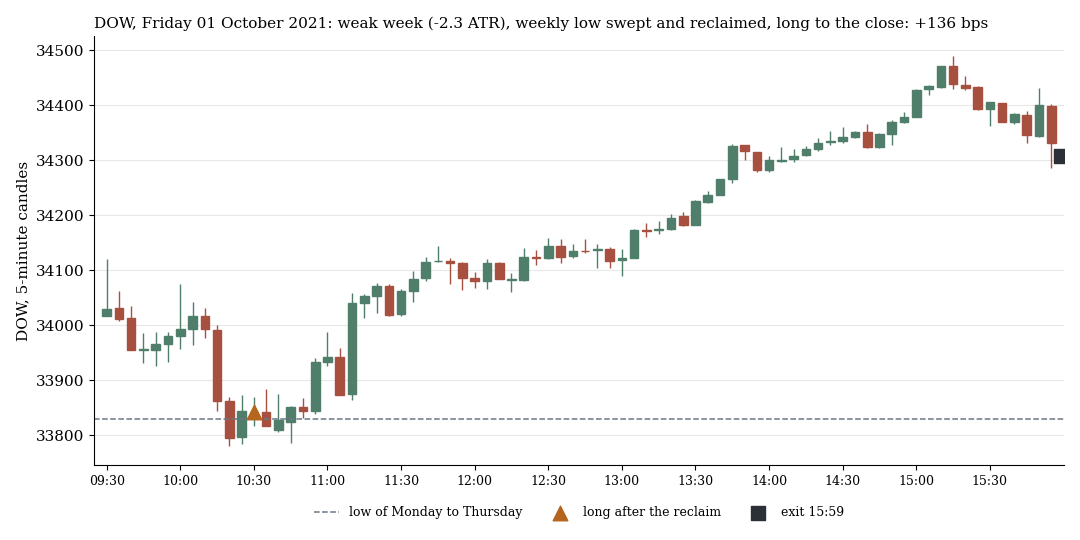
Dow, Freitag 1. Oktober 2021: dieselbe Regel, +136,5 bps. Beide Freitage sind mit festem Seed (7) zufällig aus den Auslöser-Fällen der Primärregel im Suchzeitraum gezogen, einer aus den Gewinn-, einer aus den Verlustfällen.
1. Die Regel
| Baustein | Festlegung |
|---|---|
| Woche | Montag bis Donnerstag derselben Kalenderwoche (mindestens drei Sitzungen), Vergleichspunkt ist der Schluss vor der ersten dieser Sitzungen |
| Filter schwache Woche (am Donnerstagsschluss bekannt) | W1 (primär): Wochenänderung höchstens −1,0 ATR; W2: RSI(2) der Tagesschlüsse unter 10; W3: EMA(9) unter EMA(21) und Schluss unter EMA(21); W0: kein Filter |
| Sweep-Niveau | WL (primär): tiefstes Tief von Montag bis Donnerstag; PDL: Tief des Donnerstags |
| Auslöser am Freitag | Kurs unterschreitet das Niveau, danach schließt die erste 5-Minuten-Kerze wieder darüber |
| Einstieg, Ausstieg | long zum Open der Minute nach der Kerze, nur bis 15:00 Uhr, Ausstieg 15:59 |
ATR ist die mittlere Tagesspanne der 20 Vortage. Vier Filter mal zwei Niveaus ergeben acht Tests, gepoolt über die drei Märkte (Cluster-t nach Datum), mit Mehrfachtest-Korrektur. Primär: W1 mit WL. Gate: netto t ≥ 2, q ≤ 0,10, der Sweep muss besser sein als der Einstieg zum Open und über dem 95. Perzentil einer Zufallsminute liegen.
2. Ergebnis: acht Zellen, keine trägt
| Filter | Niveau | n | netto bps | t | Sweep-Rate | Freitag long ab 09:31 (n, netto bps, t) |
|---|---|---|---|---|---|---|
| keiner | Woche | 202 | −5,54 | −0,63 | 17 % | 1.156, −5,34, −1,17 |
| keiner | Donnerstag | 363 | +1,29 | 0,19 | 31 % | wie oben |
| Woche ≥ 1 ATR im Minus | Woche | 71 | +1,67 | 0,09 | 33 % | 218, −17,74, −1,32 |
| Woche ≥ 1 ATR im Minus | Donnerstag | 72 | +5,71 | 0,30 | 33 % | wie oben |
| RSI(2) unter 10 | Woche | 42 | −17,63 | −0,63 | 43 % | 97, −28,25, −1,56 |
| RSI(2) unter 10 | Donnerstag | 45 | −5,14 | −0,18 | 46 % | wie oben |
| EMA9 unter EMA21 | Woche | 77 | −0,98 | −0,05 | 26 % | 293, −12,28, −0,91 |
| EMA9 unter EMA21 | Donnerstag | 105 | +0,43 | 0,02 | 36 % | wie oben |
Netto bps je Trade nach Kosten, Suchzeitraum 2015–2022. Die Primärregel ist fett. Sweep-Rate: Anteil der Freitage mit Auslöser.
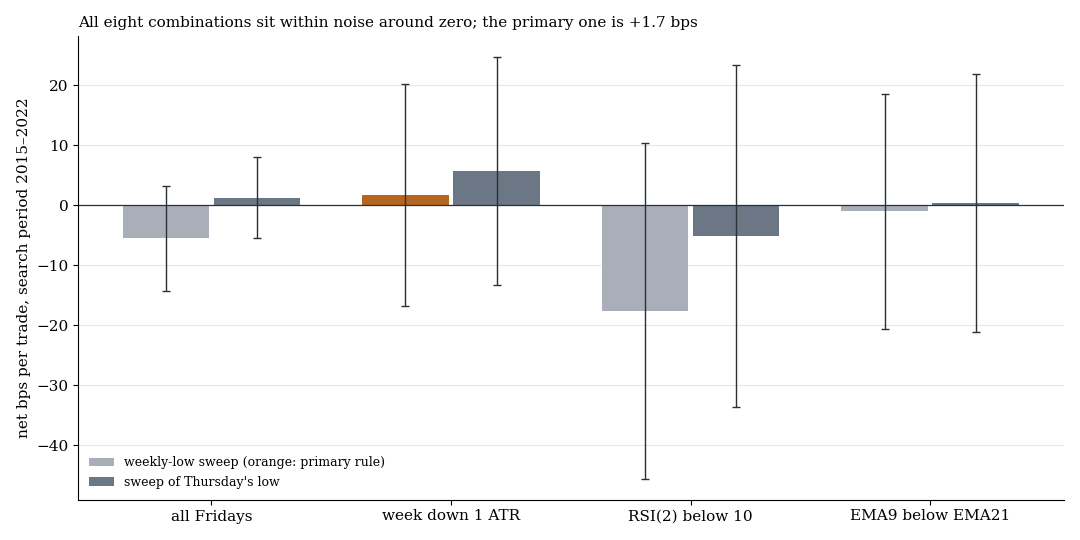
Netto je Trade mit einem Standardfehler, grau das Wochentief, blau das Donnerstagstief als Niveau, orange die Primärregel.
Die Primärregel brachte +1,67 bps (t 0,09, einseitig p 0,47, q 0,74). Je Markt: Dow +0,48, Nasdaq 100 +0,61, S&P 500 +3,87 bps, alle bei |t| unter 0,3. Eine zufällige Einstiegsminute an denselben Tagen kam im 95. Perzentil auf +5,63 bps, die Regel liegt darunter. Auf zwei Zufallsmärkten lag dieselbe Regel bei −3,72 und +3,67 bps. Die Jahre springen: 2015, 2016, 2018 und 2022 negativ, 2019 bis 2021 positiv, mit 6 bis 15 Trades je ausgewiesenem Jahr.
3. Kein Freitags-Rebound nach schwacher Woche
Die einfachere Frage zuerst: Wer nach einer schwachen Woche am Freitag ab Open kauft, ohne auf einen Sweep zu warten, bekommt −17,74 bps (W1, t −1,32), −28,25 bps (RSI(2), t −1,56) und −12,28 bps (EMA, t −0,91). An einem beliebigen Freitag sind es −5,34 bps (t −1,17). Eine schwache Woche kündigt damit keinen Rebound an, eher eine Fortsetzung der Schwäche, wenn auch ohne Signifikanz.
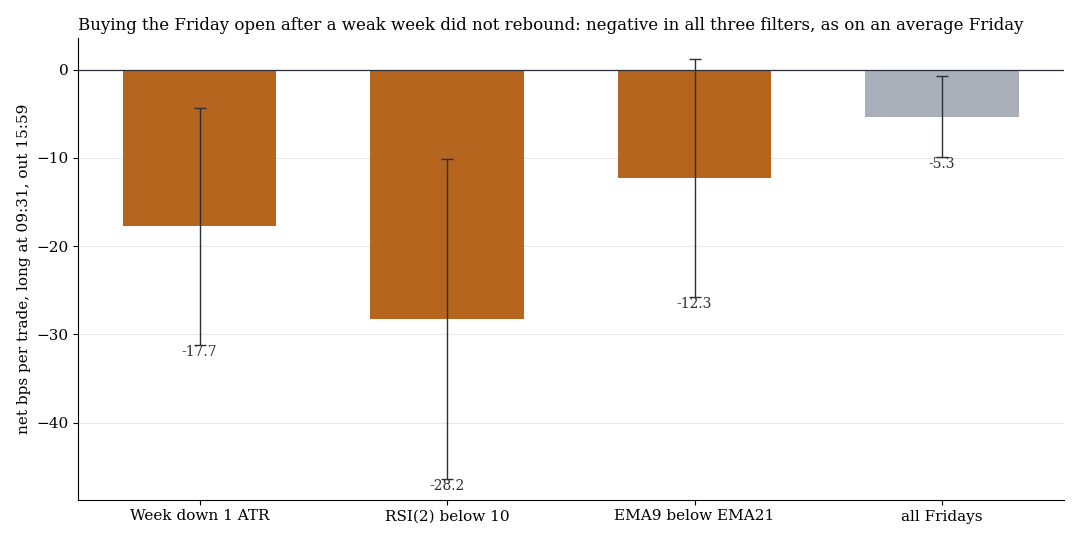
Netto je Trade, Einstieg 09:31, Ausstieg 15:59, in den drei Filtern gegen alle Freitage.
Warum +62,6 bps kein Beleg sind
Vergleicht man die Regel an den Auslöser-Tagen paarweise mit dem Einstieg zu 09:31 am selben Tag, kommen +62,64 bps heraus (t 4,23). Das sieht nach einem klaren Vorteil des Sweep-Zeitpunkts aus. Es ist ein Auswahlfehler: Auslöser-Tage sind per Definition Tage, an denen der Kurs nach 09:31 erst unter das Wochentief fiel. Der Einstieg zu 09:31 liegt an diesen Tagen vor dem Absturz und ist deshalb schon durch die Auswahl ein schlechter Zeitpunkt. Der faire Vergleich ist die zufällige Minute am selben Tag, und gegen sie liegt die Regel mit +1,67 bps unter dem 95. Perzentil von +5,63.
Was das heißt
Weder der Sweep des Wochentiefs noch die schwache Woche selbst liefern am Freitag einen Vorteil. Die drei US-Indizes sind hoch korreliert, die 71 Trades sind also nicht 71 unabhängige Beobachtungen, sondern weniger. Das Ergebnis passt zu unseren früheren Messungen: Sweeps allein waren schon im ersten Scan tot (Holdout +0,8 bps), und der RSI(2)-Rücksetzer trägt auf Tagesbasis, nicht als Freitags-Daytrade.
Grenzen
- Wenige Trades. 71 in der Primärregel (rund 20 bis 25 je Markt), die Zellen mit RSI(2) nur 42 und 45. Der Standardfehler der Primärregel liegt bei rund 19 bps (aus Mittelwert und t), kleine Effekte bleiben unsichtbar.
- Schwellen gewählt. Ein ATR Minus, RSI(2) unter 10 und die EMA-Längen 9 und 21 sind Standardwerte, nicht optimiert.
- Hoch korrelierte Märkte. Cluster nach Datum fängt das ab, vergrößert aber den Standardfehler.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde. 2023–2026 blieb unberührt.
- Nicht getestet: andere Wochentage, die Short-Seite nach starker Woche, andere Märkte, Haltedauer über den Tag hinaus.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Smart Money Concepts getestet, Zeit und Kalender intraday und RSI(2) auf US-Index-CFDs.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.