Datenbasis: Tagesdaten von Yahoo Finance, ergänzt um Tiingo für delistete Titel, für 943 Aktien. Universum: Aktien, die am Signaltag Mitglied im S&P 500 waren (zeitpunktgenaue Listen aus einem öffentlichen GitHub-Datensatz). Anteil der Mitglieder mit Kursdaten im Suchzeitraum 84 % (2005) bis 97 % (2017), im Holdout 97 % bis 100 %. Datenhygiene vorab festgelegt: Kurs mindestens 5 USD, keine Tagesbewegung über 50 %, keine eingefrorenen Kurse. Suchzeitraum 2005–2018, getrennter Holdout 2. Januar 2019 bis 16. Oktober 2026, genau ein Lauf. Kosten: 0,02 USD je Aktie und Seite, Spread 5 bps je Runde, Übernachtfinanzierung für Long-CFDs (Zins plus 2,5 % im Jahr), Dividenden über adjustierte Kurse; im Mittel 24,0 bps (Suchzeitraum) und 18,9 bps (Holdout) je Trade. Benchmarks: zufällige Einstiege derselben Aktien über dem 200-Tage-Schnitt mit gleicher Haltedauer, dieselbe Regel auf SPY, Zufallsmärkte. Vorab registriert am 21. Oktober 2026 (SHA-256 d62f3944…). Keine Handelsempfehlung.
Auf den drei großen US-Indizes hat der Kauf nach einem kurzen, scharfen Rücksetzer unseren Holdout bestanden (RSI(2) auf US-Index-CFDs). Auf zwölf anderen Märkten hielt dieselbe Familie nicht. Die nächste Frage lag nahe: Trägt sie auch auf den Einzelaktien, die in diesen Indizes stecken? Einzelaktien sind für CFD-Händler teuer, vor allem wegen der Übernachtfinanzierung, aber ein Rücksetzer-Trade dauert nur rund vier Tage.
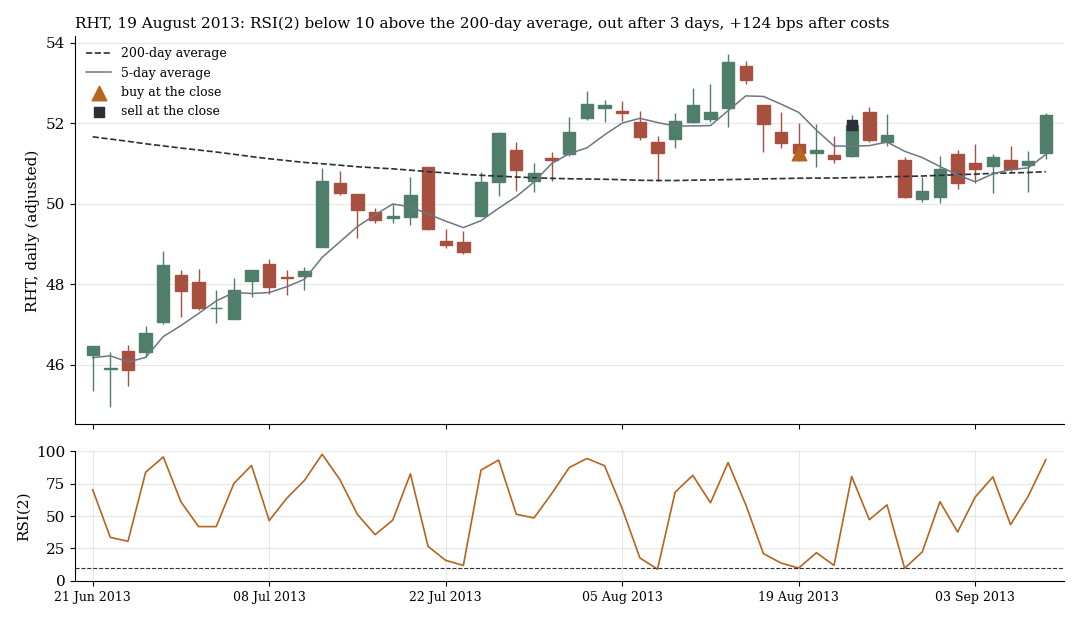
RHT, 19. August 2013: RSI(2) fällt unter 10, die Aktie liegt über ihrem 200-Tage-Schnitt. Kauf zum Schluss, Verkauf beim ersten Schluss über dem 5-Tage-Schnitt drei Tage später, +123,6 bps nach Kosten.
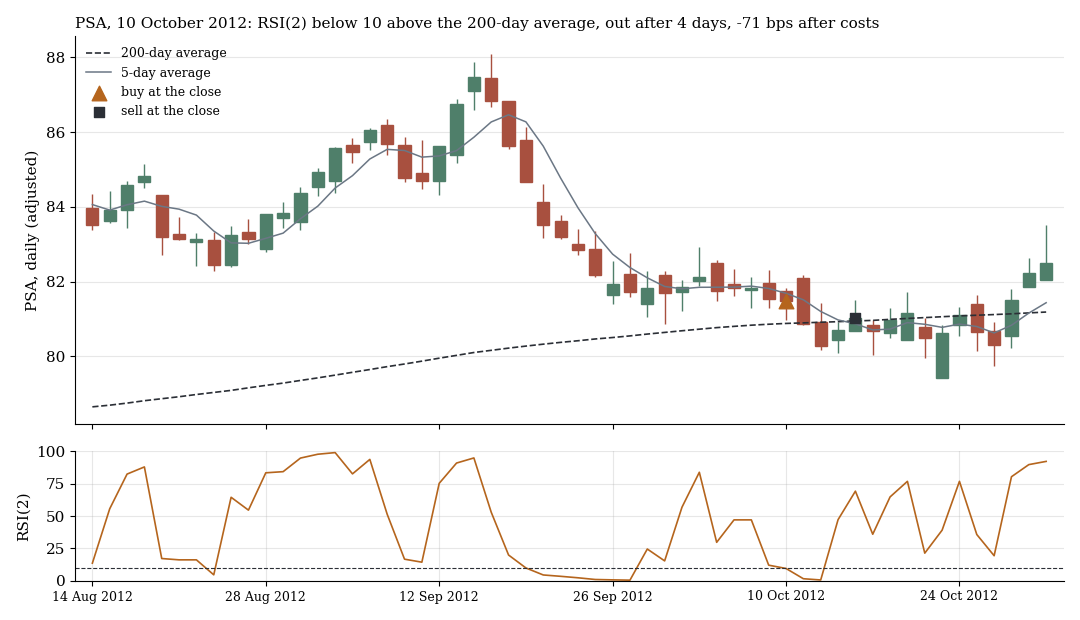
PSA, 10. Oktober 2012: dasselbe Signal, der Kurs fällt weiter, Ausstieg nach vier Tagen mit −71,3 bps. Beide Trades sind mit festem Seed (7) zufällig aus den Gewinn- und Verlusttrades der Regel im Suchzeitraum gezogen.
1. Die Regel
Signal am Tagesschluss: RSI(2) unter 10 (Variante S2: unter 5) und Schluss über dem 200-Tage-Schnitt. Mindestens 250 Handelstage Historie. Ausstieg beim ersten Schluss über dem 5-Tage-Schnitt, spätestens nach zehn Handelstagen, eine Position je Aktie. Einstieg zum Schluss des Signaltages (E0, Primärregel) oder zur nächsten Eröffnung (E1). Vier Tests, Mehrfachtest-Korrektur über alle vier. Tor im Suchzeitraum: netto t ≥ 2, q ≤ 0,10 und über dem 95. Perzentil zufälliger Einstiege. Der Holdout lief nur nach bestandenem Tor.
2. Der Suchzeitraum: bestanden
| Variante | Einstieg | Trades | netto bps | t | vor Kosten | Haltedauer |
|---|---|---|---|---|---|---|
| RSI(2) < 10 | Schluss | 39.922 | +17,21 | 2,07 | +41,24 | 3,8 Tage |
| RSI(2) < 10 | nächste Eröffnung | 34.636 | −9,69 | −1,12 | +13,59 | 3,3 Tage |
| RSI(2) < 5 | Schluss | 20.322 | +23,92 | 2,43 | +48,04 | 3,8 Tage |
| RSI(2) < 5 | nächste Eröffnung | 17.824 | −1,46 | −0,14 | +21,77 | 3,2 Tage |
Suchzeitraum 2005–2018, t mit Cluster nach Einstiegswoche, 612 bis 617 Aktien je Zeile.
Die Primärregel brachte +17,21 bps (q 0,039). Zufällige Einstiege derselben Aktien über dem 200-Tage-Schnitt lagen im Mittel bei −6,95 bps, ihr 95. Perzentil bei −4,48. Die gleiche Regel auf SPY brachte +17,92 bps (110 Trades, t 0,94). Der Effekt ist also kein Aktien-Drift, aber der SPY-Wert zeigt auch: Die Aktien liefern nicht mehr als der Index.
Eine Offenlegung: Die Regel war schon einmal gerechnet, bevor wir die Datenhygiene festgelegt hatten. Aus dem Index gestrichene Ticker hatten in der Yahoo-Quelle eingefrorene Mini-Kurse und Penny-Kurse, bei denen die Kommission von 0,02 USD je Aktie über 300 bps ausmachte. Dieser erste Lauf lag bei +14,0 bps (t 1,66, q 0,097) und hätte das Tor knapp verfehlt. Wir haben die Hygiene vorab und unabhängig von ihrer Wirkung auf alle Projekt-Tests angewandt und entschieden, dass nur der Lauf mit Hygiene über einen Holdout entscheidet. Beide Läufe sind hier genannt.
3. Der Holdout: lokal bestätigt
Der Holdout lief am 22. Oktober 2026 genau einmal.
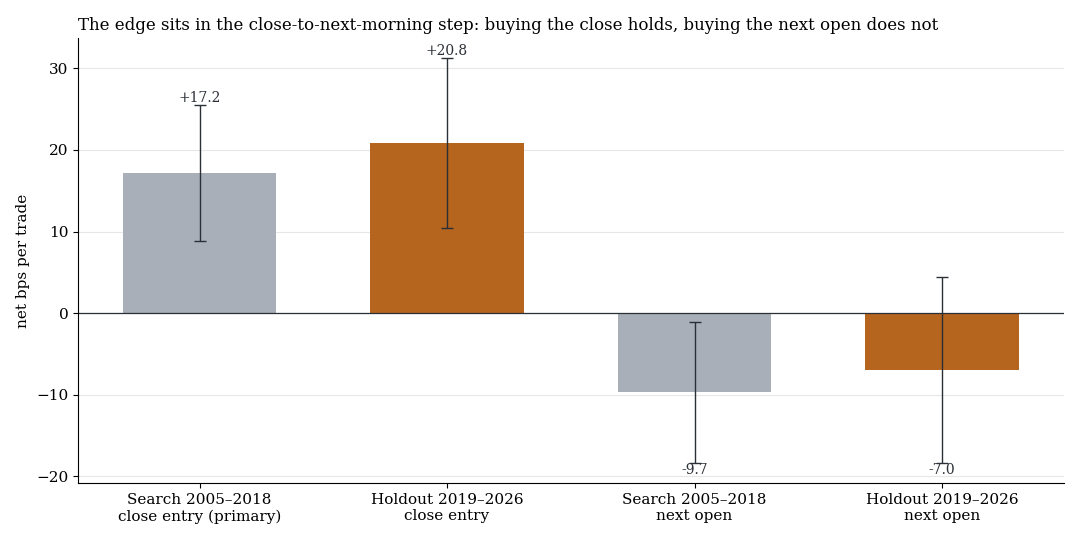
Netto je Trade mit einem Standardfehler. Grau der Suchzeitraum, orange der einmalige Holdout.
| Variante | Einstieg | Trades | netto bps | t |
|---|---|---|---|---|
| RSI(2) < 10 | Schluss | 24.750 | +20,84 | 2,00 |
| RSI(2) < 10 | nächste Eröffnung | 21.588 | −6,95 | −0,61 |
| RSI(2) < 5 | Schluss | 12.903 | +23,97 | 1,87 |
| RSI(2) < 5 | nächste Eröffnung | 11.459 | −2,96 | −0,21 |
Die Primärregel brachte +20,84 bps (t 2,00, einseitig p 0,023), mit Kosten × 1,5 immer noch +15,59 bps. Damit ist sie nach unseren Kriterien lokal bestätigt. Die Jahre:
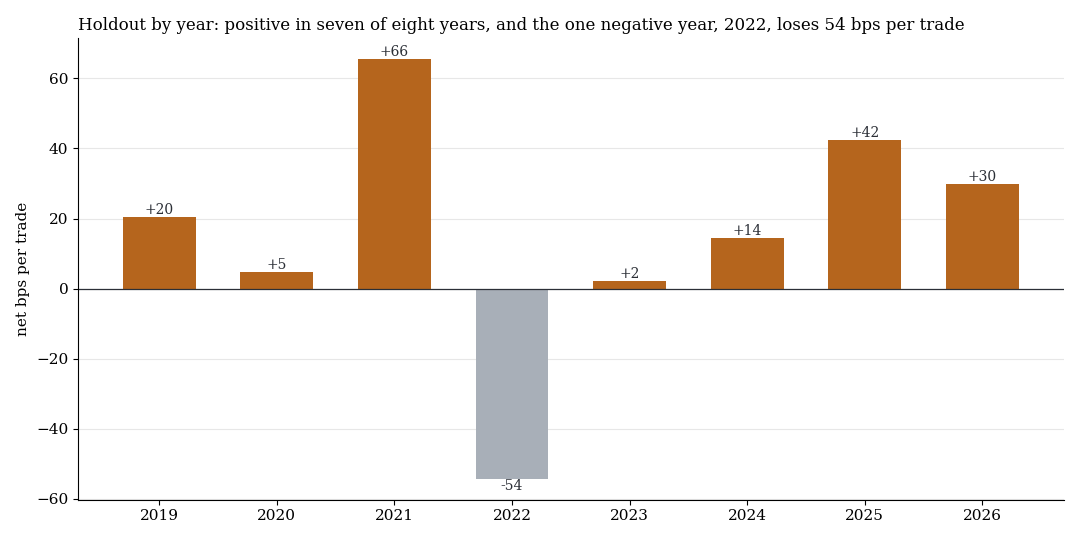
Netto je Trade nach Jahren, Primärregel, 2019 bis Oktober 2026.
Sieben von acht Jahren sind positiv (2021 +65,6, 2025 +42,5, 2026 +29,9), 2022 nicht: −54,3 bps. Im Suchzeitraum waren es 2008, 2011 und 2018 (−20,3, −25,8, −55,2). Die Regel hat ein Klumpenrisiko: In Stressphasen geben viele Aktien gleichzeitig das Signal, das hatten wir vorab als Vorbehalt notiert.
Zwei Befunde zur Einordnung. Erstens trägt der Effekt nur im Einstieg zum Schluss. Mit dem Einstieg zur nächsten Eröffnung sind es im Holdout −6,95 bps: Der Vorteil liegt im Schritt vom Schluss in den nächsten Morgen. Zweitens ist ein CFD nur bis 15:59 Uhr New Yorker Zeit handelbar, nicht zur Schlussauktion. Wir haben die Regel deshalb auf den echten CFD-Tageskerzen eines Brokers (Pepperstone, MT5) nachgerechnet, 390 Aktien von August 2020 bis Oktober 2026: +16,05 bps (t 1,49), gegen +19,93 bps (t 1,89) zum Auktionsschluss derselben Aktien im selben Fenster. Die Ausführung kostet also rund 3,9 bps, der CFD-Schluss lag an Signaltagen im Mittel 7,4 bps unter der Auktion, günstig für Long-Einstiege.
4. Global nicht bestätigt
Ein einzelner Holdout-Test sagt wenig, wenn man viele macht. Nach der Korrektur über alle 110 Holdout-Tests des Programms (Benjamini-Hochberg) liegt diese Regel bei q 0,22. Bestanden haben nur zwei Regeln: der FTSE-Stichtag (q 0,0015) und der RSI(2)-Rücksetzer auf US-Index-CFDs (q 0,0044). Die nächstbeste lag bei q 0,18.
5. Beschreibend: Robustheit und Regime (2005–2026)
Die folgenden Zahlen sind nachträglich gerechnet und kein Test.
- Parameter. Alle 24 Kombinationen aus RSI-Schwelle (5, 10, 15, 20), Ausstiegs-Schnitt (3, 5, 10 Tage) und maximaler Haltedauer (5, 10 Tage) sind positiv, je strenger der RSI und je länger der Ausstieg, desto besser. Die Basisregel liegt bei +18,6 bps (t 2,9).
- Regime. Bei VIX ab 19 +47,49 bps (t 3,12), bei VIX 15 bis 19 +12,37 (t 1,44), bei VIX unter 15 −4,23 (t −0,60). Aktien mit hoher Schwankung +39,53 (t 4,46), mit niedriger +1,25 (t 0,20).
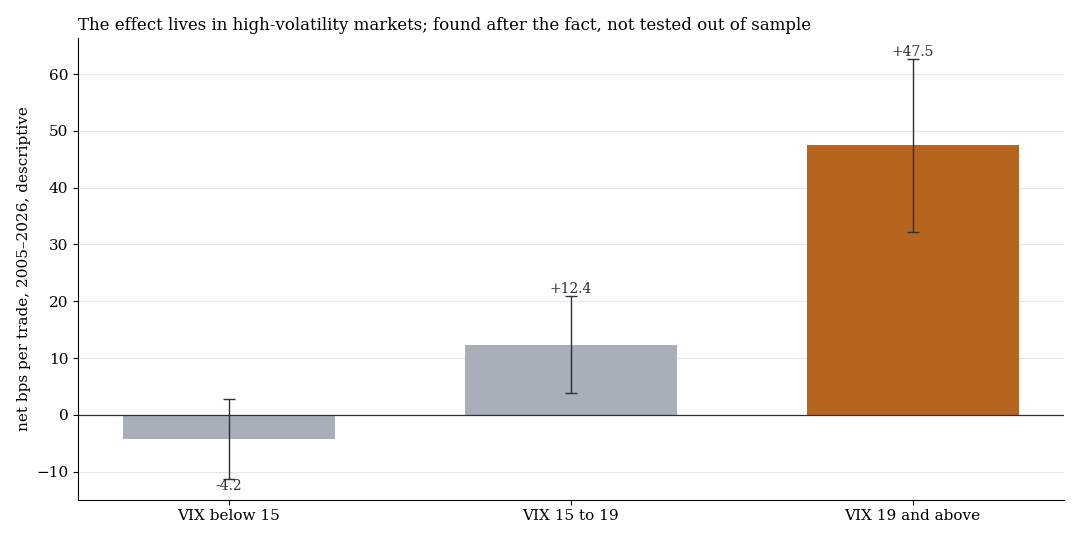
Netto je Trade nach VIX-Regime, 2005–2026, beschreibend. Orange: VIX ab 19.
- Kosten. Mit 5 bps Spread +18,60 (t 2,86), mit 10 bps +13,60 (t 2,09), mit 15 bps +8,60 (t 1,32).
- Als Portfolio. Gleichgewichtet, niedrigster RSI zuerst, ohne Hebel: bei 5 Positionen +5,2 % im Jahr, höchster Verlust −31,4 %, Sharpe 0,42; bei 10 Positionen +4,4 %, −31,2 %, 0,44; bei 20 +3,5 %, −29,1 %, 0,43. 2026 bisher −16,3 % bei 10 Positionen. Die Auswahl des niedrigsten RSI ist im Schnitt schlechter als die Regel über alle Signale (+8 bis +10 bps je Trade gegen +18,6).
Die Regime- und Volatilitäts-Befunde haben wir erst nach dem Holdout gefunden. Prüfen lassen sie sich nur noch in einem Vorwärtstest, der Holdout ist verbraucht.
Was das heißt
Der Rücksetzer-Kauf auf Einzelaktien funktioniert im Rückblick auf zwei getrennten Zeiträumen, vor Kosten mit rund +40 bps je Trade und nach Aktien-CFD-Kosten mit +17 bis +21 bps. Die globale Korrektur über alle Tests lässt das nicht zu einem sicheren Befund werden. Als eigenständige Strategie ist die Ausbeute schwach: rund 3,5 bis 5,2 % im Jahr bei einer Einheit Kapital ohne Hebel und Rückgängen von rund 29 bis 31 %, mit einem Klumpenrisiko, wenn viele Titel gleichzeitig Signale geben. Als Baustein neben anderen ist der Effekt interessanter als als alleinige Regel.
Grenzen
- Schlusskurs-Einstieg. Der Effekt hängt am Einstieg zum Schluss. Auf CFD-Kerzen bleibt er positiv, aber kleiner (t 1,49), und er deckt nur 2020–2026 ab.
- Überlebens-Rest. Die Abdeckung der Mitglieder liegt bei 84 bis 100 %. Fehlende Titel sind vermutlich überwiegend delistete, die schlechter gelaufen sein könnten. Das würde das Ergebnis eher beschönigen.
- Kostenmodell. Spread 5 bps, Kommission 0,02 USD je Aktie und Seite und Swap-Aufschlag von 2,5 % im Jahr sind Annahmen auf Basis eines Brokers. Leihgebühren sind irrelevant (nur long).
- Dividenden. Im CFD-Nachtest nicht gutgeschrieben, das ist konservativ.
- Nicht getestet: Short-Seite, andere Indizes als der S&P 500, ein Filter nach VIX vorab (nur nachträglich beschrieben), Positionsgröße nach Volatilität.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: RSI(2) auf US-Index-CFDs, Rücksetzer auf 15 Märkten und Unser Ablauf seit Oktober 2026.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.