Datenbasis: S&P-500-Aktien (zeitpunktgenaue Mitgliedschaft), Tagesdaten von Yahoo Finance und Tiingo, Earnings-Termine und Überraschungen von Yahoo Finance (18.397 Meldungen von 464 Aktien, Abdeckung der Mitglieder 59 % im Jahr 2005 bis 81 % im Jahr 2017). Suchzeitraum 2005–2018. Der Holdout 2019–2026 blieb ungerechnet, weil das Tor verfehlt wurde. Jeder Trade ist marktbereinigt: Aktie gegen ein Gegenbein in SPY. Kosten: 0,02 USD je Aktie und Seite, Spread 5 bps je Runde (SPY-Bein 2 bps), Übernachtfinanzierung auf beiden Beinen (Zins ± 2,5 % im Jahr). Datenhygiene vorab festgelegt: Kurs mindestens 5 USD, keine Tagesbewegung über 50 %. Benchmarks: zufällige Vorzeichen derselben Trades, zufällige Tage derselben Aktien. Vorab registriert am 21. Oktober 2026 (Quartalszahlen 6580f047…, Kurzfrist-Regeln 63146581…). Keine Handelsempfehlung.
Aktien haben mehr Ereignisse als Indizes, und je Trade kann viel hängen bleiben. Das gilt auch für CFDs, solange die Haltedauer kurz ist. Wir haben vier Ereignisfamilien auf S&P-500-Aktien gemessen, zwei Drift-Ideen (nach Quartalszahlen, vor den Zahlen) und zwei kurzfristige (Umkehr nach Extrem-Abverkauf ohne News, Fortsetzung oder Umkehr am Gap-Tag nach Zahlen). Die Indexaufnahmen stehen in einer eigenen Studie.
1. Der Drift nach Quartalszahlen
Zwei Auslöser, in Quintilen der letzten 90 Tage: die Gewinn-Überraschung (SUE) und die erste Kursreaktion (EAR, Rendite des Reaktionstages minus SPY). Das obere Quintil geht long, das untere short, abgesichert gegen SPY, Einstieg zum Schluss des Reaktionstages, Ausstieg nach 5 oder 20 Handelstagen. Als dritte Regel kauft die Vor-Zahlen-Prämie die Aktie sechs bis einen Tag vor der Meldung. Primär: EAR mit 20 Tagen.
| Regel | n | vor Kosten bps | netto bps | t |
|---|---|---|---|---|
| Überraschung (SUE), 5 Tage | 7.339 | +21,39 | −13,93 | −2,47 |
| Überraschung (SUE), 20 Tage | 7.339 | +22,73 | −42,69 | −4,17 |
| Erste Reaktion (EAR), 5 Tage | 7.291 | +17,63 | −15,09 | −2,80 |
| Erste Reaktion (EAR), 20 Tage | 7.291 | +31,60 | −31,20 | −3,59 |
| Vor-Zahlen-Prämie, 5 Tage | 18.397 | +13,48 | −18,92 | −4,36 |
Je Trade, Suchzeitraum 2005–2018, marktbereinigt, t mit Cluster nach Kalenderwoche.
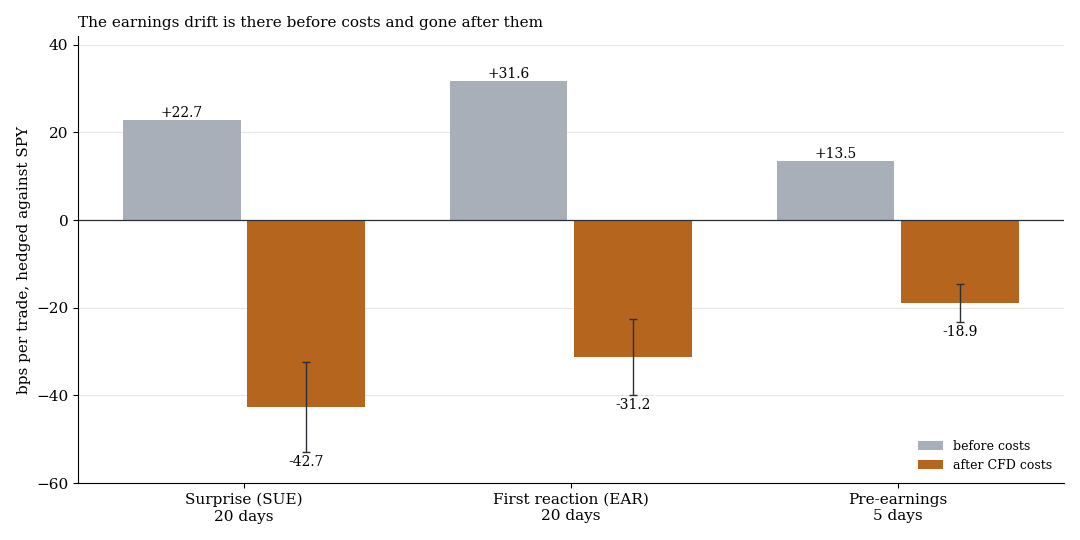
Hellgrau vor Kosten, orange nach CFD-Kosten mit einem Standardfehler.
Die Richtung ist echt. Mit zufällig vertauschten Vorzeichen läge dasselbe Trade-Set bei −62,99 bps, die echte Richtung bringt rund 32 bps mehr. Die Kosten fressen sie aber auf: Brutto minus netto sind es beim Primärtest rund 63 bps je Trade, der größte Teil davon Übernachtkosten, weil beide Beine gehalten werden und der Aufschlag von 2,5 % im Jahr auf beiden Seiten anfällt. Die Jahre schwanken stark, 12 von 14 sind netto negativ (2009 +76,3 bps, 2018 −73,6 bps).
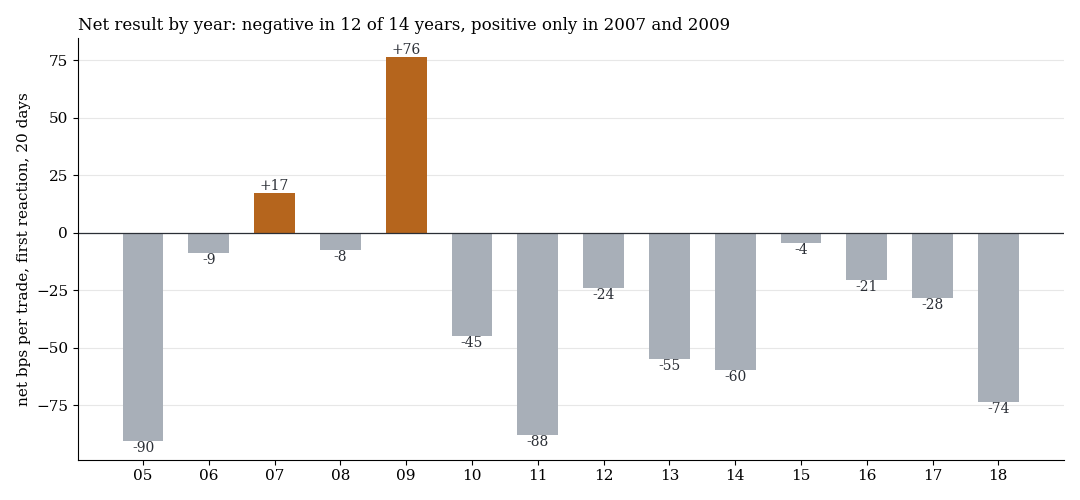
Netto je Trade, erste Reaktion mit 20 Tagen, 2005 bis 2018.
2. Kurzfristig: Extrem-Abverkauf ohne News und Gap-Tag
Damit der Swap klein bleibt, haben wir Haltedauern von höchstens drei Tagen geprüft.
Extrem-Abverkauf ohne News. Eine Aktie fällt an Tag d gegenüber SPY um mindestens drei Standardabweichungen der letzten 60 Tage, ohne Earnings-Termin von zwei Tagen davor bis einen Tag danach. Long zum Open von d+1 gegen SPY, Ausstieg nach 1 oder 3 Tagen. Gespiegelt der Extrem-Anstieg (short).
Gap-Tag nach Zahlen. Der Gap zum Open des Reaktionstages liegt im oberen Quintil der letzten 90 Tage. Einstieg zum Open mit der Richtung des Gaps (Fortsetzung) oder dagegen (Umkehr), Ausstieg zum Schluss desselben Tages.
| Regel | n | vor Kosten bps | netto bps | t |
|---|---|---|---|---|
| Extrem-Abverkauf, long, 1 Tag | 7.500 | +2,21 | −19,76 | −3,91 |
| Extrem-Abverkauf, long, 3 Tage | 7.498 | +9,94 | −16,16 | −1,74 |
| Extrem-Anstieg, short, 1 Tag | 8.278 | +6,41 | −15,50 | −2,43 |
| Extrem-Anstieg, short, 3 Tage | 8.277 | +12,61 | −13,47 | −1,36 |
| Gap-Tag, Fortsetzung | 3.562 | +18,21 | −2,89 | −0,39 |
| Gap-Tag, Umkehr | 3.562 | −18,21 | −39,31 | −5,33 |
Suchzeitraum 2005–2018, marktbereinigt, Cluster-t nach Einstiegswoche. Primär: Extrem-Abverkauf, 1 Tag (q 1,00).
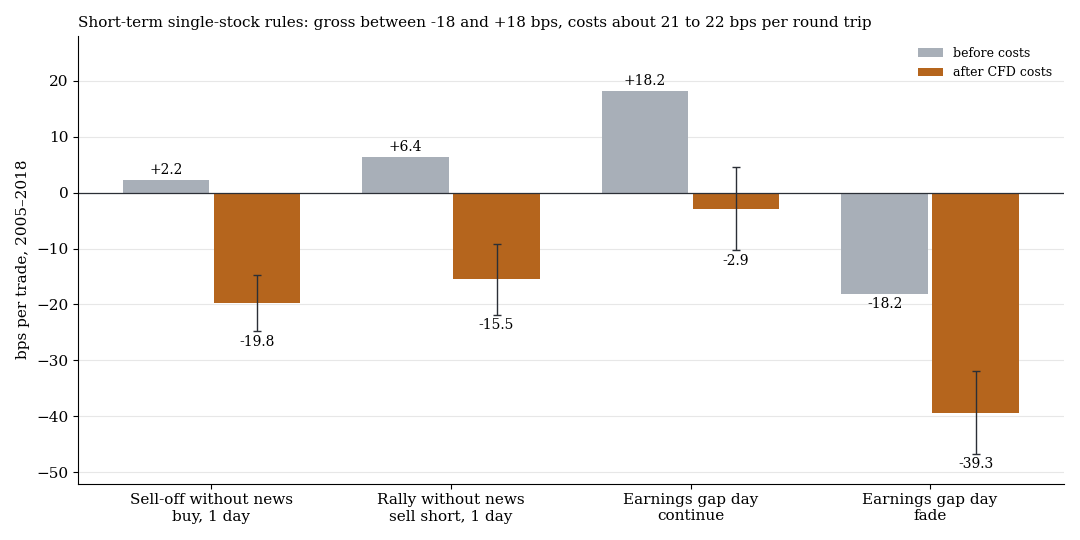
Vor Kosten (grau) und nach Kosten (orange, ein Standardfehler).
Die Kosten betragen je Runde rund 21 bis 22 bps, und das ist fast der ganze Befund: Zufällige Tage derselben Aktien lagen mit −21,51 bps (1 Tag) ebenfalls im Minus. Vor Kosten bringt der Gap-Tag in Fortsetzung +18,21 bps, nach Kosten bleiben −2,89 (t −0,39). Dieser Test wäre der interessanteste, aber der Einstieg zum Open ist mit Tagesdaten idealisiert, und ein Aktien-CFD handelt erst ab 09:31 Uhr New Yorker Zeit, ohne Eröffnungsauktion. Echte Fills wären schlechter.
Was das heißt
Nach Quartalszahlen steckt vor Kosten echte Richtungsinformation, je nach Regel 13 bis 32 bps. Der CFD als Vehikel verschlingt sie: Wer eine Aktie wochenlang mit CFD hält, zahlt Übernachtzinsen und den Aufschlag, und wer sie nur einen Tag hält, zahlt rund 21 bis 22 bps Handelskosten gegen ein Ereignis von wenigen bps. Ob eine Aktie in einem Depot ohne diesen Aufschlag anders ausfällt, haben wir nicht gemessen. Unsere Kostenannahmen stammen von einem CFD-Broker.
Grenzen
- Überlebens-Rest. Die Earnings-Daten decken die Mitglieder zu 59 bis 81 % ab, bei delisteten Titeln kennt Yahoo kaum Termine. Das bevorzugt eher die überlebenden Aktien.
- Yahoo-Überraschung. Die Konsensschätzung von Yahoo ist nicht gleichwertig mit professionellen Datenbanken, und die Zuordnung vor oder nach Börsenöffnung ist ungenau.
- Open-Fills idealisiert. Besonders beim Gap-Tag.
- Leihgebühren. Für Shorts auf Einzelaktien unbekannt.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde. 2019–2026 blieb unberührt.
- Nicht getestet: echte Aktien ohne Swap-Aufschlag, Intraday-Einstiege nach dem Open, Verkaufsregeln mit Stopp.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: RSI(2) auf S&P-500-Aktien, S&P-500-Aufnahmen und veröffentlichte Anomalien nach Kosten.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.