Datenbasis: Mitgliedschaft im S&P 500 zeitpunktgenau aus einem öffentlichen GitHub-Datensatz, Kurse von Yahoo Finance und Tiingo (delistete Titel), Gegenbein SPY. Ankündigungsdaten aus den Pressemitteilungen von S&P Dow Jones Indices (259 Mitteilungen 07/2012 bis 10/2026, frei abrufbar). Suchzeiträume: ab Wirksamkeit 2005–2018, ab Ankündigung 2012–2018. Getrennte Holdouts 2019 bis Oktober 2026, je genau ein Lauf. Kosten: 0,02 USD je Aktie und Seite, Spread 5 bps je Runde für die Aktie (Streichungen 10) und 2 bps für das SPY-Bein, Übernachtfinanzierung auf beiden Beinen. Datenhygiene vorab festgelegt: Kurs mindestens 5 USD, keine Tagesbewegung über 50 %, keine eingefrorenen Kurse. Benchmarks: zufällige Daten derselben Aktien. Vorab registriert am 21. Oktober (ab Wirksamkeit, SHA-256 93d312ae…) und 23. Oktober 2026 (ab Ankündigung, 6f7cbbb4…). Keine Handelsempfehlung.
Wenn eine Aktie in den S&P 500 aufgenommen wird, müssen Indexfonds sie zum Schluss vor der Wirksamkeit kaufen, unabhängig vom Preis. Zwei Handelsideen leiten sich davon ab. Erstens: Der Kaufdruck ist vorbei, danach gibt der Kurs nach, also short ab Wirksamkeit. Zweitens: Zwischen Ankündigung und Stichtag läuft der Kurs weiter nach oben, also long ab Ankündigung. Dass der Effekt seit etwa 2010 kleiner geworden ist, steht in der Literatur (Lynch und Mendenhall 1997, Chen, Noronha und Singal 2004).
Ein Hinweis zu den Daten: Die Ankündigungstermine fehlten uns zuerst, deshalb gibt es zwei Tests. Der erste kennt nur den Tag der Wirksamkeit, der zweite die Ankündigung selbst.
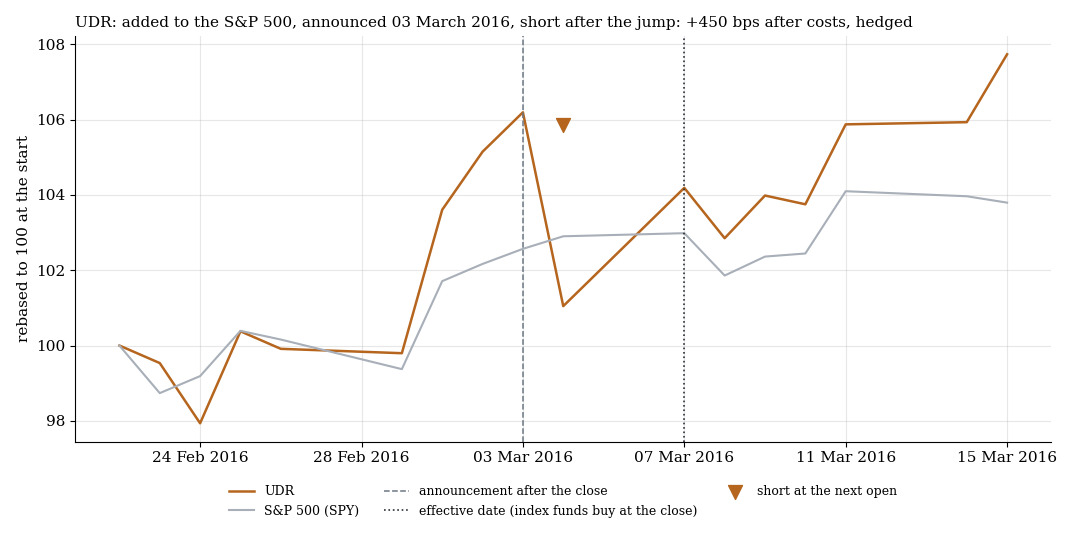
UDR, Ankündigung am 3. März 2016 nach Börsenschluss: Short zum Open des Folgetages, Ausstieg zum Schluss vor der Wirksamkeit, abgesichert mit SPY: +450,2 bps nach Kosten.
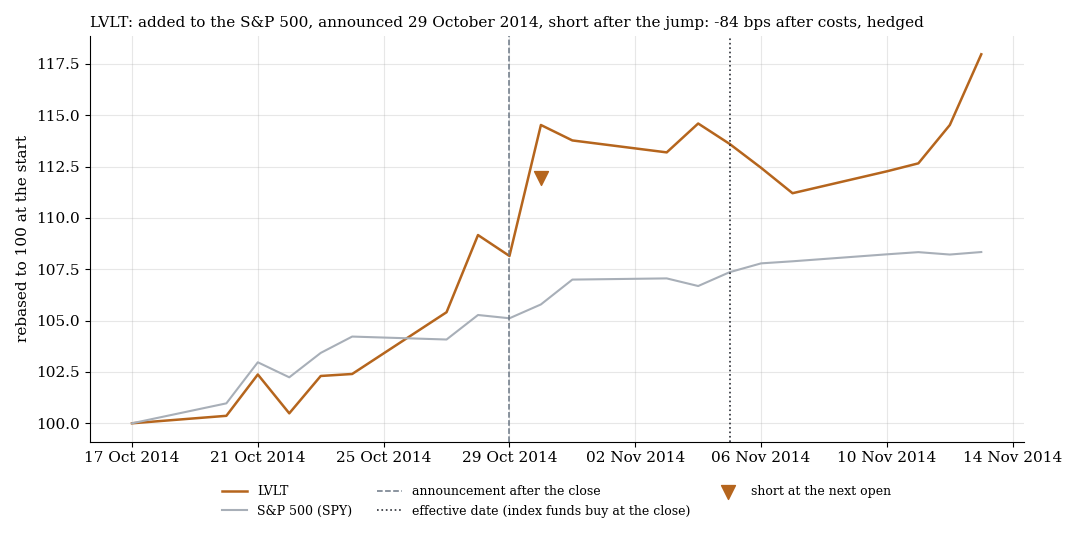
LVLT, Ankündigung am 29. Oktober 2014: dieselbe Regel, −84,1 bps. Beide Fälle sind mit festem Seed (7) zufällig aus den Gewinn- und Verlusttrades der gespiegelten Regel im Suchzeitraum gezogen.
1. Ab Wirksamkeit: Aufnahme short, 20 Tage
Tag 0 ist der erste Handelstag als Mitglied. Short der Aktie zum Open von Tag 0, long SPY mit demselben Nennwert, Ausstieg zum Schluss von Tag 19. Getestet wurden die Aufnahme (short) und die Streichung (long), je mit 5 und 20 Tagen, die Primärhypothesen sind beide mit 20 Tagen.
| Suchzeitraum 2005–2018 | n | netto bps | t | Aktienbein allein |
|---|---|---|---|---|
| Aufnahme short, 5 Tage | 262 | +32,60 | 1,22 | +82,32 |
| Aufnahme short, 20 Tage | 262 | +90,95 | 1,73 | +151,05 |
| Streichung long, 5 Tage | 88 | −11,77 | −0,18 | −11,76 |
| Streichung long, 20 Tage | 86 | +142,04 | 0,93 | +195,14 |
Die Primärregel (Aufnahme, 20 Tage) kam auf q 0,17 und verfehlte damit das Tor. Zufällige Daten derselben Aktien lagen als Short gegen SPY selbst im Minus (Mittel −142,11 bps): Die Titel in unseren Daten haben den Index im Schnitt übertroffen, der Vergleich mit dem Zufall ist also großzügig. Von den Streichungen waren nur 35 % auswertbar (117 von 338), weil die Kurse der gestrichenen, oft übernommenen Titel in freien Quellen fehlen. Die Streichungs-Zahlen sind deshalb nicht belastbar, einen Holdout gab es dafür nicht. Bei den Aufnahmen waren 76 % auswertbar.
Auf unsere Entscheidung haben wir die Aufnahme-Regel trotz verfehltem Tor einmal im Holdout gerechnet, als gekennzeichnete Ausnahme: 2019 bis Oktober 2026, 145 Fälle. Ergebnis +65,27 bps (t 0,62, einseitig p 0,27), mit Kosten × 1,5 +59,02, nicht bestätigt. Das Short-Aktienbein allein lag bei −70,31 bps. Der positive Gesamtwert kommt vom Gegenbein, dem long gehaltenen SPY. Die Jahre streuen stark: 2019 −132,1, 2020 −275,2, 2021 +372,1, 2022 −110,2, 2023 +345,3, 2024 +395,0, 2025 +70,8, 2026 −76,0 bps.
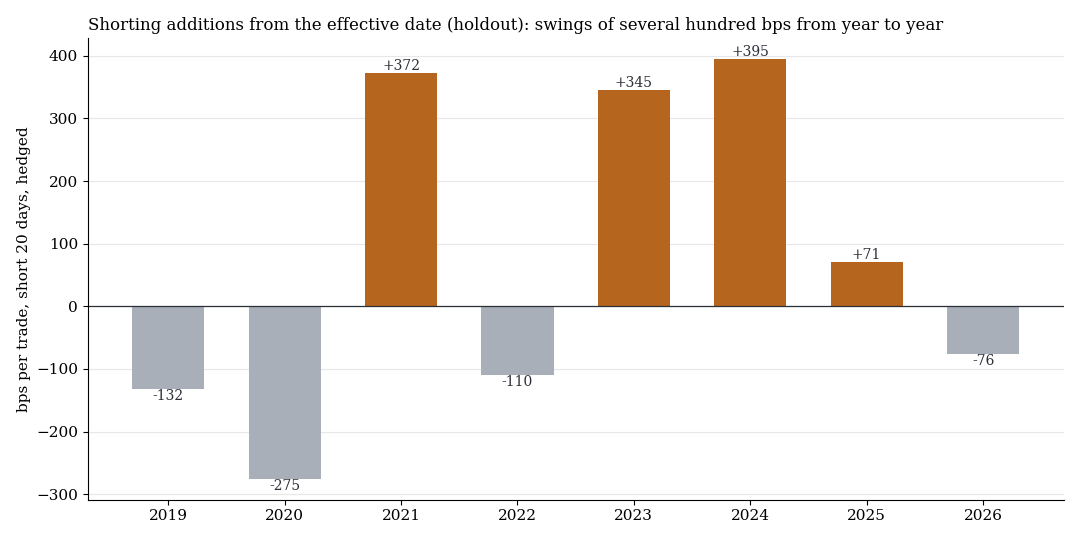
Netto je Trade nach Jahren, Aufnahme short, 20 Tage, abgesichert, Holdout 2019 bis Oktober 2026.
2. Ab Ankündigung bis zum Stichtag
Mitteilungen kommen nach Börsenschluss (Tag A), der früheste Einstieg ist der Open am Tag A+1. Der Stichtag S ist der Handelstag vor der Wirksamkeit, an dem die Indexfonds zum Schluss kaufen. Die vorab registrierte Regel: Aufnahme long zum Open von A+1, Ausstieg zum Schluss von S, abgesichert mit short SPY.
| Suchzeitraum 2012–2018 | n | netto bps | t |
|---|---|---|---|
| Aufnahme long, A+1 bis Stichtag | 112 | −154,96 | −5,82 |
| Streichung short | 47 | −156,38 | −1,64 |
Die Primärregel verlor −154,96 bps (t −5,82), in allen sieben Jahren (2012 bis 2018: −134,5, −155,5, −105,8, −28,5, −234,8, −184,7, −171,1). Der Grund liegt vor dem Einstieg: Der Ankündigungssprung vom Schluss von Tag A bis zum Open von A+1 betrug +155,5 bps, aber er ist nicht handelbar. Wer danach long kauft, kauft oben, und der Kurs gibt bis zum Stichtag nach.
Gespiegelt, also nach dem Blick auf das Ergebnis, sah das so aus: Aufnahme short zum Open von A+1 bis zum Stichtag brachte im Suchzeitraum +116,87 bps (t 4,40), in 6 von 7 Jahren positiv, 69 % der Trades im Plus, gegen zufällige Daten derselben Aktien (Mittel −65,01 bps) deutlich besser. Das sah nach einem Fund aus. Eine nach Sicht gespiegelte Richtung darf kein Tor bestehen, aber sie war einen einzelnen Holdout-Lauf wert, als gekennzeichnete Ausnahme.
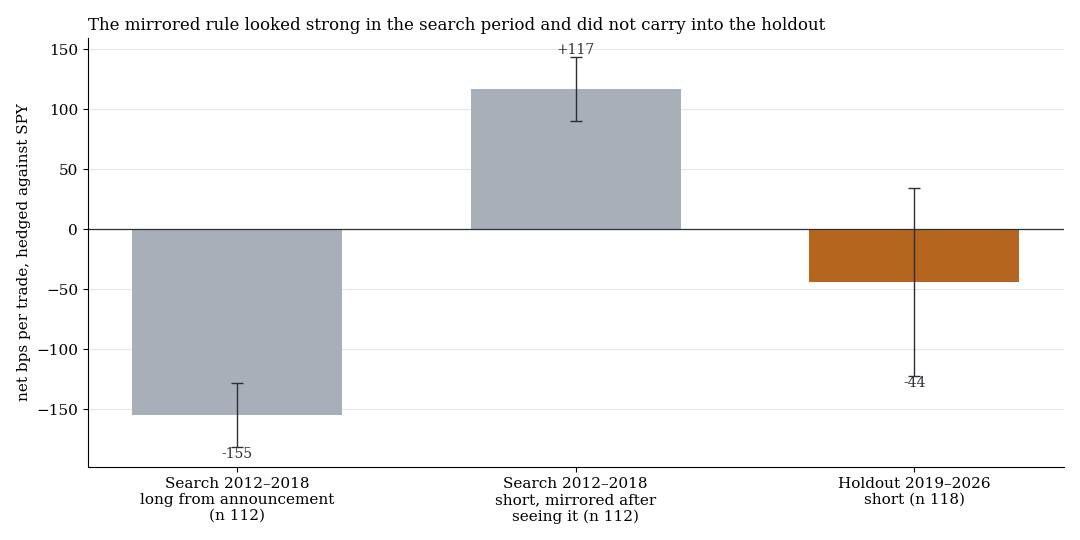
Netto je Trade, abgesichert gegen SPY, ein Standardfehler. Grau der Suchzeitraum (long wie vorab, short gespiegelt nach Sicht), orange der Holdout.
Im Holdout 2019 bis Oktober 2026 (118 Aufnahmen) brachte die gespiegelte Regel −43,71 bps (t −0,56, einseitig p 0,71), mit Kosten × 1,5 −49,41. Nicht bestätigt. Die Jahre springen von −357,6 (2023) bis +194,0 bps (2026). Für die rund ein Drittel der Aufnahmen, die heute als CFD verfügbar sind, waren es −298,93 bps bei 40 Fällen (t −1,83), und auf 19 Fällen mit CFD-Tageskerzen −528,41 gegen −513,48 bps zur Schlussauktion.
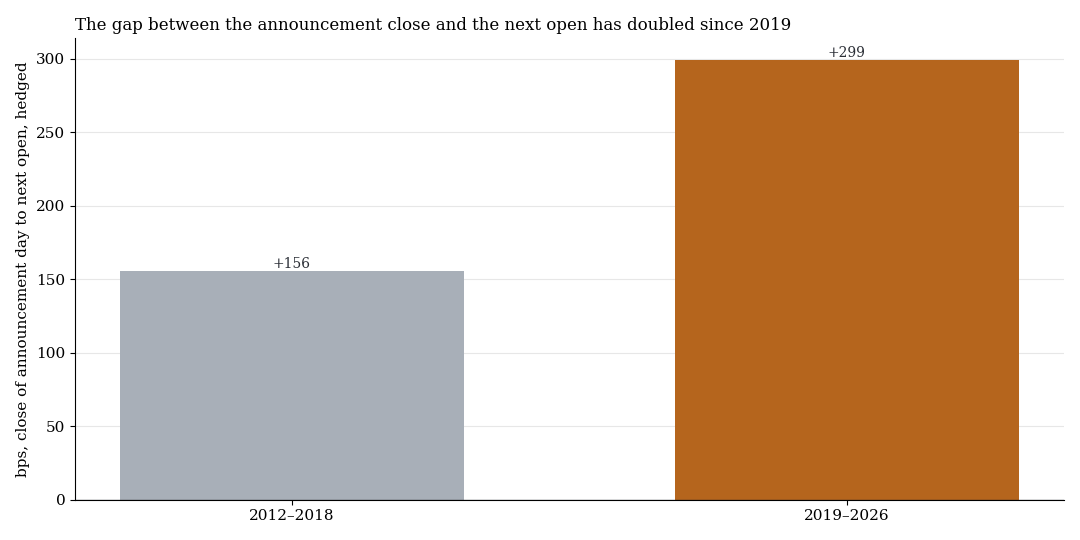
Der Sprung vom Schluss des Ankündigungstages bis zum Open des Folgetages, abgesichert, nicht handelbar. 2012–2018 +155,5 bps, 2019–2026 +299,2 bps.
Der Ankündigungssprung hat sich seit 2019 fast verdoppelt, von +155,5 auf +299,2 bps. Wer ihn handeln wollte, müsste vor der Mitteilung wissen, was angekündigt wird. Danach gibt es im Holdout kein verlässliches Zurückfallen mehr, das den Short trägt.
3. Die Zählung
In der globalen Korrektur über alle Holdout-Tests des Programms (Benjamini-Hochberg) liegt die Aufnahme-Ausnahme ab Wirksamkeit bei q 0,59, die gespiegelte Ankündigungs-Regel bei q 0,95. Beide sind als Ausnahmen ohne bestandenes Tor gekennzeichnet.
Was das heißt
Der Index-Effekt der S&P-500-Aufnahme lässt sich mit freien Daten nicht als Handelsregel nutzen. Die Richtung, die im Suchzeitraum stark aussah, hat sich im Holdout nicht gehalten, und der Ankündigungssprung, der größte Teil der Bewegung, liegt vor jedem möglichen Einstieg. Seit 2019 sind die Ausschläge von Jahr zu Jahr groß. Mögliche Ursache, von uns nicht geprüft: Meme- und Privatanleger-Handel, der die Lehrbuch-Umkehr stört. Nur rund ein Drittel der Aufnahmen der letzten Jahre hat heute einen Aktien-CFD, bei rund fünf Fällen im Jahr bliebe selbst ein echter Vorteil unter der Messbarkeit.
Grenzen
- Streichungen nicht belastbar. Nur 35 % im Suchzeitraum und 55 % im Holdout auswertbar, weil Kurse gestrichener Aktien in freien Quellen fehlen. Das Ergebnis dazu ist ausdrücklich nicht als „kein Edge“ zu lesen.
- Ankündigungs-Daten. 78 % der Aufnahmen und 84 % der Streichungen ließen sich einer Mitteilung zuordnen. Fehlende Ereignisse können das Bild verschieben.
- Richtung nach Sicht. Die gespiegelte Regel wurde nach dem Suchzeitraum gewählt. Der Holdout ist eine Ausnahme ohne bestandenes Tor und deshalb nur als Gegenprobe zu lesen.
- Leihgebühren. Für Shorts auf Einzelaktien sind Leihgebühren und die Verfügbarkeit als CFD unbekannt.
- Schlusskurs. Ein Aktien-CFD handelt nur bis 15:59 Uhr New Yorker Zeit, nicht zur Schlussauktion, zu der die Indexfonds kaufen.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Index-Stichtage im FTSE 100, Zwangsflüsse, zweite Runde und RSI(2) auf S&P-500-Aktien.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.