Datenbasis: Unser eigenes Regelbuch aus Ausbrüchen von Referenzkerzen (25 Kombinationen von Regel und Markt), hier vier Regelfamilien auf DAX, FTSE 100, Dow und Nasdaq 100, korrigierte Rechenkette auf Minutendaten, Suchzeitraum 2015–2022. Der Holdout ab 2023 blieb unberührt, weil kein Kandidat das Kriterium erfüllte. Overnight-Range (ONR): Hoch und Tief der Nacht vor der Kassa, gültig an 73 % der Trades. Benchmark: Unterschied zum Rest derselben Regel und desselben Markts, und dieselbe Messung auf zwei Zufallsmärkten als Differenz in Differenzen. Vorab registriert am 11. Oktober 2026 vor jeder Zahl. Keine Handelsempfehlung.
Aus der Praxis kam ein konkretes Bild: Eine Kerze läuft aus der Overnight-Range heraus, die nächste schließt wieder drin, und danach bricht die Ausbruchsregel in die Gegenrichtung. Der Fehlausbruch hätte die Stopps auf der einen Seite eingesammelt, der echte Ausbruch gehe dann zur anderen. Die zweite Frage: Hilft es, wenn vorher ein Doppeltop oder Doppelboden entstanden ist?
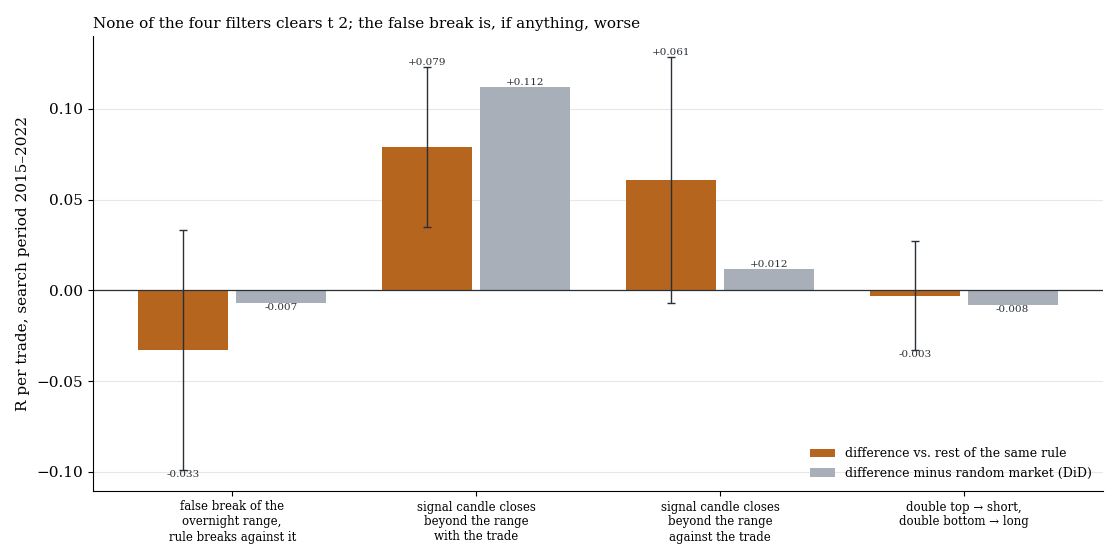
Unterschied in R je Trade gegenüber den übrigen Trades derselben Regel und desselben Markts, mit einem Standardfehler (orange), und derselbe Unterschied abzüglich des Zufallsmarkts (grau).
1. Vier Primärtests
| Test | n Gruppe | R Gruppe | R Rest | Δ (t) | Differenz in Differenzen (t) | q |
|---|---|---|---|---|---|---|
| Fehlausbruch aus der ONR, Regel bricht dagegen | 1.350 | −0,046 | −0,017 | −0,033 (−0,5) | −0,007 (−0,1) | 0,86 |
| Signalkerze schließt jenseits der ONR in Trade-Richtung | 3.531 | +0,025 | −0,044 | +0,079 (1,8) | +0,112 (2,0) | 0,31 |
| Signalkerze schließt jenseits der ONR gegen die Trade-Richtung | 1.500 | +0,008 | −0,044 | +0,061 (0,9) | +0,012 (0,1) | 0,72 |
| Doppeltop → Short, Doppelboden → Long | 3.391 | −0,048 | −0,042 | −0,003 (−0,1) | −0,008 (−0,2) | 0,95 |
Suchzeitraum 2015–2022, R je Trade nach Kosten. Δ innerhalb derselben Regel, desselben Markts und derselben Richtung, Cluster-Standardfehler nach Datum, Mehrfachtest-Korrektur über vier Tests.
Weder der Fehlausbruch noch ein vorheriges Doppelmuster macht die Regeln besser. Der einzige Kontrast mit Richtung ist der zweite: Bricht die Regel, während der Kurs schon jenseits der ONR in Trade-Richtung steht, liegt sie +0,079 R über dem Rest. Das ist ein Mit-dem-Trend-Effekt mit t 1,8, er verfehlt das Kriterium (t ≥ 2) und hebt die beste Gruppe nur auf +0,025 R. Er wird zudem allein von den US-Märkten getragen, Europa liegt bei +0,006.
2. Nebenbefunde
Die enge Variante des Fehlausbruchs (die Kerze direkt vor der Signalkerze draußen, die Signalkerze wieder drin) ist eher schlechter: Δ −0,082 R (t −1,2), bei Shorts −0,184 R (t −1,8). Der wörtliche Fall aus der Praxis, eine bestimmte Regel short nach genau diesem Muster, kam in acht Jahren nur 37-mal vor. Sein Mittel von +0,226 R gegen +0,179 R hat einen Standardfehler von 0,54 R, damit ist er weder bestätigt noch widerlegt, nur nicht messbar. Trades gegen ein frisches Doppelmuster (Long nach Doppeltop, Short nach Doppelboden) liefen schlechter (Differenz in Differenzen −0,121 R, t −2,3), das war aber nicht als Primärtest angemeldet und ist nur ein Hinweis. Von 130 gerechneten Zeilen haben 11 einen Betrag von t über 2, erwartet wären etwa 6,5 durch Zufall, mit gemischten Vorzeichen.
Was das heißt
Fehlausbrüche aus der Overnight-Range und Doppelmuster sind als Filter für Ausbruchsregeln wirkungslos. Das reiht sich ein in unsere Messungen zu Smart Money Concepts und zur Overnight-Range und dem Vortagesschluss.
Grenzen
- Minutenkette, keine Ticks. Die ONR fehlt an 27 % der Trades, vor allem in frühen Jahren ohne Nachtkurse.
- Eine Doppelmuster-Definition (lokale Extreme in ±3 Kerzen, Toleranz 0,10 ATR, aktiv in den letzten zwei Stunden).
- Nur vier Regelfamilien des Buchs; andere Regeln und Märkte wie Gold oder Devisen sind nicht getestet.
- Holdout nicht gerechnet, weil kein Kandidat das Kriterium erfüllte.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.