Datenbasis: S&P 500, Nasdaq 100 und Dow als CFD, Dukascopy-Minutendaten auf New Yorker Zeit, Suchzeitraum 2015–2022. Kosten je Round-Trip in der Kassa wie in allen Studien dieser Reihe, außerhalb der Kassa das 2,5-Fache, dazu 2 bps Swap je Kalendernacht. Benchmarks: Placebo-Tage mit gleichem Wochentag, andere Tage, immer long, zwei Zufallsmärkte. Cluster-t nach Datum, Mehrfachtest-Korrektur über zwölf Zellen. Vorab registriert am 30. Oktober 2026 (SHA-256 eda699ba…). Der Nachtrag zum Fenster 02:00 bis 06:00 Berlin vom 9. November 2026 ist beschreibend und umfasst zusätzlich den DAX und 2023–2026. Keine Handelsempfehlung.
Die Forschung kennt mehrere Kalendereffekte, die vor allem nachts wirken sollen: den Anstieg vor Zinsentscheiden der US-Notenbank, Gewinne an Tagen mit wichtigen Makrodaten und eine Erholung, wenn die VIX-Kurve invertiert. Unsere frühere Overnight-Studie hatte gezeigt, dass die gewöhnliche Nachtrendite unter den CFD-Kosten liegt. Hier ging es um die Frage, ob die Ereignisnächte genug Rendite bündeln, um die Kosten zu schlagen.
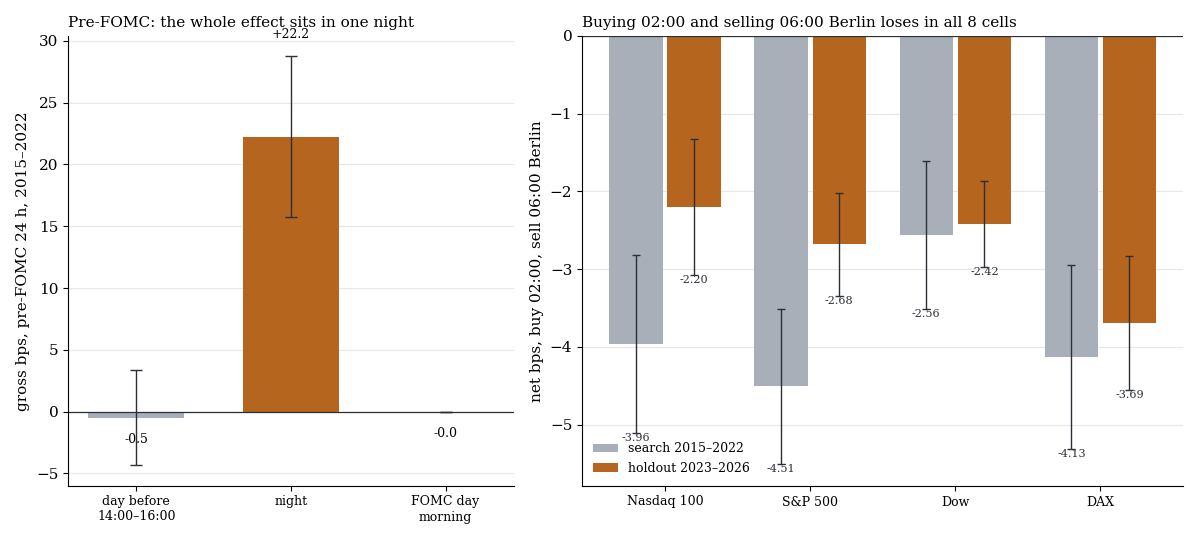
Links der Pre-FOMC-Long, brutto zerlegt in Vortag-Nachmittag, Nacht und Vormittag des Entscheidungstags. Rechts Kauf 02:00 und Verkauf 06:00 Berlin, netto je Markt, Suchzeitraum grau, Holdout orange, mit einem Standardfehler.
1. Drei Regeln
| Familie | Regel |
|---|---|
| A Pre-FOMC (primär) | long 14:00 New York am Vortag bis 13:55 am Tag des Zinsentscheids |
| B Ankündigungstag | long vom Schluss des Vortags bis zum Schluss des Tages mit NFP, CPI, PPI oder FOMC |
| C VIX-Kurve invertiert | VIX über VIX3M am Vortagsschluss, long 09:31 bis 15:59 |
2. Ergebnis
| Familie | n | netto bps | t | Benchmark | Zufallsmarkt 1 / 2 | q |
|---|---|---|---|---|---|---|
| A Pre-FOMC | 189 | +17,02 | 2,07 | Placebo −1,76 (Welch 3,23) | +1,87 / +7,08 | 0,19 |
| B Ankündigungstag | 1.010 | −2,72 | −0,39 | andere Tage −0,80 | +3,35 / −2,73 | 0,76 |
| C VIX über VIX3M | 505 | +8,28 | 0,64 | immer long −1,36 | +15,21 / −9,67 | 0,75 |
Suchzeitraum 2015–2022, netto nach Kosten und Swap. n zählt Markt-Tage (63 Zinsentscheide mal drei Märkte in A).
Der Pre-FOMC-Effekt ist echt, aber er ist kein stetiger Drift. Zerlegt man die 24 Stunden, liefern der Vortag-Nachmittag −0,50 bps und der Vormittag −0,02 bps, die Nacht dagegen +22,23 bps brutto (t 3,41). Nur vier von acht Jahren sind positiv: 2022 bringt +91 bps, 2020 +51 bps, 2021 −21 bps. Ein paar große Nächte tragen das Mittel. Nach der Mehrfachtest-Korrektur bleibt q 0,19, das Tor (q ≤ 0,10) ist verfehlt. Ein Holdout wurde nicht gerechnet.
Ankündigungstage inklusive Nacht sind null, innerhalb der Klassen schwankt es von PPI −21,27 bis FOMC +16,01 bps, keine über |t| 1,4. Eine invertierte VIX-Kurve bringt +8,28 bps, ein Zufallsmarkt mit derselben Regel +15,21. Nach VIX-Terzilen ist der Effekt flach.
3. Nachtrag: 02:00 bis 06:00 Berlin
Aus der Praxis kam der Eindruck, der Nachtdrift finde meist zwischen 2 und 6 Uhr deutscher Zeit statt. Kauf 02:00, Verkauf 06:00:
| Markt | Suchzeitraum brutto (t) | netto (t) | Holdout 2023–2026 brutto (t) | netto (t) |
|---|---|---|---|---|
| Nasdaq 100 | +1,94 (1,69) | −3,96 (−3,46) | +0,98 (1,12) | −2,20 (−2,51) |
| S&P 500 | +1,57 (1,56) | −4,51 (−4,50) | +0,92 (1,38) | −2,68 (−4,04) |
| Dow | +1,02 (1,07) | −2,56 (−2,69) | +0,03 (0,06) | −2,42 (−4,36) |
| DAX | +0,69 (0,58) | −4,13 (−3,48) | −0,39 (−0,45) | −3,69 (−4,28) |
bps je Nacht, 1.238 bis 1.287 Nächte im Suchzeitraum, 877 bis 882 im Holdout.
Im Suchzeitraum saß der Drift später: Das Fenster 05:00 bis 09:00 brachte im Nasdaq 100 +3,6 bps (t 2,9) und im DAX +4,5 bps (t 3,1), getragen von den Stunden 05 und 08. Im Holdout ist davon nichts übrig (Nasdaq 100 +0,4, DAX +1,0 bps brutto). Der Donnerstag war im Suchzeitraum mit rund −5 bps auffällig schwach und ist im Holdout in drei von vier Märkten positiv, also Rauschen.
Was das heißt
Die Nachtrendite existiert, aber sie ist entweder breit verteilt und damit kleiner als Swap und Nachtspread, oder sie steckt in wenigen Ereignisnächten, die man vorher nicht von den übrigen unterscheiden kann. Damit sind die frei prüfbaren Kalendereffekte aus der Literatur für uns durch. Verwandt: Makro-Termine intraday und Zeit und Kalender intraday.
Grenzen
- Wenige Ereignisse. 63 Zinsentscheide in acht Jahren, die drei Märkte sind hoch korreliert.
- Kostenmodell. Swap 2 bps je Nacht und Nachtspread als Vielfaches der Kassakosten sind Annahmen nahe an einem Retail-CFD-Broker. Mit Futures sähen die Kosten anders aus.
- Keine Überraschungsrichtung. Ist gegen Prognose lag für den Suchzeitraum nicht vor, getestet ist nur der Kalender.
- Holdout nur im Nachtrag. Für A bis C blieb 2023–2026 unberührt, weil das Tor verfehlt wurde.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.