Datenbasis: Minutendaten der Index-CFDs auf S&P 500, Nasdaq 100 und Dow (Dukascopy, BID, US-Kassasitzung) und Tagesschlusswerte von VIX (Yahoo Finance), VXN und VXD (Cboe). Suchzeitraum 2015–2022 (1.972 bis 1.975 Tage je Markt). Der Holdout 2023 bis 5. Juni 2026 (ein Zeitfenster, das erst nach Festlegung der Regel genau einmal ausgewertet wird) wurde nur für eine Regel gelesen. Kosten je Round-Trip: 0,8 Punkte (S&P 500), 2,5 (Nasdaq), 4,0 (Dow). Benchmarks: Zufallsmarkt (jede Minutenkerze wird mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung), Normalverteilung, Placebo-Tage. Keine Handelsempfehlung.
Der Expected Move (EM) ist die Tagesspanne, die der Optionsmarkt einpreist: Kurs mal implizite Vola, geteilt durch √252 (die gängige Formel aus GEX-Werkzeugen, Gamma Exposure). Viele sehen in ihm die Leitplanke des Tages: Der Markt „halte“ ihn, seine Grenzen markierten Hoch und Tief.
Vorweg: Er kommt aus Optionspreisen, nicht aus dem Open Interest. Die Wände aus offenen Kontrakten je Strike sind eine andere Behauptung, die wir mangels historischer Open-Interest-Daten nicht prüfen können.
Das Band liegt um den Vortagesschluss, k mal den EM breit (k = 1 ist die Hypothese, 0,75 und 1,25 sind Kontrollen). Die implizite Vola ist der letzte Schlusswert des Vola-Index vor dem Handelstag. Ein R ist der Abstand zum Stop, ein t-Wert ab 2 gilt als auffällig.
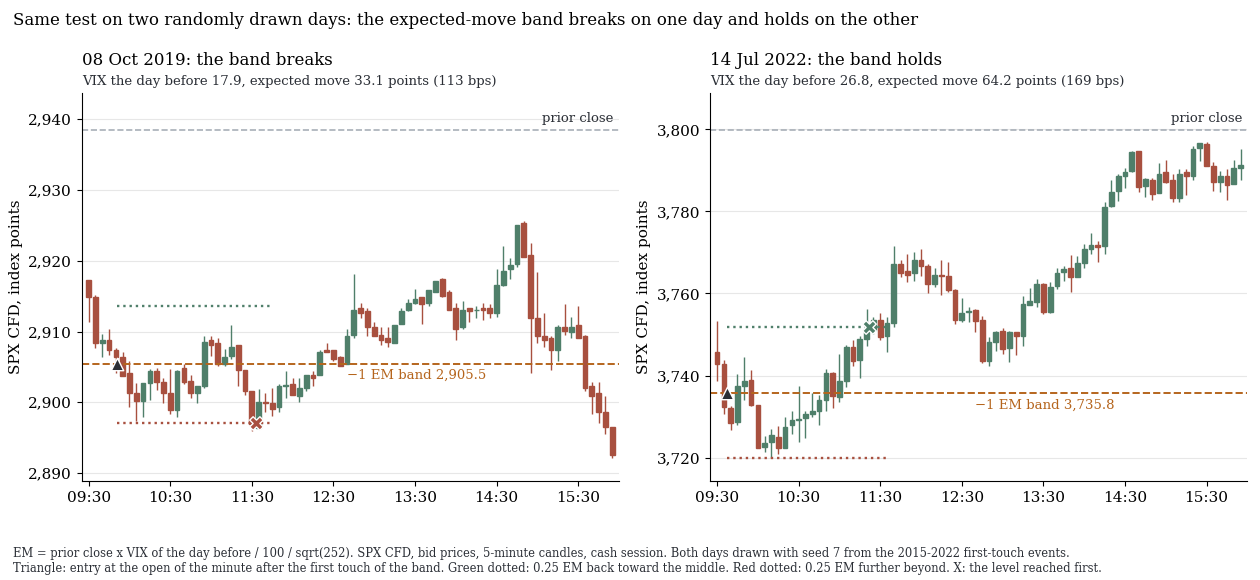
SPX, 5-Minuten-Kerzen. Links der 8. Oktober 2019 (VIX 17,9, EM 33,1 Punkte): Nach der Berührung läuft der Kurs zuerst 0,25 EM weiter (rot), das Band bricht. Rechts der 14. Juli 2022 (VIX 26,8, EM 64,2 Punkte): zuerst 0,25 EM zurück (grün), das Band hält. Mit festem Seed (7) aus 238 Brüchen und 230 Halten gezogen, nicht ausgesucht.
1. Wird der Expected Move gehalten? Ja, zu rund 80 %, aber ein Zufallsmarkt auch
Der Schlusskurs bleibt an 80,1 % der Tage innerhalb von ±1 EM, die Normalverteilung erwartet 68,3 %.
| Band um den Vortagesschluss | Schluss innerhalb: echt | Zufallsmarkt | Normalverteilung | ganze Spanne innerhalb: echt / Zufall |
|---|---|---|---|---|
| ±0,75 EM | 68,4 % | 68,7 % | 54,7 % | 45,3 % / 42,7 % |
| ±1,0 EM | 80,1 % | 80,7 % | 68,3 % | 65,2 % / 63,4 % |
| ±1,25 EM | 88,3 % | 88,3 % | 78,9 % | 79,2 % / 77,4 % |
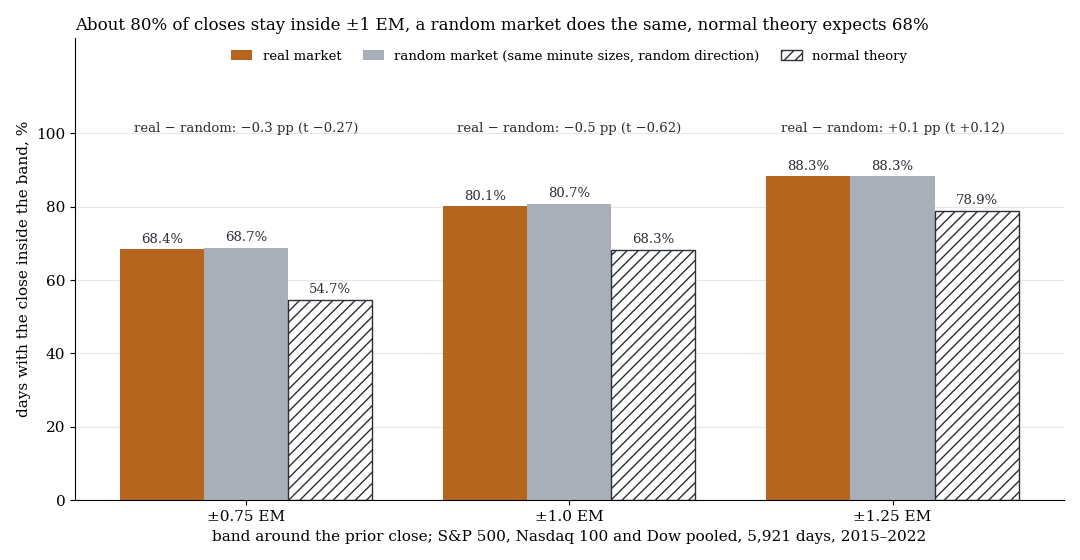
Schlusskurs innerhalb des Bands (S&P 500, Nasdaq 100 und Dow gepoolt, 5.921 Tage 2015–2022), darüber echt minus Zufall mit t-Wert.
Der Grund ist die Volatilitätsprämie: Die Vola der 20 Tage davor erreicht im Median nur 0,76 (S&P 500), 0,84 (Nasdaq) und 0,74 (Dow) der impliziten, das Band ist breiter als die tatsächliche Streuung. Ein Zufallsmarkt mit denselben Minutenbeträgen, aber zufälliger Richtung, hält genauso oft (−0,5 Prozentpunkte, t −0,6). Die Quote misst das Vola-Niveau, keine Wirkung der Bandgrenze.
Als Breitenmaß taugt der EM trotzdem: Ein gleich breites Band aus der realisierten Vola der letzten 20 Tage hält nur 76,3 % der Schlüsse. Der Anteil hängt vom Umfeld ab:
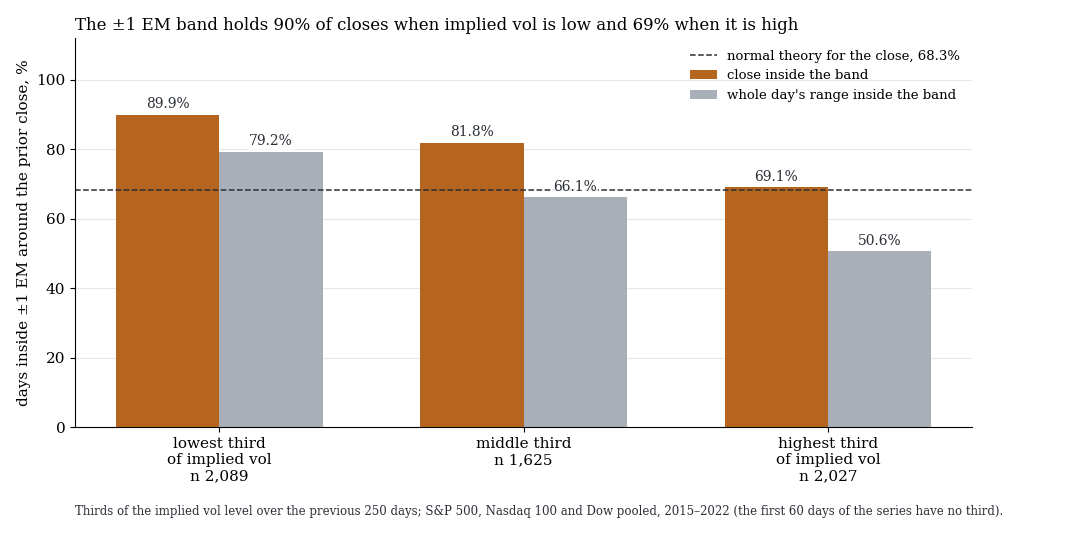
Anteil innerhalb von ±1 EM nach Drittel der impliziten Vola (letzte 250 Tage): Schlusskurs orange, ganze Spanne grau. Unten halten 89,9 % der Schlüsse, oben 69,1 %.
Die ganze Spanne bleibt im echten Markt etwas häufiger innen (+1,8 Prozentpunkte bei ±1 EM, t 1,8, bei 0,75 und 1,25 EM t 2,7 und 2,1): Das Band wird etwas seltener berührt.
2. Wirken die Grenzen als Hoch oder Tief? Nein, das Band ist keine Barriere
Wäre das Band eine Barriere, müsste der Kurs nach der ersten Berührung häufiger zurücklaufen als im Zufallsmarkt. Wir prüfen jede erste Berührung bei Eröffnung im Band: Einstieg gegen das Band zum Open der Folgeminute, Stop und Ziel je 0,25 EM, Ausstieg spätestens 15:59. Läuft der Kurs zuerst zurück, hat das Band gehalten (Random Walk: 50 %).
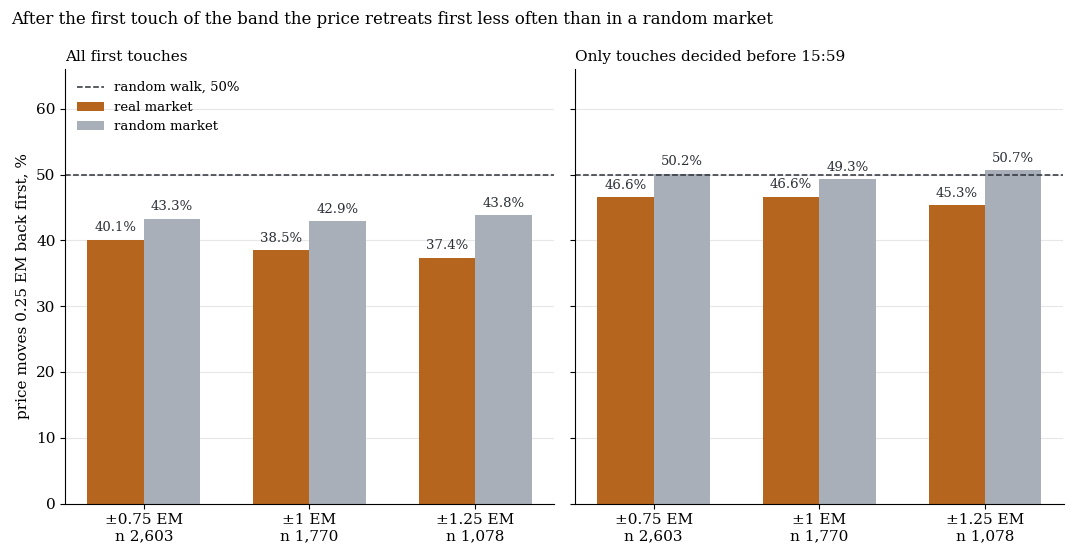
Anteil der ersten Berührungen, nach denen der Kurs zuerst 0,25 EM zurückläuft. Links alle Versuche, rechts nur die bis 15:59 entschiedenen.
Bei ±0,75, ±1,0 und ±1,25 EM läuft der Kurs in 40,1, 38,5 und 37,4 % der Fälle zuerst zurück, im Zufallsmarkt in 43,3, 42,9 und 43,8 %. Nach Kosten verliert die Regel −0,165, −0,163 und −0,177 R je Trade (t −7,35, −6,06 und −5,46). Der Zufallsmarkt liegt unter 50 %, weil 13 bis 14 % der Versuche bis 15:59 ohne Entscheidung auslaufen: Nur entschiedene Versuche gezählt, liegt er bei 49 bis 51 %, der echte Markt bei 45 bis 47 %. Das Band bremst den Kurs nicht, eher läuft er etwas häufiger weiter (ohne eigenen t-Wert). Bänder um die Eröffnung zeigen dasselbe.
| Regel bei ±1,0 EM (Stop / Ziel), n 1.770 | brutto | netto (t) | Zufallsmarkt netto |
|---|---|---|---|
| gegen das Band, 0,25 / 0,25 EM | −0,067 | −0,163 (−6,06) | −0,127 |
| gegen das Band, 0,5 / 0,5 EM | −0,070 | −0,118 (−4,77) | −0,073 |
| mit dem Band, 0,5 / 0,5 EM | +0,070 | +0,022 (+0,89) | −0,043 |
Alle 15 Regeln gegen das Band verlieren netto, zwischen −0,06 und −0,24 R je Trade (t −2,3 bis −7,3), auch brutto, auch mit dem Vortagesschluss als Ziel (−0,107 R, t −3,77). Mit dem Band zu handeln liegt bei null: sechs Varianten von −0,026 bis +0,038 R (t −1,2 bis +1,3), im Zufallsmarkt −0,04 bis −0,10 R. Von 360 getesteten Regelzeilen bestehen 192 die Mehrfachtest-Korrektur (q ≤ 0,10, die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit), 188 davon mit negativem Vorzeichen.
3. Die einzige Gegenspur: Nasdaq-Ausbruch long, ohne Plateau, im Holdout verworfen
Eine Regel passierte unsere vorab festgelegte Kandidatenschwelle (unter anderem t ≥ 3, q ≤ 0,10, mindestens 6 von 8 Jahren im Plus): Nasdaq, Ausbruch long über das obere Band, Stop und Ziel 0,5 EM. 311 Trades, +0,118 R netto (t 3,17, q 0,005), 8 von 8 Jahren im Plus, ohne die fünf besten Trades +0,104 R. Dieselbe Regel zur selben Minute an zufälligen anderen Tagen desselben Jahres verliert −0,070 R (t −3,25), der Abstand beträgt +0,188 R.
Gegen die Spur spricht, dass sie allein steht: Die Nachbarbänder bringen +0,026 und +0,053 R, S&P 500 und Dow bei ±1 EM +0,017 und +0,022 R. Sie ist die beste von 360 Zeilen, nachträglich gewählt, also nur eine Beobachtung.
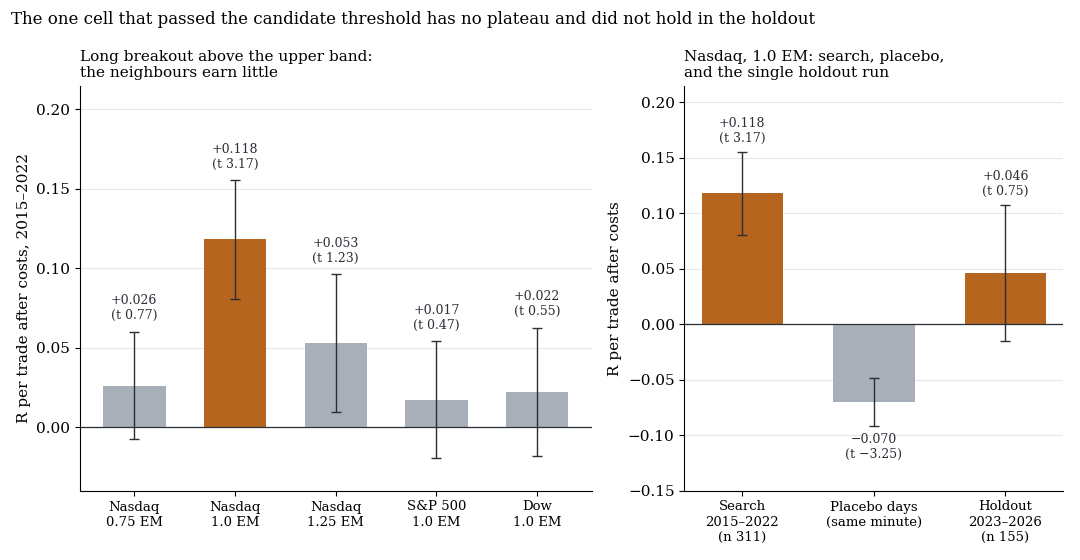
Links die Nachbarn der Regel, rechts Suchzeitraum, Placebo-Tage und Holdout (Fehlerbalken: ein Standardfehler).
Der Holdout lief genau einmal mit vorab gesperrter Regel (4. Januar 2023 bis 5. Juni 2026, 844 Tage): 155 Trades, +0,046 R (Standardfehler 0,061, t 0,75), mit 1,5-fachen Kosten +0,036 R, ohne die fünf besten Trades +0,015 R. Die Größenkriterien sind erfüllt, das statistische nicht: Nach der globalen Korrektur über alle Holdout-Tests liegt q bei 0,58. Mit 155 Trades passt das Ergebnis zu null wie zu einem kleinen Effekt. Im gesamten Programm stehen damit 59 Regel-Holdouts, bestanden haben weiterhin nur zwei: der FTSE-Stichtag in der Schlussauktion und der RSI(2)-Rücksetzer auf US-Index-CFDs.
Was das heißt
Der Expected Move ist ein brauchbares Breitenmaß, aber keine Prognose. Er hält rund 80 % der Schlüsse, weil Optionen mehr Schwankung einpreisen, als der Markt liefert, und das schafft ein Zufallsmarkt ohne Richtungsinformation genauso. Als Barriere wirkt das Band nicht: Gegen das Band verliert jede Regel nach Kosten, mit dem Band liegt das Ergebnis bei null. Über die Open-Interest-Wände sagt das nichts, sie sind mit unseren Daten nicht prüfbar.
Grenzen
- Daten. Dukascopy-BID-CFD statt Kassa-Index. VIX, VXN und VXD sind 30-Tage-Werte, Werkzeuge mit der ATM-Vola einer nahen Laufzeit liegen meist etwas darunter, ihre Bänder wären enger. VIX1D gibt es erst seit Mai 2022. Einschluss- und Berührungstest decken nur 2015–2022 ab, der Holdout eine einzige Regel.
- Rechnung. Bei Stop und Ziel in derselben Minute zählt der Stop. Kosten: bei 0,25 EM rund 0,10 R, bei 0,5 EM rund 0,05 R. Standardfehler nach Datum gebündelt, weil die drei US-Indizes fast gleich laufen.
- Auswahl. Die Kandidatenregel ist die beste von 360 Zeilen, Placebo-Tage haben eine andere Tageslage als Ausbruchstage.
- Nicht getestet: Open-Interest-Wände, Expected Move aus dem ATM-Straddle, Einzelaktien, Futures.
Alle Musterfamilien des Scans im Überblick. Verwandt: VIX-Kurve, VVIX und Dealer-Gamma und Dealer-Gamma in der Praxis.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.