Datenbasis: Teil A: DAX, Nasdaq 100, S&P 500 und Dow, Dukascopy-CFD-Minutendaten, Kassa-Sitzung, Suchzeitraum 2015–2022, 2.036 Handelstage, Stichzeitpunkt alle 30 Minuten. Benchmarks: ein gleich weit entferntes Niveau auf der Gegenseite und zwei Zufallsmärkte. Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten je Round-Trip wie in allen Studien dieser Reihe. Teil B (beschreibend): Orderbuch des E-mini-S&P-500-Futures an 40 Tagen von Januar 2023 bis September 2026, dieselben Daten wie in unserer Orderbuch-Studie. Vorab registriert am 16. November 2026 (SHA-256 b1fb4d68…). Keine Handelsempfehlung.
Über markanten Hochs und unter markanten Tiefs liegen Stop-Orders. Daraus ist eine ganze Lehre entstanden: Der Preis werde von dieser Liquidität angezogen, große Teilnehmer ließen ihn gezielt dorthin laufen, um ihre Orders zu füllen, und drehten ihn danach. Unsere bisherigen Messungen dazu prüften einzelne Handelsregeln: den Kanal-Bruch zur Liquiditätsseite und die Smart-Money-Muster. Hier messen wir die Behauptung selbst. Wenn Stop-Zonen anziehen, müssen sie öfter erreicht werden als ein gleich weit entferntes Niveau, an dem keine Stops liegen.
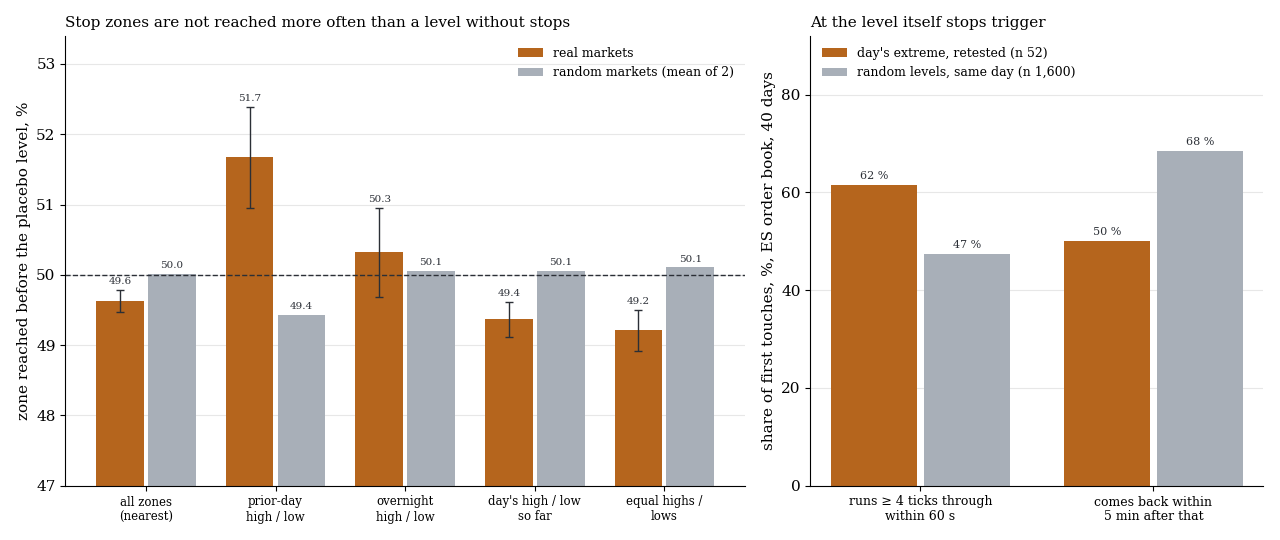
Links der Anteil der Rennen, in denen die Zone vor dem Placebo-Niveau erreicht wird, echt mit einem Standardfehler und im Mittel zweier Zufallsmärkte. Rechts aus dem Orderbuch: Wie oft der Preis an einem wieder angelaufenen Tagesextrem durchläuft und wie oft er danach zurückkommt, gegen Zufallsniveaus desselben Tages.
1. Das Rennen
| Baustein | Festlegung |
|---|---|
| Zone 1 | Hoch und Tief der Kassa-Sitzung des Vortags |
| Zone 2 | Hoch und Tief der Nacht, vom Vortagesschluss bis zur Kassa-Eröffnung |
| Zone 3 | bisheriges Tageshoch und Tagestief, ab 30 Minuten nach der Eröffnung |
| Zone 4 | gleiche Hochs oder Tiefs heute: zwei bestätigte Wendepunkte im Abstand von höchstens 0,05 Tages-ATR, seitdem nicht überschritten |
| Bedingung | die Zone ist seit ihrer Bildung unberührt und liegt 0,10 bis 1,00 Tages-ATR vom Kurs entfernt |
| Placebo | ein Niveau im selben Abstand auf der Gegenseite |
| Ausgang | welches der beiden Niveaus wird bis Sitzungsende zuerst berührt |
Alle Zonen sind zum Stichzeitpunkt bekannt. Bei einem Zufallsweg gewinnt jede Seite die Hälfte der Rennen, weil beide Niveaus gleich weit entfernt sind. Ein Magnet müsste diese Quote über 50 % heben. Als Handelsregel gelesen ist das Rennen ein Trade in Richtung der Zone mit dem Placebo als Stop.
Das Tor: Quote über 50 % mit t ≥ 3, mindestens zwei Standardfehler über beiden Zufallsmärkten, und nach Kosten ein positives Ergebnis.
2. Ergebnis: kein Magnet
| Zone | n Rennen | Zone zuerst | t gegen 50 % | Zufallsmarkt 1 / 2 | netto je Trade |
|---|---|---|---|---|---|
| alle, jeweils die nächste | 110.440 | 49,6 % | −2,3 | 49,8 % / 50,2 % | −0,130 R |
| Vortageshoch und -tief | 22.330 | 51,7 % | 2,3 | 49,7 % / 49,2 % | −0,037 R |
| Nachthoch und -tief | 29.802 | 50,3 % | 0,5 | 50,3 % / 49,8 % | −0,072 R |
| Tageshoch und -tief bisher | 77.875 | 49,4 % | −2,5 | 49,8 % / 50,4 % | −0,118 R |
| gleiche Hochs und Tiefs | 49.462 | 49,2 % | −2,7 | 49,8 % / 50,4 % | −0,153 R |
Entschiedene Rennen, 2015–2022, Standardfehler nach Tag geclustert. Ein Viertel aller Rennen blieb bis Sitzungsende unentschieden und zählt nicht.
Die Stop-Zone wird nicht öfter erreicht als das Niveau ohne Stops, sondern minimal seltener. Der Abstand zu den Zufallsmärkten beträgt −0,9 und −2,5 Standardfehler, also ebenfalls in die falsche Richtung. Das gilt für Zonen über und unter dem Kurs (49,0 % und 50,2 %), für nahe und ferne Zonen und für jeden der vier Märkte (49,4 bis 49,9 %).
Gerade die Zonen, die in der Lehre als stärkste Magneten gelten, liegen unter 50 %: das Tagesextrem und gleiche Hochs oder Tiefs. Die einzige Zelle über 50 % ist das Vortageshoch und -tief mit 51,7 %. Sie ist eine von mehreren Unterzellen, nachträglich herausgegriffen, und bleibt nach Kosten bei −0,037 R je Trade.
3. Was am Niveau selbst passiert
Die Kursdaten zeigen nicht, was im Buch steht. Deshalb der zweite Blick in das Orderbuch des ES-Futures: Was geschieht, wenn der Preis ein Tagesextrem, das mindestens 30 Minuten unberührt stand, wieder erreicht? Verglichen wird mit zufällig gezogenen Niveaus desselben Tages nach denselben Regeln.
| Erste Berührung | n | Tiefe davor, relativ zum Üblichen | läuft ≥ 4 Ticks durch in 60 s | kommt danach in 5 Min. zurück | Bewegung nach 5 Min. |
|---|---|---|---|---|---|
| Tagesextrem | 52 | 1,27 | 61,5 % | 50,0 % | −0,4 Ticks |
| Zufallsniveaus | 1.600 | 1,15 | 47,4 % | 68,4 % | −2,7 Ticks |
| Differenz am selben Tag | +0,12 (t 2,7) | +16 Punkte (t 2,2) | −12 Punkte (t −1,2) | +0,8 Ticks (t 0,2) |
40 Tage, Differenz je Tag gegen die Zufallsniveaus desselben Tages, Standardfehler über die Tage. Beschreibend, ohne Tor.
Am Niveau selbst sieht man die Stops. Vor einem Tagesextrem steht nicht weniger, sondern mehr Tiefe im Buch als üblich, und der Preis läuft häufiger mindestens vier Ticks hindurch. Das passt zu ausgelösten Stop-Orders, die auf wartende Gegenorders treffen. Danach ist nichts mehr zu sehen: Die Bewegung der nächsten fünf Minuten unterscheidet sich nicht von der an einem Zufallsniveau. Am Nachthoch und Nachttief (31 Berührungen) zeigt sich gar kein Unterschied.
Was das heißt
Zwei Dinge werden in der Lehre von der Liquidität vermischt. Das eine stimmt: An markanten Niveaus liegen Orders, und wenn der Preis dort ankommt, lösen sie aus. Das andere stimmt nicht: Der Preis wird nicht dorthin gezogen, und nach dem Durchlauf folgt weder verlässlich die Fortsetzung noch die Umkehr. Ein Kursziel „die Liquidität über dem Hoch“ ist so gut wie ein gleich weit entferntes Ziel in die andere Richtung. Praktisch bleibt eine kleine Beobachtung zur Ausführung: Ein Stop direkt hinter dem Tagesextrem wird beim Wiederanlauf häufiger erreicht als an einem beliebigen Niveau.
Grenzen
- Stops sind angenommen. Wo Stops wirklich liegen, zeigen die Daten nicht. Die Zonen sind die Niveaus, an denen sie üblicherweise vermutet werden.
- CFD-Kurse in Teil A. Das Rennen läuft auf Minutendaten eines CFD-Anbieters, nicht auf Börsenkursen.
- Teil B ist klein. 52 Berührungen an 40 Tagen, nur im ES-Future, beschreibend. Die Tiefe ist die der zehn besten Preisstufen auf der angelaufenen Seite.
- Nur innerhalb der Sitzung. Mehrtägige Niveaus wie Wochenhochs und Zonen aus höheren Zeitebenen sind nicht getestet.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: der Liquiditätsabzug auf Gold-Ticks.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.