Datenbasis: Orderbuch des E-mini-S&P-500-Futures (ES) in voller Tiefe, jede einzelne Order mit Einstellen, Ändern, Streichen und Ausführung (Databento, Datensatz GLBX.MDP3, Format Market by Order). 40 Stichtage von Januar 2023 bis September 2026, jeweils der umsatzstärkste Kontrakt, ausgewertet in der Kassasitzung 09:30 bis 16:00 New York. Das Buch wurde je Tag aus der Morgen-Momentaufnahme Order für Order nachgebaut und auf ein Sekundenraster gelegt: 931.160 Sekunden. Die Daten kosteten rund 45 USD. Messungen, Teilung und Tor standen vor der ersten Rechnung fest (registriert am 13. November 2026, SHA-256 9a67f65b…). Gesucht wurde auf den 20 Tagen mit geradem Index, bestätigt auf den 20 übrigen. Kosten: 1 Tick hin und zurück für den Future, 3,2 Ticks für einen Index-CFD. Keine Handelsempfehlung.
Die Frage aus dem Handel lautete: Wie agieren Market Maker? Wann gehen sie davon aus, dass ihr Gegenüber mehr weiß, und lassen den Preis laufen? Wann halten sie gegen? Und was macht ihre Absicherung im Index mit dem Kurs? Mit Minutendaten lässt sich das nicht beantworten, man muss sehen, welche Orders im Buch stehen und welche verschwinden. Weil diese Daten Geld kosten, veröffentlichen wir die Ergebnisse vollständig, damit andere sie nicht noch einmal kaufen müssen.
Wer Begriffe wie Orderbuch, Market Maker oder Market Taker nachlesen möchte: Sie sind in den Grundlagen erklärt, das Orderbuch in Kapitel 2 und Liquidität in Kapitel 3.
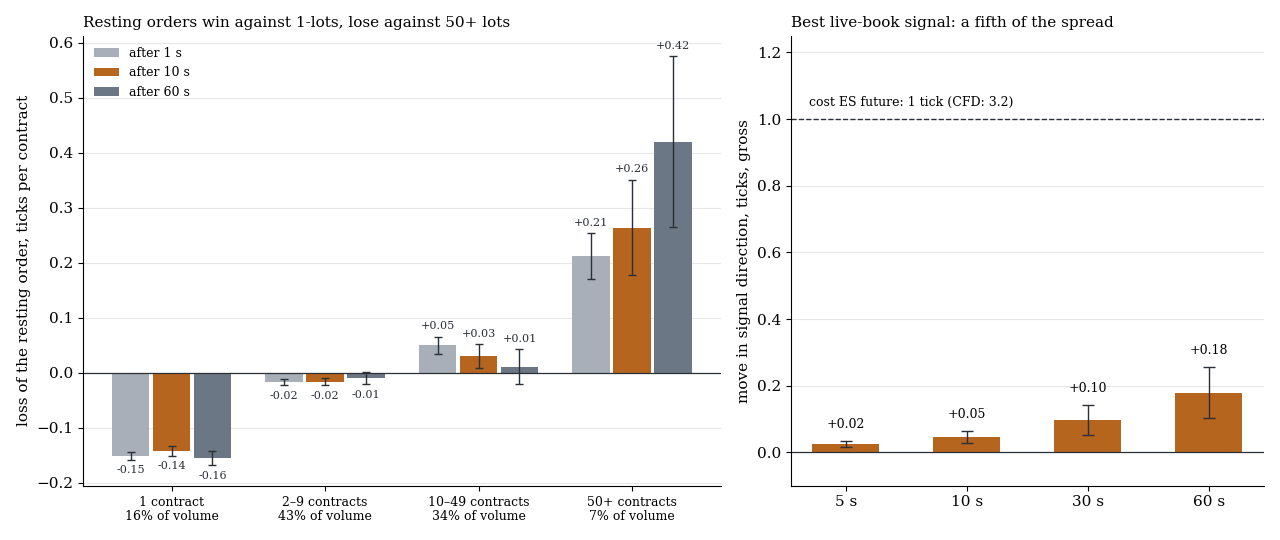
Links der Verlust der ruhenden Order je Kontrakt nach Größe der ausführenden Marktorder, 1, 10 und 60 Sekunden nach dem Trade, Mittel über 40 Tage mit einem Standardfehler. Negativ heißt: die ruhende Order gewinnt. Rechts die Bewegung nach dem stärksten Buch-Signal (Ungleichgewicht der zehn besten Preisstufen) brutto in Ticks, gegen die Kosten des Futures.
1. Daten und Nachbau
Ein „Market Maker“ ist hier jede ruhende Order, also wer Liquidität stellt. Namen gibt es in den Daten nicht, gemessen wird Verhalten. Ein Trade hat zwei Seiten: die Marktorder, die ausführt (Aggressor), und die ruhende Order, die getroffen wird.
Der Nachbau wurde an allen 40 Tagen geprüft: keine Sekunde mit gekreuztem oder leerem Buch, der Spread lag in 97 % der Sekunden bei einem Tick, das Kassavolumen bei 0,66 bis 2,17 Millionen Kontrakten je Tag, und der Abstand zwischen Future und Index passte zur Restlaufzeit.
Eine Abweichung vom Plan: An zwei Tagen der Rollwoche (14. März 2023 und 17. März 2025) lieferte die Symbol-Zuordnung des Anbieters noch den auslaufenden Kontrakt. Beide Tage wurden mit dem neuen Kontrakt nachgeladen.
2. Drei vorab festgelegte Messungen
- M1 Rückzug. Ziehen Market Maker Tiefe ab, wenn sie gerade gegen Informierte verloren haben? Gemessen wird der Verlust der ruhenden Orders je Minute (Kurs 10 Sekunden nach der Ausführung) als Abweichung von den 30 Minuten davor, danach Tiefe, Spanne und Streichungen der nächsten 5 Minuten.
- M2 Absicherung. Dämpft Dealer-Gamma die Bewegung im Future? Je Tag die Autokorrelation der 5-Minuten-Renditen und die Fluss-Reaktion auf Kursbewegungen, gegen das Gamma aus Open Interest und eine frei veröffentlichte Gamma-Reihe.
- M3 Gegenhalten oder Laufenlassen. Was passiert nach einem einseitigen Ansturm von Marktorders? Minuten mit einem Fluss über dem 95-%-Wert der Stunde davor, danach die Bewegung in Flussrichtung über 1, 5 und 15 Minuten.
Das Tor war streng: ein Effekt ab einer Minute mit |t| ≥ 3 in der Suchhälfte und |t| ≥ 2 mit gleichem Vorzeichen in der Bestätigungshälfte, ein Zeit-Placebo (Signal eines Tages gegen den Folgetag zur selben Uhrzeit) mit |t| < 2, und für M3 netto mehr als ein Tick. M2 war wegen nur 40 Tagen als beschreibend festgelegt.
3. Ergebnis: Tor nicht bestanden
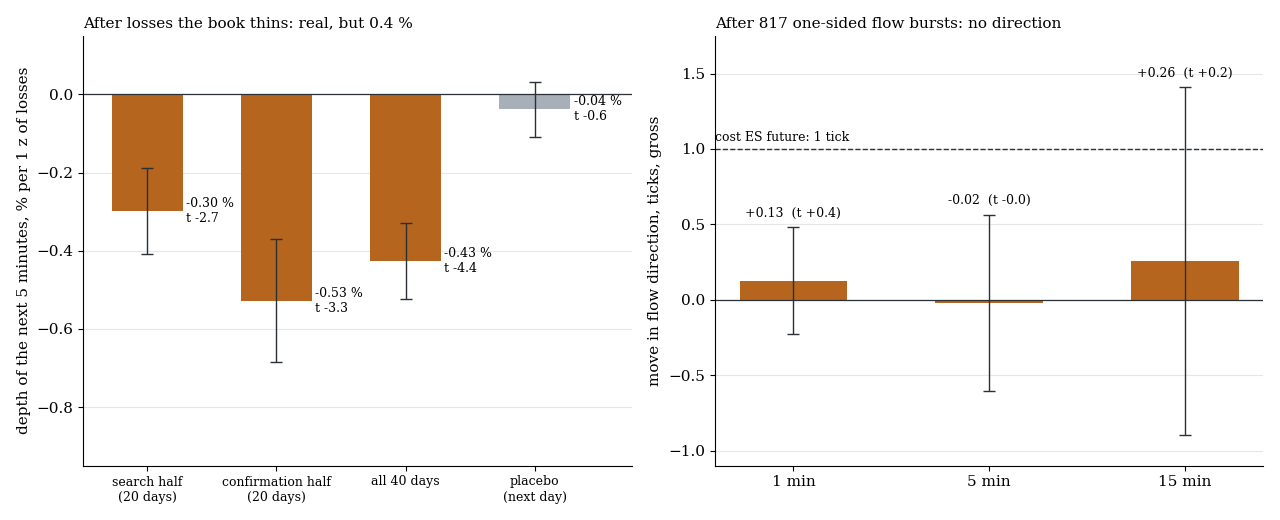
Links: Veränderung der Tiefe in den 5 Minuten nach einer Minute mit hohen Verlusten der ruhenden Orders, je Standardabweichung der Verluste, mit einem Standardfehler (nach Tagen geclustert). Rechts: Bewegung in Flussrichtung nach 817 einseitigen Fluss-Schüben, brutto in Ticks.
| Messung | Suchhälfte | Bestätigung | alle 40 Tage | Placebo |
|---|---|---|---|---|
| M1 Tiefe nach Verlusten, je 1 Standardabweichung | −0,30 % (t −2,7) | −0,53 % (t −3,3) | −0,43 % (t −4,4) | −0,04 % (t −0,6) |
| M1 Spanne danach | t 0,2 | t 1,3 | t 1,1 | t 0,9 |
| M1 Streichen gegen Neustellen | t −1,4 | t 0,7 | t −0,7 | t −0,3 |
| M3 Bewegung in Flussrichtung nach 1 / 5 / 15 Min. | +0,13 / −0,02 / +0,26 Ticks (t 0,4 / 0,0 / 0,2) |
Der Rückzug ist echt: Nach einer Minute mit ungewöhnlich hohen Verlusten steht in den nächsten fünf Minuten weniger Tiefe im Buch, in beiden Hälften, und das Placebo ist null. Aber er ist winzig, 0,43 % weniger Tiefe je Standardabweichung, und die Suchhälfte verfehlt die Schwelle (t −2,7 statt −3). Die Spanne danach wird nicht messbar größer.
Nach einem einseitigen Fluss-Schub ist die Richtung ein Münzwurf. Das gilt auch, wenn man die 817 Minuten danach trennt, ob der Preis den Fluss geschluckt hat (441 Mal, „Absorption“) oder mitgelaufen ist (256 Mal, „Lauf“), und danach, ob die Market Maker vorher verloren hatten. Von 27 Zellen erreicht keine in der Suchhälfte |t| ≥ 3, die größte liegt bei 1,8. Wählt man die Richtung nachträglich passend, bleibt in 6 Zellen nach einem Tick Kosten etwas übrig, aber keine davon ist auch nur annähernd belastbar (|t| ≤ 1,6 über alle Tage).
4. Was das Buch über Market Maker verrät
Ohne Handelsregel, aber lehrreich. Diese Werte sind beschreibend, die Größen-Tabelle wurde nach der Auswertung ergänzt und war nicht vorab festgelegt.
Wer gegen wen gewinnt. Teilt man die Trades nach der Größe der Marktorder, zeigt sich, wovor sich Market Maker schützen:
| Größe der Marktorder | Anteil am Volumen | Verlust der ruhenden Order nach 1 s | nach 10 s | nach 60 s |
|---|---|---|---|---|
| 1 Kontrakt | 16 % | −0,15 Ticks (t −20,6) | −0,14 | −0,16 |
| 2 bis 9 | 43 % | −0,02 (t −3,0) | −0,02 | −0,01 |
| 10 bis 49 | 34 % | +0,05 (t 3,1) | +0,03 | +0,01 |
| 50 und mehr | 7 % | +0,21 (t 5,1) | +0,26 (t 3,0) | +0,42 (t 2,7) |
| alle | 100 % | 0,00 | −0,01 | 0,00 |
Negativ: die ruhende Order gewinnt. Je Tag volumengewichtet, Mittel über 40 Tage, t über die Tage.
Gegen einzelne Kontrakte verdienen die ruhenden Orders, gegen Orders ab 50 Kontrakten verlieren sie, und der Verlust wächst noch eine Minute lang. „Informiert“ lässt sich hier also an der Ordergröße erkennen. In Summe gleicht sich beides fast genau aus.
Gamma dämpft. An Tagen mit viel Dealer-Gamma kehren 5-Minuten-Bewegungen eher um, an Tagen mit wenig laufen sie eher weiter: Die Autokorrelation sinkt mit dem Gamma (Rangkorrelation −0,34 mit dem Gamma aus Open Interest, −0,35 mit der veröffentlichten Reihe, p 0,03; im oberen Gamma-Drittel −0,08, im unteren +0,04). Das passt zur Absicherung der Dealer, die in Kapitel 8 der Grundlagen hergeleitet ist. Bei 40 Tagen ist das eine Richtung, keine Größe.
Angst im Buch. Je höher der VIX, desto dünner das Buch (Rangkorrelation −0,68) und desto weiter bewegt dieselbe Ordermenge den Preis (+0,65).
5. Nachträglich: Was brächte ein Live-Orderbuch?
Nach dem negativen Tor kam die Frage: Und wenn man das Buch live sieht? Gemessen wurde, was ein fehlerfreies Live-Buch am Ende jeder Sekunde zeigt, mit Einstieg eine Sekunde später zur Mitte. Das ist günstiger als jede echte Ausführung. Signal war jeweils das äußerste Zehntel. Dieser Teil war nicht vorab festgelegt.
| Signal | nach 5 s | nach 10 s | nach 30 s | nach 60 s |
|---|---|---|---|---|
| Ungleichgewicht der zehn besten Stufen | +0,02 (t 2,8) | +0,05 (t 2,7) | +0,10 (t 2,1) | +0,18 (t 2,3) |
| Ungleichgewicht der besten Stufe | +0,01 (t 2,4) | +0,01 (t 1,2) | −0,01 | +0,01 |
| Fluss der Marktorders, 5 s | −0,01 | −0,01 | +0,02 | −0,01 |
| neu gestellte minus gestrichene Orders, 5 s | −0,01 | −0,01 | −0,01 | −0,03 |
Bewegung in Signalrichtung, brutto in Ticks, alle 40 Tage, t über die Tage. Beim besten Signal liegt die Suchhälfte nur bei t 0,8 bis 1,6.
Das beste Signal sagt in einer Minute 0,18 Ticks voraus. Der Future kostet einen Tick, ein CFD 3,2. Ein Live-Buch liefert auf dieser Zeitskala also dieselbe Nullaussage wie die Minutenmessung. Was darunter passiert, in Millisekunden, haben wir nicht gemessen und könnten es auch nicht handeln.
6. Nachträglich: Liquiditäts-Kaskaden
Zweite Nachfrage: Lassen Market Maker den Preis manchmal länger durchrauschen, oder füllen sie sofort wieder auf? Als Episode gilt, wenn die Tiefe der zehn besten Stufen unter die Hälfte ihres Medians der 30 Minuten davor fällt, bis sie wieder 80 % erreicht. Auch das war nicht vorab festgelegt.
| Wert | |
|---|---|
| Episoden in 40 Tagen | 53, an 15 Tagen keine, an einem Tag 10 |
| Dauer | Median 33 s, 75 % kürzer als 88 s, 90 % kürzer als 187 s |
| länger als 5 Minuten | 4 Episoden an 3 Tagen |
| Anteil an der Sitzungszeit | 0,6 % |
| Spanne in der Episode | etwa dreimal so groß wie sonst |
Mehrere Episoden beginnen um 09:59, eine Minute vor Datenveröffentlichungen um 10:00 New York: Market Maker ziehen sich vor Terminen zurück. Die längste dauerte 909 Sekunden am 10. Oktober 2025 ab 10:57, mit einer Bewegung von 175 Ticks.
Handelbar ist das nicht. Wer 10 oder 60 Sekunden nach Beginn der Bewegung folgt, liegt nach 1, 5 und 15 Minuten bei |t| < 1, und das Vorzeichen kippt zwischen den Hälften. Fällt die Tiefe unter ein Drittel, deutet sich eher eine Umkehr an (−14 Ticks in 5 Minuten für den, der folgt, t −1,5, 24 Fälle), belastbar ist das nicht. Dünnt nur eine Seite aus, folgt daraus keine Richtung.
7. Was davon handelbar ist
- Richtung: nichts. Weder nach Verlusten der Market Maker noch nach Fluss-Schüben, weder in Minuten noch mit Live-Buch in Sekunden. Das passt zu unserem Liquiditätsabzug auf Gold-Ticks, wo der Abzug ebenfalls sichtbar war und die Richtung danach ein Münzwurf.
- Ausführung. In einer Rückzugsphase ist das Buch dünn und die Spanne dreimal so groß. Eine Marktorder in genau diesem Moment ist teuer, und die meisten Phasen sind nach einer halben bis anderthalb Minuten vorbei. Ob Warten im Schnitt mehr spart, als es kostet, haben wir nicht gemessen.
- Größe. Gamma und VIX sagen etwas darüber, wie dick das Buch ist und ob Bewegungen eher umkehren. Das ist ein Maß für die Größe einer Bewegung, wie in unserer Studie zu VIX und Gamma, kein Richtungssignal.
- Große Orders. Orders ab 50 Kontrakten tragen Information. Wer selbst groß handelt, wird von den Market Makern entsprechend behandelt. Eine Regel, die großen Orders zu folgen, ist daraus nicht ableitbar: Ihr Vorsprung liegt bei Bruchteilen eines Ticks.
Grenzen
- 40 Tage. Für M1 und M3 sind das 14.600 Minuten und 817 Ereignisse, für alles, was je Tag gemessen wird (Gamma), nur 40 Werte.
- Anonyme Daten. Jede ruhende Order zählt als Market Maker, auch die eines Fonds, der einfach ein Limit setzt.
- Sekundenraster. Reaktionen unter einer Sekunde sind nicht gemessen. Eingestiegen wird zur Mitte, nicht zum ausführbaren Kurs; die echten Ergebnisse wären schlechter.
- Nachträgliche Teile. Größen-Tabelle, Live-Buch und Kaskaden wurden nach dem Tor ergänzt. Sie sind beschreibend und hätten ein eigenes Tor gebraucht.
- Gamma-Vorzeichen. Dass Dealer netto so positioniert sind, wie die Gamma-Reihen annehmen, ist eine Annahme. Der Bestand an Optionen mit Verfall am selben Tag im Tagesverlauf fehlt.
- Nur der ES. Andere Futures und andere Börsen sind ungetestet.
Was diese Messung für die Thesen rund um Dealer-Gamma bedeutet, ordnet Kapitel 10 der Grundlagen ein. Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.