Datenbasis: Echte Ticks eines Retail-Brokers (Demokonto, Bid und Ask in Millisekunden) für Gold (XAUUSD), 07:55 bis 12:05 New York, Suchzeitraum April 2023 bis Dezember 2024 mit 452 Handelstagen. Der Holdout 2025 bis September 2026 blieb unberührt, weil kein Kandidat das Tor bestand. Kosten: echter Spread beim Ein- und Ausstieg plus 0,07 USD Kommission je Unze. Benchmarks: je Ereignis eine Zufallssekunde desselben Tages im selben Zeitfenster und zwei Tick-Surrogate mit zufälligem Vorzeichen jeder Sekundenbewegung bei unverändertem Spread. Vorab registriert am 10. November 2026 vor jeder Rechnung (SHA-256 eba3d857…). Keine Handelsempfehlung.
Die Frage aus dem Handel lautete: Wann ziehen Market Maker ihre Liquidität ab, wann rennen die Taker, und lässt sich das ohne Orderbuch erkennen? Der Gedanke dahinter ist, dass sich die Lage im Orderbuch im Tickstrom abbildet: Der Spread weitet sich, der Preis springt ungewöhnlich weit, oder es kommen plötzlich keine Ticks mehr.
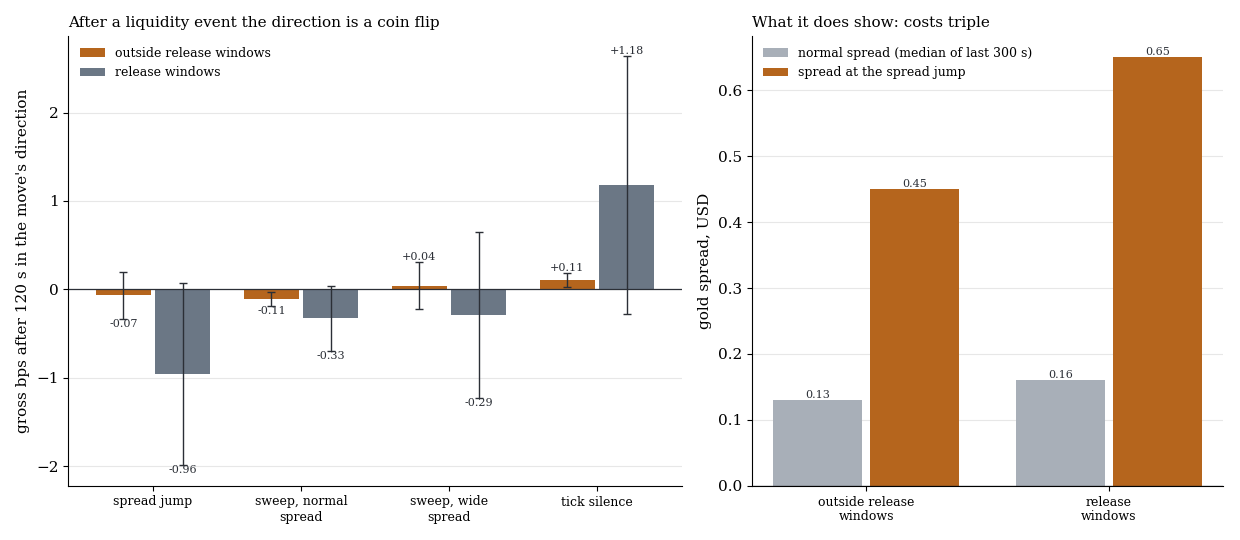
Links die Bewegung 120 Sekunden nach dem Ereignis in Richtung der vorherigen Bewegung, brutto in bps mit einem Standardfehler, außerhalb und innerhalb der Termin-Fenster. Rechts der Spread im Spread-Sprung gegen den normalen Spread der fünf Minuten davor.
1. Detektor und Handel
Alles auf einem Sekundenraster, gemessen gegen den Median der 300 Sekunden davor.
| Ereignis | Bedingung |
|---|---|
| E1 Spread-Sprung (primär) | größter Spread mindestens das Dreifache der Basis und mindestens 0,15 USD darüber |
| E2 Sweep bei normalem Spread | Bewegung über 2 Sekunden mindestens das Achtfache der üblichen und mindestens 0,50 USD |
| E3 Sweep mit weitem Spread | dieselbe Bewegung, Spread mindestens doppelt so weit |
| E4 Tick-Stille | sonst mindestens 3 Ticks je Sekunde, jetzt 3 Sekunden ohne Tick |
Getrennt nach Termin-Fenster (rund um 08:30, 09:30 und 10:00 New York) und Rest. Einstieg 100 Millisekunden nach dem Ereignis, Ausstieg nach 30, 120 oder 600 Sekunden, Richtung der letzten 5 Sekunden folgend oder dagegen. 24 Zellen, primär E1 außerhalb der Termine nach 120 Sekunden.
2. Ergebnis: kein Kandidat
| Ereignis (120 s) | Fenster | n | brutto bps (t) | netto folgen | netto dagegen | gegen Zufallssekunde Welch t |
|---|---|---|---|---|---|---|
| E1 Spread-Sprung | Rest | 1.143 | −0,07 (−0,26) | −1,16 | −1,03 | −0,39 |
| E1 Spread-Sprung | Termin | 317 | −0,96 (−0,93) | −3,00 | −1,08 | −0,72 |
| E2 Sweep, Spread normal | Rest | 7.456 | −0,11 (−1,45) | −1,14 | −0,93 | −0,92 |
| E3 Sweep, Spread weit | Rest | 1.085 | +0,04 (0,15) | −1,11 | −1,19 | −0,47 |
| E4 Tick-Stille | Rest | 3.191 | +0,11 (1,39) | −0,90 | −1,11 | 1,62 |
Suchzeitraum April 2023 bis Dezember 2024, netto in bps nach Spread und Kommission. Über alle 24 Zellen brutto |t| ≤ 2,02 und q ≥ 0,64.
Nach einem Liquiditätsereignis ist die Richtung ein Münzwurf. Folgen und Dagegenhalten verlieren netto ungefähr den Spread plus Kommission, in den Termin-Fenstern mehr. Die Zufallssekunde und die Surrogate unterscheiden sich nicht. Die einzige Zelle mit brutto t über 2 (Tick-Stille im Termin-Fenster nach 30 Sekunden, n 76) hat q 0,64; dagegen gehandelt verliert sie netto −2,87 bps.
3. Was der Detektor trotzdem zeigt
| Spread-Sprung | pro Tag | Spread im Ereignis | normaler Spread | wieder normal nach (median / 90 %) |
|---|---|---|---|---|
| außerhalb der Termine | 2,54 | 0,45 USD | 0,13 USD | 1 s / 13 s |
| Termin-Fenster | 0,70 | 0,65 USD | 0,16 USD | 12 s / 39 s |
Eine Marktorder mitten im Ereignis kostet das Drei- bis Vierfache des normalen Spreads. Wer ein paar Sekunden wartet, spart das meist. Der Detektor taugt damit als Schutz gegen schlechte Ausführungen (ein relativer Spread-Wächter statt einer festen Punktgrenze), nicht als Signal.
Was das heißt
Ein Liquiditätsabzug ist echt und messbar, aber er zeigt Kosten an, keine Richtung. Das passt zu unserem Nachrichtenhandel auf denselben Ticks, wo schon die Bewegung um geplante Termine nach Kosten negativ war.
Grenzen
- Demo-Feed. Spreadspitzen können im Demokonto geglättet sein, Ticks leicht verzögert.
- Nur Gold und nur 07:55 bis 12:05 New York. Indizes sind ungetestet, weil keine Ticks vorlagen.
- Feste Latenz von 100 Millisekunden ohne Warteschlange.
- Schwellen einmal festgelegt und nicht variiert.
- Ob Warten mehr spart als es kostet, ist nicht gemessen. Dafür bräuchte es einen eigenen Test mit verzögerten Einstiegen.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.