Datenbasis: Gold (XAUUSD) und Bitcoin (BTCUSD) um die US-Meldungen von 08:30 New Yorker Zeit. Minutendaten (Dukascopy-CFD): Gold 2015–2022, Bitcoin Mai 2017–2022 als Suchzeitraum, Holdout (unberührter Zeitraum, ein Lauf, nur für die Ausbruchsregel) 2023 bis 5. Juni 2026. Echte Ticks (Pepperstone-Demo-Feed) vom 3. April 2023 bis 29. September 2026, Tick-Suchzeitraum bis Dezember 2024. Kosten: Minutenrechnung 0,40 USD (Gold) bzw. 10 bps (Basispunkte, 1 bps = 0,01 %) bei Bitcoin, Ticks mit echtem Bid/Ask-Spread, Gold plus 0,07 USD Kommission je Unze. Benchmarks: Zufallsmärkte (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt), Tage ohne Meldung, Placebo-Uhrzeit 09:30. Keine Handelsempfehlung.
Um 08:30 Uhr New Yorker Zeit erscheinen die wichtigsten US-Zahlen, etwa der Arbeitsmarktbericht (NFP) und die Verbraucherpreise (CPI). Gold springt dann in Sekunden um mehrere Dollar. Die verbreitete Behauptung: Wer schnell genug ist, nimmt die erste Bewegung mit.
Wir haben drei Wege geprüft, je in Gold und Bitcoin: den Ausbruch aus der 15-Minuten-Kerze, die mit der Zahl endet (Regel aus unserem eigenen Regelwerk, Einstieg per Market-Order), die Fortsetzung der ersten Sekunden und einen Straddle (Kauf- und Verkaufs-Stop vor der Zahl). Entscheidend ist der Fill, der tatsächliche Ausführungspreis. Festgelegt wurde die Prüfung am 30. September 2026, vor der ersten Zahl.
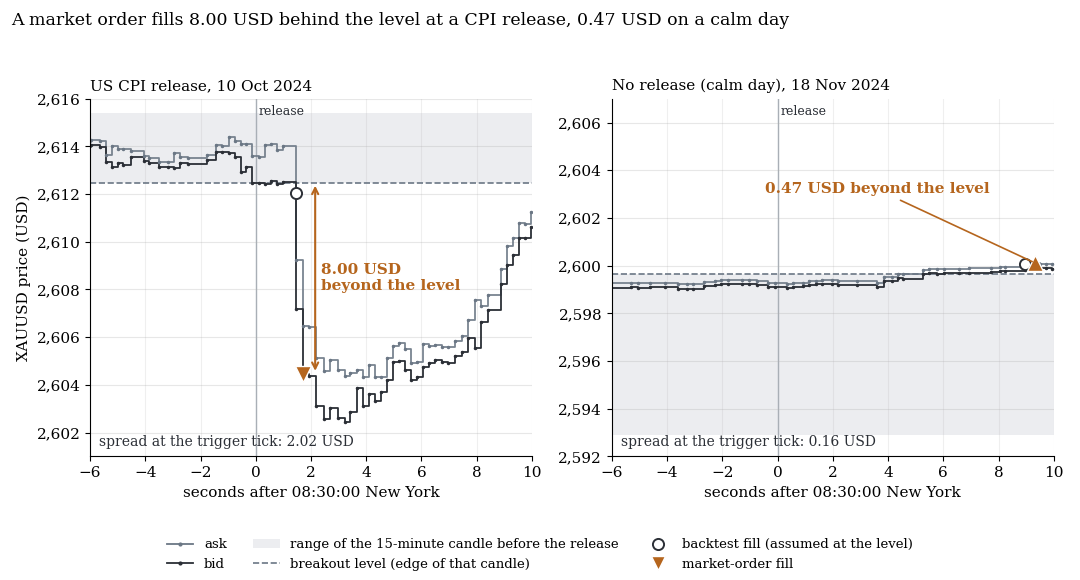
Gold, Bid und Ask um 08:30:00 New Yorker Zeit. Beide Tage mit festem Seed zufällig gezogen, nicht ausgesucht (aus 26 NFP/CPI-Tagen und 164 ruhigen Tagen mit Einstieg). Kreis: Fill der Minutenrechnung am Level. Dreieck: Market-Order mit 100 ms Latenz, am CPI-Tag 8,00 USD jenseits des Levels bei 2,02 USD Spread, am ruhigen Tag 0,47 USD. Der CPI-Tag liegt über dem Mittel (4,20 USD).
1. Der Minuten-Backtest „verdient“ an NFP und CPI, der Zufallsmarkt auch
Wir teilen die Tage nach der US-Meldung um 08:30: NFP und CPI, übrige News-Tage (PPI, Einzelhandel, erste BIP-Schätzung, PCE) und ruhige Tage ohne Meldung. Tage mit kleineren Meldungen bleiben außen vor. R ist das Vielfache des anfänglichen Risikos je Trade (Abstand vom Einstieg zum Stop), alle Werte stehen nach Kosten.
| Gold, Suchzeitraum 2015–2022 | Trades | Minuten-Backtest | Zufallsmarkt | Differenz (t) |
|---|---|---|---|---|
| NFP und CPI | 118 | +0,40 R (t 2,5) | +0,47 R | −0,08 R (−0,4) |
| übrige News-Tage | 209 | −0,11 R (t −1,8) | 0,00 R | −0,11 R (−1,3) |
| ruhige Tage | 681 | −0,09 R (t −2,4) | −0,11 R | +0,02 R (+0,4) |
An NFP- und CPI-Tagen sieht die Regel gut aus: brutto +0,54 R bei 0,14 R Kosten. Ein Zufallsmarkt mit denselben Kerzen, aber ohne Richtung (Mittel zweier Ziehungen), bucht +0,47 R.
Die Rechnung füllt in der Minute des Levelbruchs am Level. In dieser Minute springt der Kurs aber um mehrere Dollar durch das Level, und die Rechnung bucht den Sprung als Gewinn, egal in welche Richtung. Der Zufallsmarkt behält die Kerzen und zerstört nur die Richtung. Dass er dasselbe verdient, zeigt: Der Gewinn entsteht in der Rechnung, nicht im Markt.
2. Echte Ticks: Die Market-Order füllt Dollar hinter dem Level
Auf Bid/Ask-Ticks haben wir den Einstieg nachgespielt: erster Tick nach der Zahl, der das Level durchbricht, Fill mit 100 ms Latenz zum Ask (Long) bzw. Bid (Short).
| Tage | Einstiege | Spread an der Auslösung (Median) | Fill jenseits des Levels (Mittel) | in R | Rechnung bucht |
|---|---|---|---|---|---|
| NFP und CPI | 26 | 2,00 USD | 4,20 USD | 0,50 R | 0,14 R |
| ruhige Tage | 164 | 0,14 USD | 0,35 USD | 0,09 R | 0,11 R |
An NFP- und CPI-Tagen kostet der Einstieg 0,50 R statt 0,14 R, also +0,37 R Mehrkosten je Trade (t 10,0). Eine kürzere Latenz hilft kaum: Bei 0 bis 250 ms liegt der Fill 3,9 bis 4,5 USD hinter dem Level. Ein einzelner echter Auftrag am 30. September 2026 (PCE- und BIP-Tag) diente als Messpunkt: 85 ms nach dem Signal ausgeführt, 1,21 USD schlechter als der Preis beim Senden, das Modell liegt an solchen Tagen im Median bei 0,04 USD Slippage (Abweichung vom Signalpreis).
Die ganze Regel lief zusätzlich im Strategietester von MetaTrader 5 mit echten Ticks (April 2023 bis September 2026, 687 Trades). An NFP/CPI: +0,27 R (t 1,1, 49 Trades), Median 0,00 R, ohne die fünf besten Tage −0,17 R. News-Tage minus ruhige Tage: −0,04 R (t −0,27), alle Tage −0,01 R. Im gemeinsamen Zeitraum bis Juni 2026 überschätzt die Minutenrechnung die NFP/CPI-Tage: +1,09 R gegen +0,44 R (36 Tage, t −2,1).
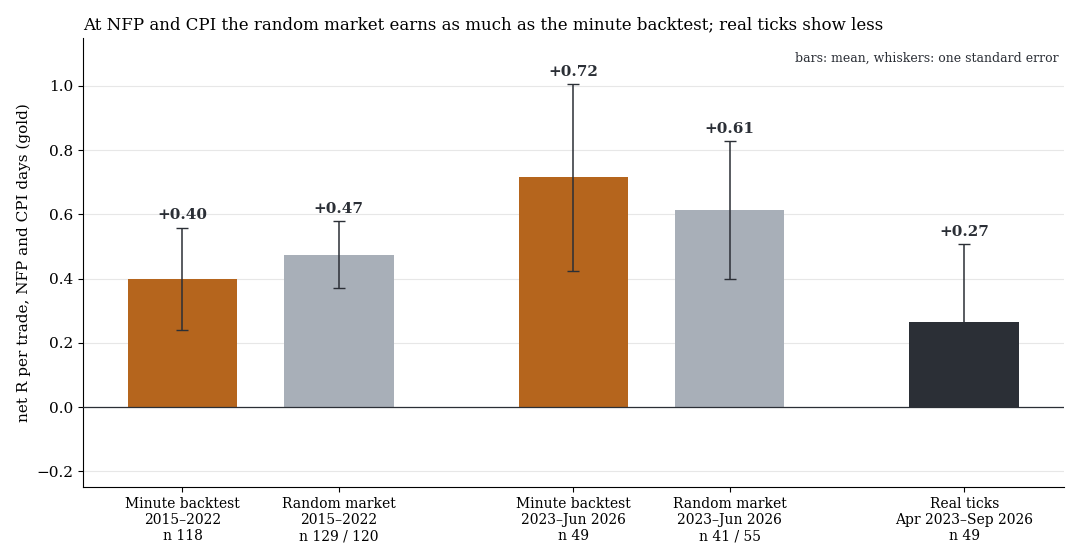
Netto-R je Trade an NFP/CPI-Tagen: Minuten-Backtest (orange), Zufallsmarkt (grau) und Tester auf echten Ticks (dunkel). Der Holdout 2023 bis Juni 2026 zeigt dasselbe Bild.
3. Der Straddle auf Minutendaten ist das klarste Beispiel
Gold, News-Tage, 15 Minuten Haltedauer, 368 Trades 2015–2022: +9,92 bps netto (t 5,9). Zwei Zufallsmärkte liefern +9,47 und +10,13 bps, auf echten Ticks (99 Trades) bleiben −4,32 bps. Derselbe Mechanismus: Die Rechnung füllt den Stop am Level, ein echter Stop füllt nach dem Sprung.
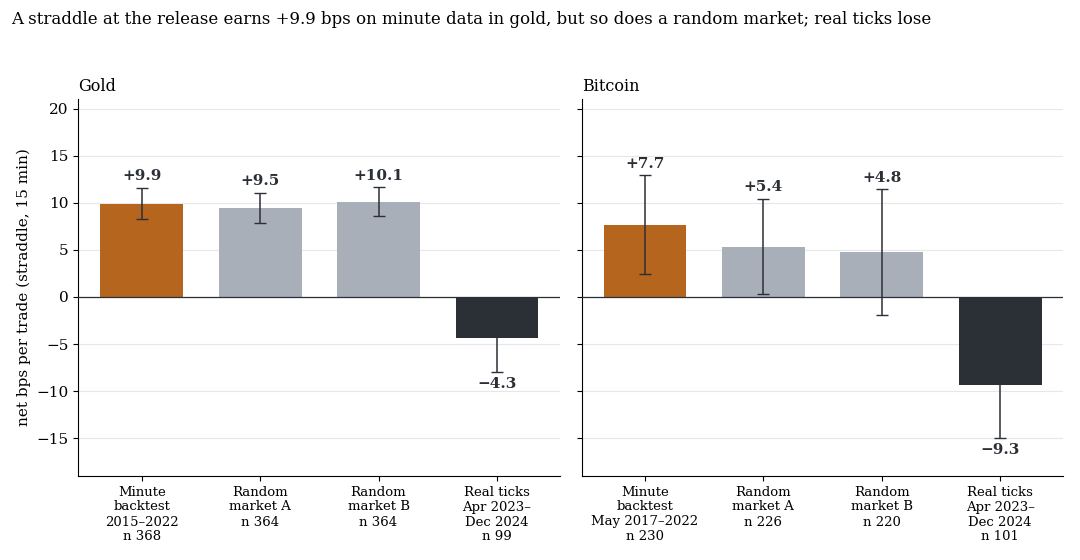
Netto-bps je Trade, News-Tage, 15 Minuten Haltedauer, mit einem Standardfehler. Minutendaten 2015–2022 (Bitcoin ab Mai 2017), Ticks April 2023 bis Dezember 2024.
4. Sekunden-Handel: schon vor Kosten negativ
Fortsetzung: Richtung aus dem Mid-Kurs (Mitte aus Bid und Ask) 5 Sekunden nach der Zahl gegen eine Sekunde davor, Einstieg 100 ms später. Straddle: Kauf- und Verkaufs-Stop im Abstand einer typischen Minutenspanne um den Kurs vor der Zahl, der zuerst ausgelöste zählt. Haltedauer 15 Minuten, brutto heißt Mid zu Mid ohne Spread und Kommission.
| Markt, Regel | Trades | brutto | netto | t (netto) |
|---|---|---|---|---|
| Gold, Fortsetzung | 104 | −1,39 bps | −3,66 bps | −1,2 |
| Gold, Straddle | 99 | −1,80 bps | −4,32 bps | −1,2 |
| Bitcoin, Fortsetzung | 104 | +5,64 bps | −1,61 bps | −0,3 |
| Bitcoin, Straddle | 101 | −2,59 bps | −9,31 bps | −1,6 |
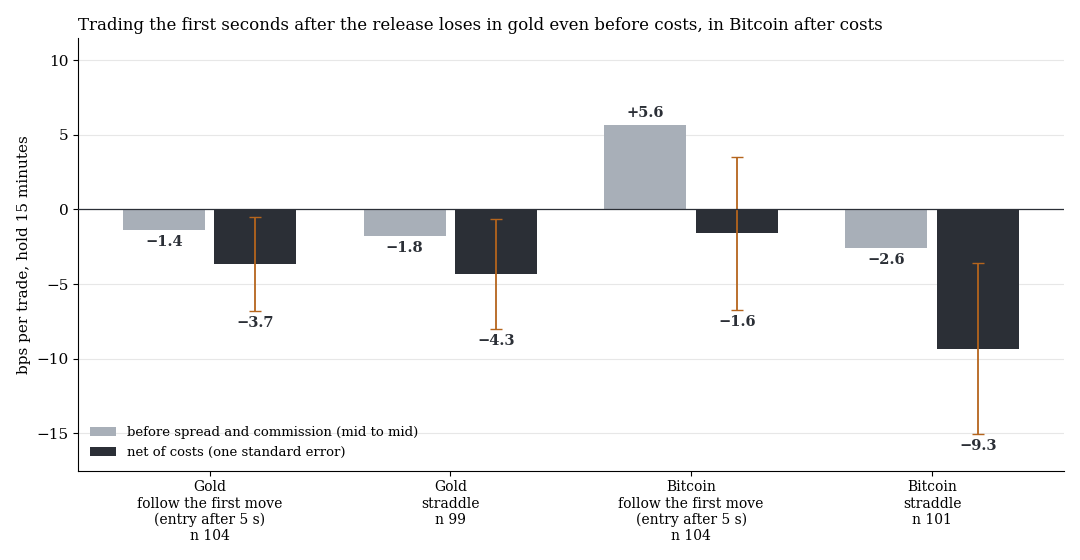
Ergebnis je Trade in bps, grau vor Spread und Kommission, dunkel netto. Pepperstone-Ticks, April 2023 bis Dezember 2024.
In Gold sind beide Wege schon vor Kosten negativ. Alle 36 Kombinationen der Fortsetzung aus Wartezeit (1, 5, 30 s), Haltedauer (5, 15, 60 min) und Latenz (0 bis 250 ms) liegen netto höchstens bei −3,4 und brutto höchstens bei −1,0 bps. Latenz ändert nichts (0 ms: −3,76 bps, 250 ms: −3,75 bps), der Straddle mit serverseitigem Stop liegt bei −3,74 bps. Die beste Straddle-Zelle erreicht brutto +1,49 und netto −1,91 bps. Bei der Fortsetzung liegen ruhige Tage (−2,05 bps) und Zufallsmärkte (−4,44 und −2,93 bps) im selben Bereich.
5. Bitcoin zeigt dasselbe Bild
Bei Bitcoin erklären Zufallsmärkte (+5,4 und +4,8 bps) den Großteil des Minuten-Straddles (+7,67 bps), auf Ticks stehen −9,31 bps. Die Ausbruchsregel hat 2017–2022 keinen News-Vorteil (News-Tage minus ruhige Tage −0,03 R, t −0,4) und verliert im Holdout über alle Tage −0,30 R je Trade (675 Trades, t −8,2). An NFP/CPI füllt die Market-Order 94,7 USD hinter dem Level, bei 52,5 USD Spread im Median: 0,35 R gegen 0,24 R in der Rechnung.
6. Eine Randbemerkung zu Prop-Firm-Regeln
Nach der FAQ von FTMO („Can I trade news?“, abgerufen am 30. September 2026) ist auf einem FTMO Account (Funded, Kontotyp Standard) das Öffnen und Schließen von Trades auf betroffenen Instrumenten von 2 Minuten vor bis 2 Minuten nach einer gesperrten Veröffentlichung verboten, auch durch ausgeführte Pending-Orders und ausgelöste SL oder TP. Gold ist betroffen, NFP und CPI sind gesperrte Termine. Challenge, Verification und Swing-Konten sind laut FAQ nicht eingeschränkt, Bitcoin steht nicht auf der Liste. Ein Einstieg in der Veröffentlichungssekunde liegt im Sperrfenster: In unserer Prüfung hatten 48 von 49 Trades an NFP/CPI-Tagen Einstieg oder Ausstieg zwischen 08:28 und 08:32. Welche Termine gesperrt sind, haben wir nicht Tag für Tag geprüft, maßgeblich ist die aktuelle FAQ.
Was das heißt
Der Minuten-Backtest misst an NFP und CPI nicht den Markt, sondern die Annahme, am Level gefüllt zu werden. Wer eine News-Strategie baut oder kauft, sollte Bid/Ask-Ticks mit Fill nach dem Sprung und die Gegenprobe auf einem Zufallsmarkt verlangen.
Von 1.796 Hypothesen-Tests bestehen 238 die Mehrfachtest-Korrektur (Benjamini-Hochberg, q = 0,10), 23 davon mit positivem Vorzeichen. Alle 23 scheitern am Zufallsmarkt oder sind Kontroll- und Kostenmessungen, einen Kandidaten gab es nicht. Niedrige Latenz verbessert den Fill, nicht aber den Informationsgehalt der ersten Sekunden. Andere Ansätze bleiben offen, diese drei einfachen Wege nicht.
Grenzen
- Demo-Feed. Die Ticks kommen um 08:30 nur alle 100 bis 200 ms. Latenzen unter etwa 200 ms sind nicht auflösbar, ein Algorithmus in den ersten Millisekunden ist nicht abgebildet. Der eine echte Auftrag zeigt mehr Slippage als das Modell, echte Ergebnisse sind eher schlechter.
- Kleine Stichproben. Die Sekundenregeln beruhen auf 21 Monaten (je rund 100 News-Tage), Standardfehler etwa 3 bps (Gold) und 5 bps (Bitcoin), Effekte unter 6 bis 10 bps sind nicht ausgeschlossen. Bitcoin-Sekundendaten 2017–2022 wurden nicht ausgewertet.
- Methode. Der Zufallsmarkt setzt voraus, dass das Artefakt in beiden Märkten gleich wirkt. Der Tester füllt zum Tickpreis plus fester Verzögerung, ohne Warteschlange, nur für Gold.
- Nicht getestet: Richtung der Überraschung (Ist gegen Prognose), FOMC um 14:00, Einstieg erst nach 08:32, andere Instrumente.
Alle Musterfamilien des Scans im Überblick. Verwandt: FOMC, NFP, CPI und EZB intraday, Referenzkerzen auf FX und Gold, Brauchen Trendtage einen Katalysator?.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.