Datenbasis: Nasdaq 100, S&P 500, Dow, DAX, Gold und EURUSD als Stundenkerzen aus Dukascopy-CFD-Minutendaten, Suchzeitraum 2015–2022. Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten je Round-Trip wie in allen Studien dieser Reihe (Spread und Slippage je Markt). Benchmarks: dieselbe Handelslogik am einfachen 0,5- und 0,618-Level ohne Konfluenz, ein zufälliges Niveau zwischen 0,382 und 0,786, zwei Zufallsmärkte. Vorab registriert am 30. Oktober 2026 vor der ersten Rechnung (SHA-256 34004eb6…). Keine Handelsempfehlung.
Die Idee stammt aus der Chartpraxis: Man zieht Fibonacci-Sequenzen von oben nach unten. Im Aufwärtstrend kauft man nur in der Korrektur, und auch dort nur an einem Preis, an dem zwei Sequenzen zusammenfallen. Die Aufwärtsbewegung hat dort ihr Retracement, die Abwärtssequenz der Korrektur ihr Extension-Ziel. Zwei unabhängige Gründe am selben Preis sollten doppelt tragen. Dazu kommt ein zweiter Satz aus derselben Praxis: Je impulsiver die Bewegung, desto tiefer die Korrektur.
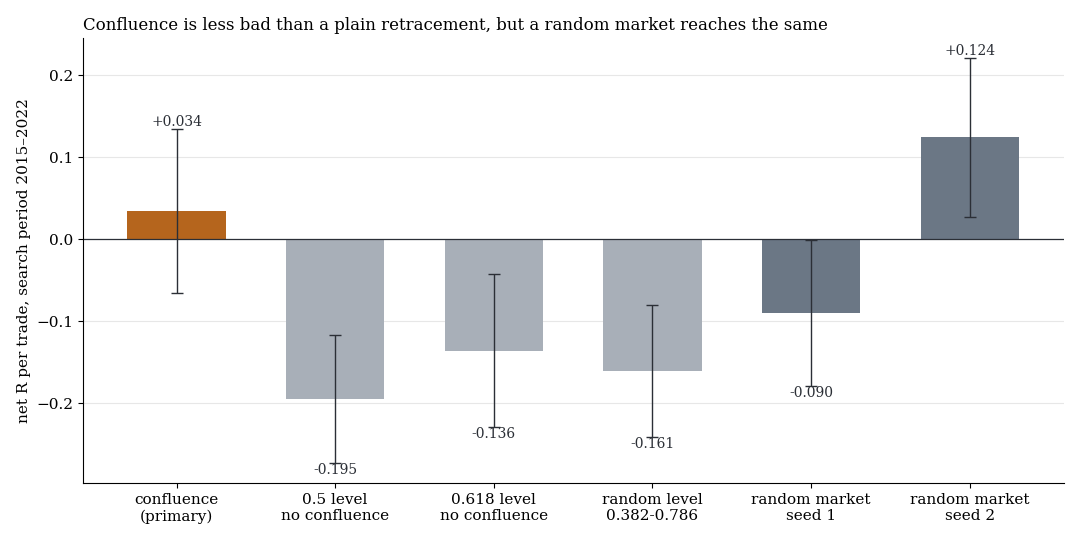
Netto je Trade in R mit einem Standardfehler. Orange die Konfluenzregel, grau die einfachen Levels und das Zufallsniveau derselben Korrekturen, blau dieselbe Konfluenzregel auf zwei Zufallsmärkten.
1. Die Regel
| Baustein | Festlegung |
|---|---|
| Trend (am Vortag bekannt) | Tagesschluss über SMA50 und SMA20 über SMA50 |
| Aufwärtsbein | Zickzack auf Stundenkerzen mit 2,0 Tages-ATR Umkehr, vom bestätigten Tief zum laufenden Hoch |
| Retracement-Levels | 0,382, 0,5, 0,618 und 0,786 der Aufwärtsbewegung |
| Extension-Ziele | kleiner Zickzack (0,5 ATR) in der Korrektur, Ziele 1,0, 1,272 und 1,618 |
| Konfluenz | ein Ziel liegt höchstens 0,1 ATR von einem Retracement-Level entfernt, Kauflimit in der Mitte |
| Trade | Stop 1 ATR unter dem Einstieg, Ziel das alte Hoch, sonst Ausstieg nach 10 Handelstagen |
ATR ist die mittlere Tagesspanne der 20 Vortage. Gepoolt über die sechs Märkte (Cluster-t nach Datum), dazu jeder Markt einzeln, Mehrfachtest-Korrektur über sieben Tests. Tor: netto t ≥ 2, q ≤ 0,10, besser als einfaches Level und Zufallsniveau und besser als der Zufallsmarkt.
2. Ergebnis
| Regel | n | netto R | t | netto bps |
|---|---|---|---|---|
| Konfluenz (primär) | 228 | +0,034 | 0,34 | +11,5 |
| 0,5-Level ohne Konfluenz | 327 | −0,195 | −2,50 | −23,8 |
| 0,618-Level ohne Konfluenz | 248 | −0,136 | −1,46 | −16,9 |
| Zufallsniveau 0,382 bis 0,786 | 326 | −0,161 | −1,99 | −19,4 |
| Konfluenz auf Zufallsmarkt 1 | 207 | −0,090 | −1,01 | |
| Konfluenz auf Zufallsmarkt 2 | 204 | +0,124 | 1,28 |
Suchzeitraum 2015–2022, netto nach Kosten. Einseitig p 0,37, q 0,51.
Die Konfluenz schneidet besser ab als das einfache Retracement (Differenz +0,203 R, Welch t 1,93) und als das Zufallsniveau (+0,195 R, t 1,70). Das klingt nach einem Fund, ist aber nur „weniger schlecht“: Absolut liegt die Regel bei null, und auf einem Markt ohne jede Richtung kommt dieselbe Regel auf +0,124 R. Je Markt reicht die Spanne von −0,268 R (EURUSD) bis +0,191 R (Gold), keiner über |t| 1,3. Gleichzeitig zeigt die Tabelle eine allgemeine Regel: Retracement-Käufe im Aufwärtstrend mit einem Stop von einer ATR verlieren, egal an welchem Level.
3. Je impulsiver, desto tiefer?
Je abgeschlossenem großen Aufwärtsbein haben wir die Geschwindigkeit gemessen und die Tiefe der folgenden Korrektur relativ zum Bein. Auf echten Daten hängen beide schwach zusammen (Spearman +0,236, 751 Beine). Auf den Zufallsmärkten ist der Zusammenhang fast gleich groß (+0,168 und +0,198). Die mittlere Korrekturtiefe nach langsamen, mittleren und schnellen Beinen liegt echt bei 0,77, 0,95 und 1,12, auf den Zufallsmärkten bei 0,84 bis 0,87, 0,91 bis 0,95 und 1,07 bis 1,19. Der Satz stimmt also in der Richtung, aber der Zickzack-Filter erzeugt ihn selbst: Ein schnelles Bein endet häufiger an einer Spitze, die danach vollständig zurückläuft.
Was das heißt
Zwei Fibonacci-Gründe am selben Preis ergeben keinen Vorteil, der sich von Zufall unterscheidet. Das passt zu unseren früheren Messungen, in denen Fibonacci-Zonen und gemessene Bewegungen sich wie im Zufallsmarkt verhielten.
Grenzen
- Wenige Trades. 228 in der Primärregel, je Markt 29 bis 46. Der Standardfehler liegt bei rund 0,1 R, kleinere Effekte bleiben unsichtbar.
- Eine Definition. Zickzack-Schwellen 2,0 und 0,5 ATR, Konfluenz-Toleranz 0,1 ATR und Stop 1 ATR wurden einmal festgelegt und nicht variiert.
- Stundenkerzen. Kleinere Zeiteinheiten und andere Ziele (zum Beispiel 1,272 statt altes Hoch) sind nicht getestet.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde. 2023–2026 blieb unberührt.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Charm, Doppeltops, Fibonacci und 15:50 und Der Zufallsmarkt als Lineal.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.