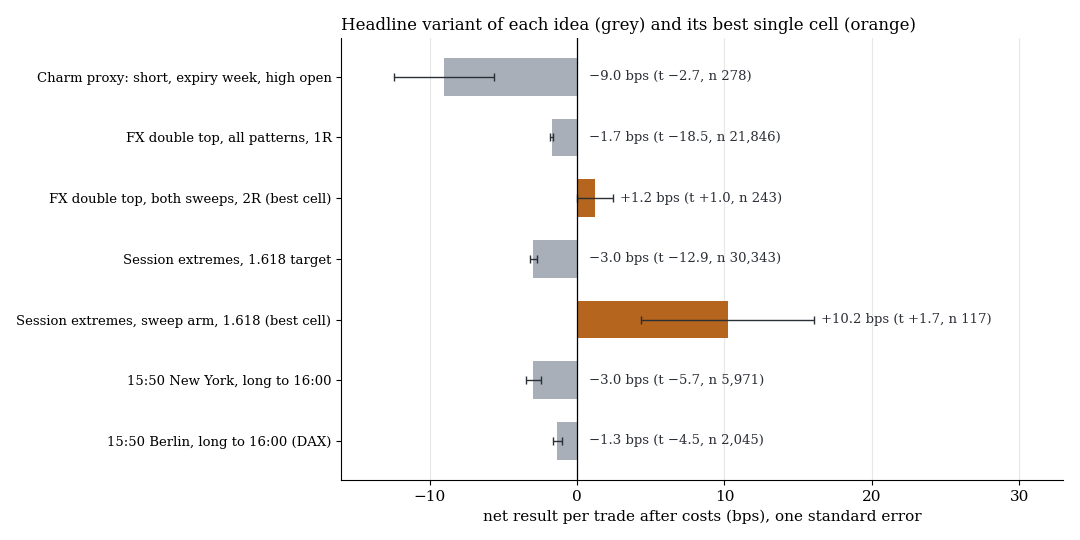
Datenbasis: Index-CFDs auf S&P 500, Nasdaq 100, Dow und DAX sowie EURUSD, GBPUSD, USDJPY und Gold, Dukascopy-Minutendaten (BID). Suchzeitraum 2015–2022, 970 vorab festgelegte Tests. Der Holdout 2023 bis Juni 2026 (getrennter Zeitraum, ein Lauf) blieb unberührt, weil kein Test das Tor dorthin erreichte. Kosten je Round-Trip: 1,2 bis 1,5 bps (FX), 1,7 bis 3,6 bps (US-Indizes), 2,0 bps (DAX); 1 bps = 0,01 %. Benchmarks: Random-Walk-Quote, Zufalls-Einstiege (gleiche Uhrzeit und Geometrie), Zufallsmärkte (gespiegelte Kerzen, keine Richtung). Keine Handelsempfehlung.
Vier Ideen kursieren in Trader-Foren. Bei negativem Charm verkaufen Dealer (Optionshändler) zum Sitzungsbeginn jedes Hoch, zum besten Preis. Ein FX-Doppeltop, bei dem der Kurs Stopps über dem ersten Hoch abräumt (Sweep) und ein Zwischentief unterschreitet (interner Sweep), sei ein sicherer Short. Doppeltops an Session-Extremen laufen bis zu Fibonacci-Erweiterungen. Und: „Jeden Tag um 15:50 steigt es.“
Wir haben alle vier wie den Rest des Scans geprüft: Regeln vorab festgeschrieben, Kosten abgezogen, gegen Zufall gemessen. Das t zeigt, wie weit ein Ergebnis über dem Rauschen liegt (ab 2 auffällig). Die Random-Walk-Quote ist die Trefferquote eines Kurses ohne Richtung.
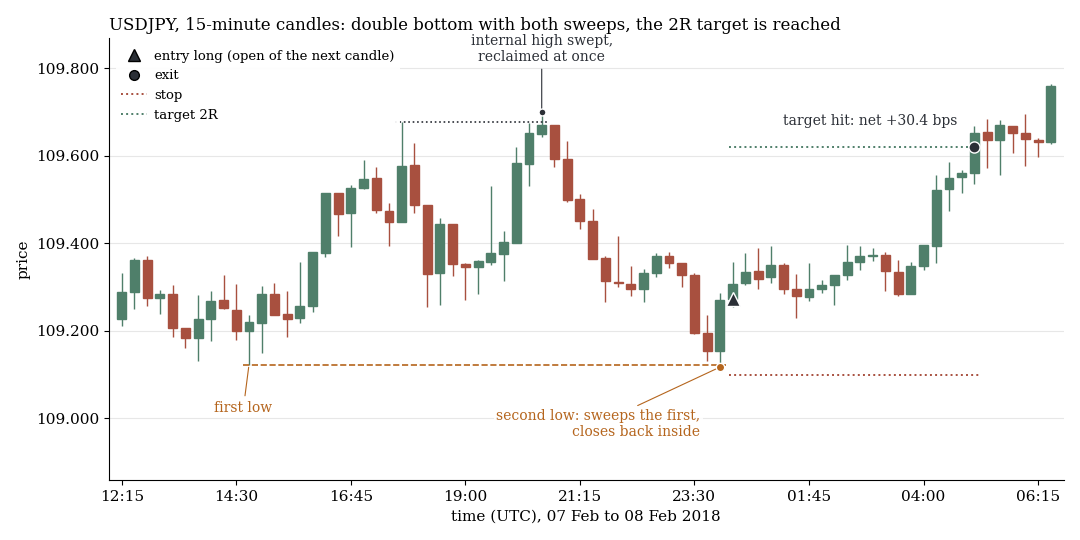
USDJPY, 8. Februar 2018: Doppelboden (gespiegeltes Doppeltop) mit beiden Sweeps, Ziel 2R (doppelt so weit wie der Stopp) erreicht, +30,4 bps nach Kosten.
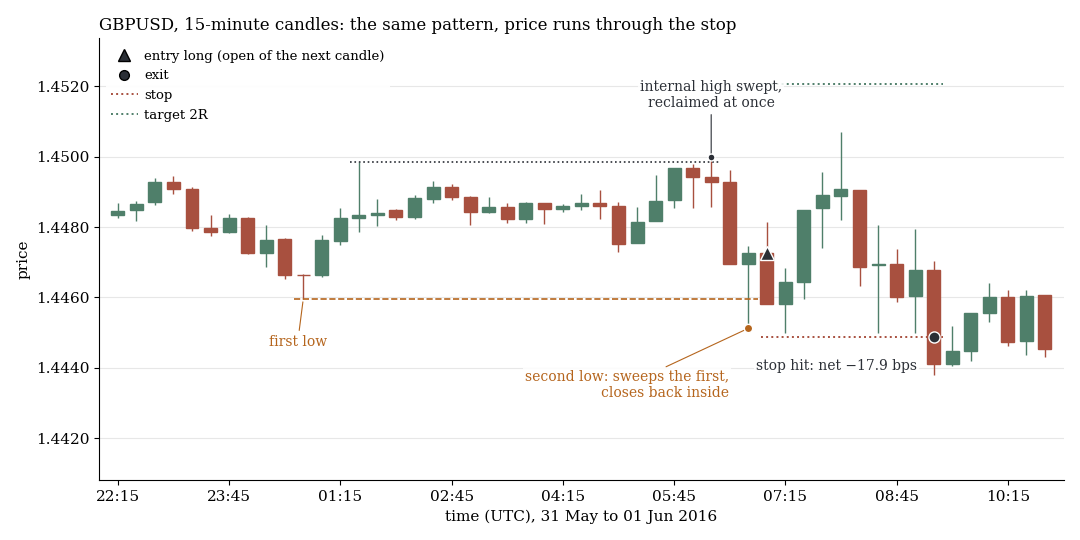
GBPUSD, 1. Juni 2016: dasselbe Muster, Stopp getroffen, −17,9 bps. Beide Beispiele sind mit festem Seed (7) zufällig aus den 243 Trades dieses Musters gezogen (86 mit erreichtem Ziel, 127 ausgestoppt).
1. Charm: Hochs werden zu Sitzungsbeginn nicht verkauft
Charm beschreibt, wie sich das Delta einer Option mit der Zeit ändert. Das Vorzeichen ist eine Falle: Akademisch bedeutet negativer Dealer-Charm Kaufbedarf, bei Datenanbietern Verkaufsbedarf, und bei der Standardannahme gängiger GEX-Rechner kauft der Dealer mit der Zeit Absicherung zurück.
Historisches Open Interest (offene Optionskontrakte je Strike) fehlt uns, das Vorzeichen war nicht messbar. Getestet haben wir die Verfallswoche (Montag bis Donnerstag vor dem dritten Freitag), in der Charm-Flüsse am größten sein sollen, nach hoher Eröffnung (erste Minute schließt über dem Vortageshoch, 26 % der Tage). In den drei US-Indizes (278 Markttage) läuft die erste Stunde dann im Mittel +6,3 bps, sonst +1,5 (t 1,2). Nach einem neuen Hoch fallen die nächsten 30 Minuten nur in 44 bis 48 % der Fälle.
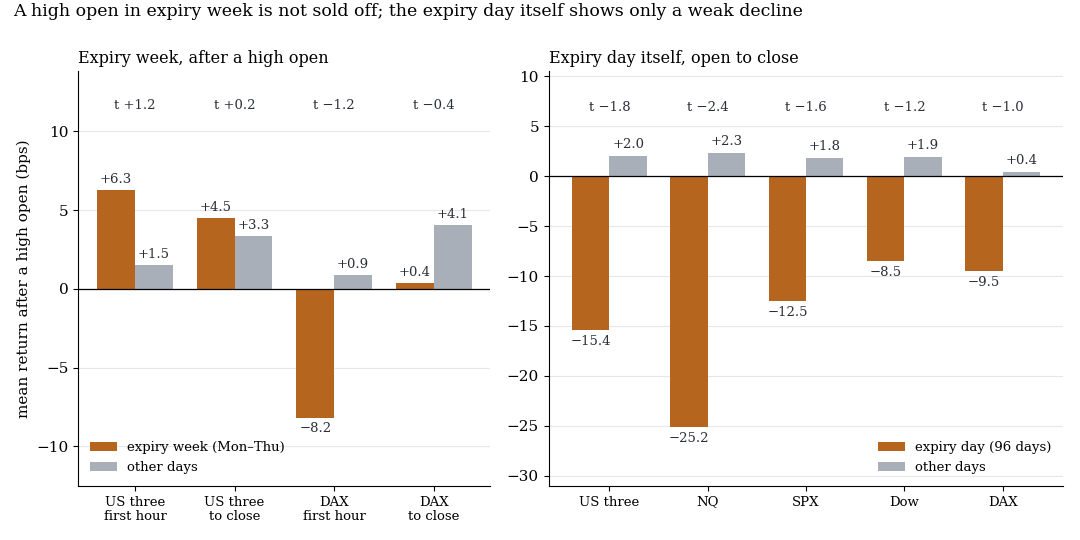
Mittlere Rendite in bps. Links nach hoher Eröffnung, rechts der Verfallstag selbst (96 Tage je Markt). Über jedem Paar das t der Differenz.
Es wird also weder „direkt abverkauft“ noch „jedes Hoch“. Eine Short-Regel auf die erste Stunde verlor netto 9,0 bps je Trade (t −2,7). Im DAX bringt sie netto +6,1 bps (t 0,8), im Rahmen der Zufallsmärkte.
Der einzige direkt gemessene Charm-Effekt steht in einem Arbeitspapier (Baltussen, Terstegge und Whelan 2024): Der S&P 500 steigt vom Donnerstagsschluss bis zur Eröffnungsabrechnung am Verfallstag um 18 Basispunkte (t 3,5, 2003–2021) und gibt das bis Mittag ab. Bei uns brachte am Verfallstag nach einem Anstieg über Nacht ein Short im Nasdaq 100 netto +35 bps (t 2,46, 55 Tage), knapp unter unserer Hürde von t 2,5. Dass Dealer „zum besten Preis“ hedgen, belegt keine Quelle: Die Literatur beschreibt regelgebundenes Hedgen, vor allem am Handelsende (Baltussen et al. 2021).
2. FX-Doppeltop mit Sweep und internem Sweep: wie Zufall
Ein Doppeltop ist ein zweiter Test eines Wendepunkt-Hochs, sechs bis 60 Kerzen später, innerhalb von 0,1 typischen Tagesspannen (ATR) und mit abgewiesener Kerze. Beim Sweep sticht das zweite Hoch bis zu 0,1 ATR darüber und schließt wieder darunter, beim internen Sweep wird das letzte Zwischentief kurz unterschritten und binnen drei Kerzen zurückerobert. Short zur nächsten Kerze, Ziel 1R (so weit wie der Stopp), 2R oder Nackenlinie: 188.970 Trades in EURUSD, GBPUSD, USDJPY und Gold auf 5- und 15-Minuten-Kerzen.
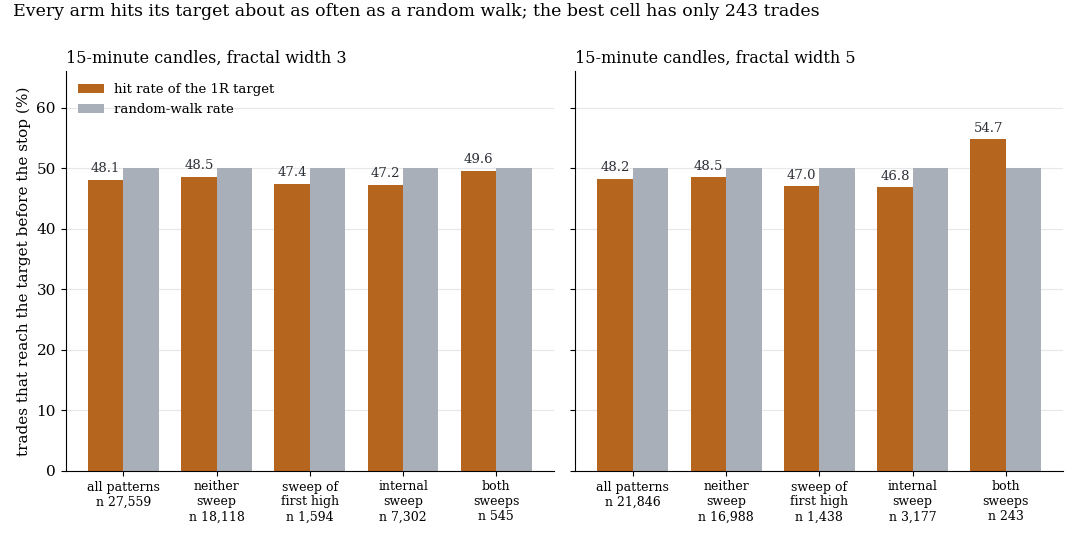
Trefferquote des 1R-Ziels je Arm (orange) gegen die Random-Walk-Quote (grau), 15-Minuten-Kerzen, drei FX-Paare. Nur die kleinste Zelle liegt über 50 %.
Alle Arme außer der Kombination beider Sweeps enden netto bei minus Kosten (−1,0 bis −2,2 bps). Gegen Zufalls-Einstiege sind die 27.559 Doppeltops auf 15-Minuten-Kerzen schlechter (−0,41 bps, t −4,2): Nach einer Abweisung läuft der Kurs eher noch etwas weiter zum Hoch. Der interne Sweep ändert nichts (−0,6 bis +0,04 bps gegenüber dem Muster ohne Sweep). Nur die Kombination beider Sweeps hat mit Ziel 2R ein positives Vorzeichen (netto +0,8 und +1,2 bps, t 0,8 und 1,0; beste Zelle 243 Trades, Treffer 40,4 % gegen 33,3 %), auf 5-Minuten-Kerzen nicht. Zehn Zufallsmärkte liefern für diese Zellen brutto −1,03 bis +1,33 bps, die echten im Mittel +1,59: etwa zwei Streuungen, bei sechs von 300 vorab gewählten Zellen.
3. Fibonacci-Ziele an Session-Extremen: die Zielwahl ändert nichts
Geprüft haben wir Doppeltops und Doppelböden an Asien-, London-, Vortages- und laufenden Session-Extremen (Toleranz 0,1 oder 0,25 ATR): 49.975 Trades auf 5-Minuten-Kerzen in sechs Märkten. Die Fibonacci-Ziele projizieren die Musterhöhe ab der Nackenlinie mit 0,618, 1,0, 1,272 und 1,618, dazu 1R und 2R, Ausstieg spätestens am Sitzungsende.
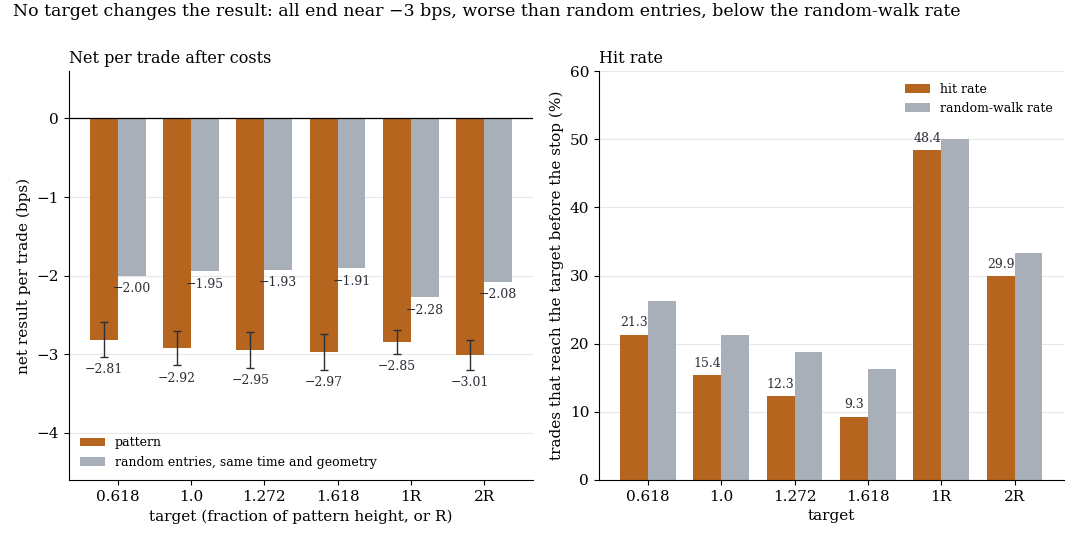
Links netto je Trade mit einem Standardfehler, Muster (orange) gegen Zufalls-Einstiege (grau), rechts die Trefferquote gegen die Random-Walk-Quote. Toleranz 0,1 ATR, je Ziel rund 30.300 Trades.
Alle Ziele enden bei −2,7 bis −3,0 bps je Trade (beide Toleranzen). Die gepaarten Unterschiede zu 1R liegen zwischen −0,23 und +0,04 bps (|t| höchstens 1,3), wie auf dem Zufallsmarkt. Die Ziele verschieben nur die Trefferquote gegen die Gewinngröße: Das 1,618-Ziel wird in 9,3 % der Trades erreicht, die Random-Walk-Quote liegt bei 16,2 %, weil das Sitzungsende vorher kommt. Gegen Zufalls-Einstiege sind die Muster 0,6 bis 1,1 bps schlechter (t −3 bis −4): Nach der Abweisung läuft der Kurs leicht weiter zum Extrem. Die beste Zelle (Sweep-Arm, Toleranz 0,25) hat 117 Trades, +6,6 bis +10,2 bps (t 1,3 bis 1,7), bei 180 Regelzeilen Zufallserwartung.
4. 15:50: in Berliner Zeit das beste Fenster, aber ein Drittel der Kosten
„15:50“ ist mehrdeutig. In New York veröffentlicht die NYSE dann (seit dem 1. April 2019) die Ungleichgewichte der Schlussauktion, in Berlin liegt 15:50 zwanzig Minuten nach der US-Eröffnung. Keine Quelle belegt eine Aufwärtsdrift ab 15:50.
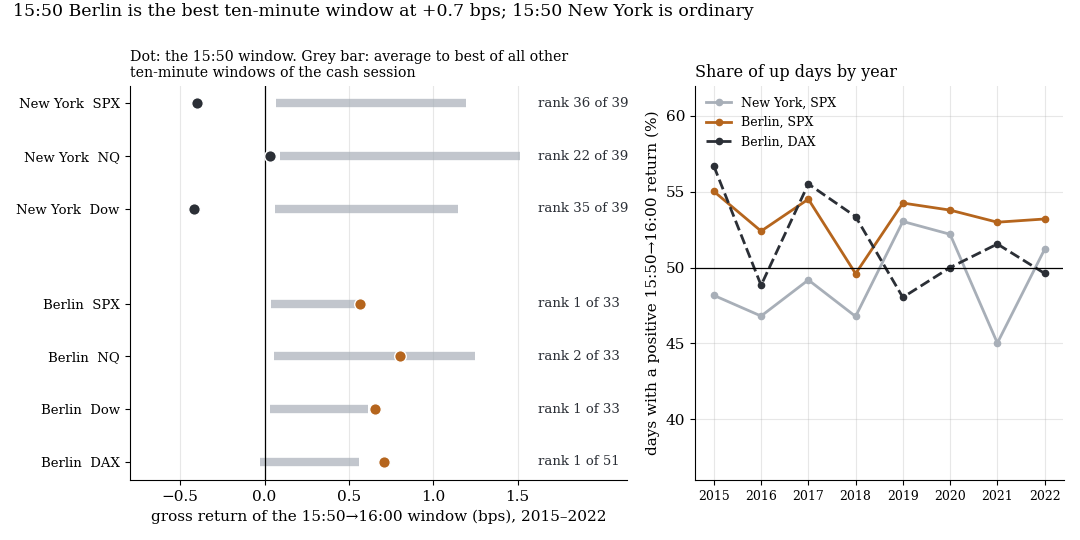
Links die Brutto-Rendite des Fensters 15:50 bis 16:00 (Punkt) gegen den Durchschnitt bis zum besten der übrigen Zehn-Minuten-Fenster (grau), mit Rang. Rechts der Anteil der Tage im Plus je Jahr.
In New York steigt bis 16:00 nichts: brutto −0,26 bps (t −0,5), 49,7 % der Tage im Plus, netto −2,96 bps (5.971 Trades, t −5,7). Bis 16:14 (an rund 60 % der Tage notiert) sind es brutto +1,3 bps (t 1,5), netto −2,6 bps. In der Berliner Lesart ist 15:50 bis 16:00 tatsächlich eines der brutto besten Zehn-Minuten-Fenster der Kassa (Rang 1 bis 2 in allen vier Märkten, im DAX 1 von 51): im DAX brutto +0,71 bps (t 2,4, 2.045 Trades), netto −1,34 bps (t −4,5). Es steigt aber an nur 52 bis 53 % der Tage, nicht „jeden Tag“, und ist mit +0,7 bps ein Drittel der Kosten von 2,0 bps. Netto verliert jede Variante, auch die Fenster bis 16:30 und 17:30 in Berlin, und keine der 168 Regelzeilen erreicht netto t 2.
Was das heißt
Keine der vier Ideen trägt nach Kosten. Die Mechanismen existieren, ihre Größe reicht nicht. Nach der Korrektur für 970 Tests (Benjamini-Hochberg, q ist die um die Zahl der Tests bereinigte Irrtumswahrscheinlichkeit) liegt das kleinste q bei 1,00. Von 788 Regelzeilen liegen 70 netto im Plus, keine mit t ab 3.
Grenzen
- Kosten. Feste Kosten, reale Fills sind eher schlechter.
- Zeitraum. Alles stammt aus 2015–2022 und sagt nichts über die Zeit mit Null-Tage-Optionen ab 2023. Vor dem 1. April 2019 veröffentlichte die NYSE ihre Ungleichgewichte schon um 15:45.
- Charm nur als Proxy. Ohne historisches Open Interest ist das Vorzeichen nicht gemessen. Zellen mit 80 bis 280 Tagen weisen Effekte unter etwa 8 bps in der ersten Stunde nicht nach.
- Nicht getestet: das Charm-Vorzeichen selbst, andere Toleranzen und Wendepunkt-Breiten (frühere Studien mit anderen Sätzen fanden dasselbe), Futures, Einzelaktien.
Alle Musterfamilien des Scans im Überblick. Verwandt: Fibonacci-Zonen als Prognose, Smart-Money-Muster und Chart-Formationen im Intraday-Test.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.