Datenbasis: Nasdaq-100- und S&P-500-CFD, Dukascopy-Minutendaten auf New Yorker Zeit, 237 Termine mit Quartalszahlen nach Börsenschluss von Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia, Tesla, Netflix und AMD, Suchzeitraum 2015–2022. Der Datensatz enthält nach 16:00 nur die Minuten bis 16:14 (ab 2018) und wieder ab 18:00, dazwischen fehlt er. Kosten außerhalb der Kassa das 2,5-Fache der Kassakosten. Benchmarks: Gegenrichtung, zufällige Richtung, Placebo-Tage ohne Termin, zwei Zufallsmärkte. Vorab registriert am 2. November 2026 (SHA-256 305dd527…). Keine Handelsempfehlung.
Wenn ein Schwergewicht nach 16:00 seine Zahlen veröffentlicht, springt der Index-CFD innerhalb von Minuten. Die Idee: Der erste Ausbruch zeigt die Richtung der Reaktion, und bis zur Eröffnung am nächsten Morgen preist der Markt den Rest ein. Wer früh mitgeht, sollte einen Teil davon mitnehmen.
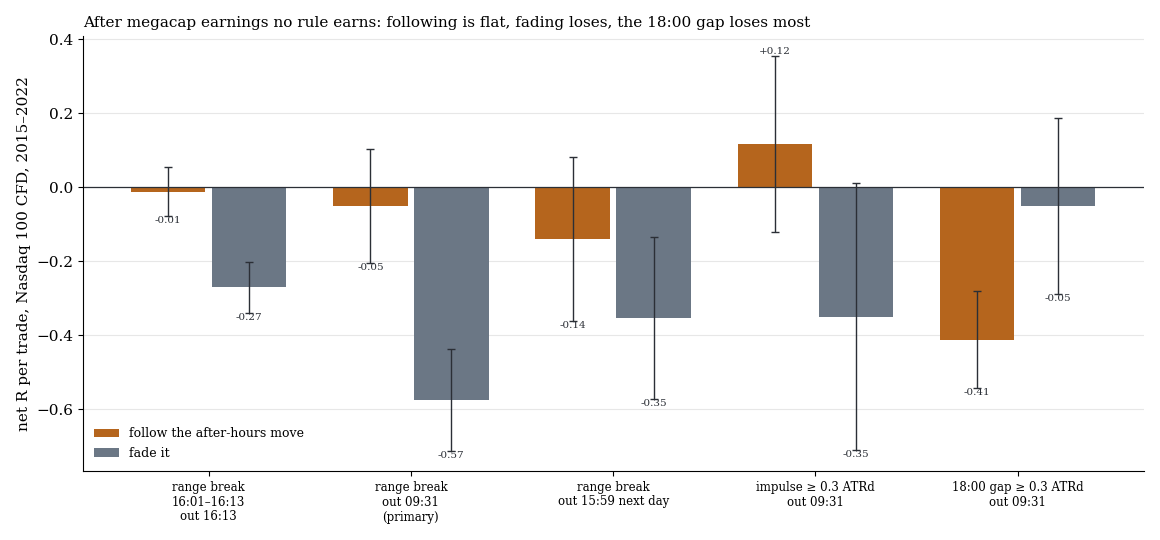
Netto je Trade in R mit einem Standardfehler, Nasdaq-100-CFD. Orange der Bewegung folgen, blau gegen sie. Von links: Ausbruch aus der Spanne 16:01 bis 16:13 mit drei Ausstiegen, Impuls bis 16:13, Lücke zur Wiedereröffnung um 18:00.
1. Die Regeln
| Auslöser | Festlegung |
|---|---|
| T1 Spannenausbruch (primär) | Kurs verlässt die Spanne der Minuten 16:01 bis 16:13, Einstieg in Ausbruchsrichtung |
| T2 Impuls | Bewegung bis 16:13 mindestens 0,3 Tages-ATR |
| T3 Lücke | Kurs um 18:00 mindestens 0,3 Tages-ATR vom Schluss der Nachbörse entfernt |
| Ausstiege | 16:13, Eröffnung 09:31 am Folgetag (primär), Schluss 15:59 am Folgetag |
| Risiko | Stop 0,3 Tages-ATR |
2. Ergebnis
| Auslöser und Ausstieg (Nasdaq 100) | n | folgen R (t) | Treffer | gegen die Bewegung R (t) | Placebo-Tage |
|---|---|---|---|---|---|
| T1, Ausstieg 16:13 | 80 | −0,012 (−0,18) | 50 % | −0,270 (−3,92) | −0,201 |
| T1, Ausstieg 09:31 | 80 | −0,051 (−0,33) | 38 % | −0,575 (−4,16) | −0,456 |
| T1, Ausstieg 15:59 | 80 | −0,140 (−0,63) | 29 % | −0,353 (−1,61) | −0,340 |
| T2, Ausstieg 09:31 | 35 | +0,117 (0,49) | 46 % | −0,350 (−0,97) | −0,401 |
| T3, Ausstieg 09:31 | 53 | −0,412 (−3,15) | 34 % | −0,050 (−0,21) | −0,723 |
Suchzeitraum 2015–2022, netto nach Kosten. Die Primärregel ist fett. q über 19 Zellen 0,88.
Ein Ausbruch in den ersten Minuten kommt an 34 % der Termine vor (80 von 237). Die Primärregel liegt bei null, auf den Zufallsmärkten bei −0,089 und −0,496 R. Die Jahre springen: 2018 +0,99 R bei 13 Trades, 2019 bis 2022 zwischen −0,10 und −0,35 R. Im S&P 500 sieht es gleich aus, alle Zellen um null oder darunter, gepoolt −0,065 R (t −0,44, 130 Trades).
Der Ausbruch hat Richtung, aber nicht genug. Von 16:00 bis zur Eröffnung läuft der Kurs im Mittel 34,8 bps in Ausbruchsrichtung, an 59 % der Tage. Mit einem Stop von 0,3 ATR werden davon bis zum Morgen 46 % ausgestoppt, weil die Nacht stärker schwankt als der Stop erlaubt. Ohne Stop sind es −0,169 R. Wer erst um 18:00 der Lücke folgt, kauft zu spät: Ein Teil der nachbörslichen Reaktion wird bis zur Eröffnung zurückgegeben (−0,412 R). Gegen die Lücke zu handeln bringt aber auch nichts (−0,050 R). Beide Richtungen negativ heißt: Kosten und Stops erzeugen das Minus.
3. Offene Beobachtung, nicht getestet
In einer beschreibenden Auswertung aller Handelstage, nicht nur der Earnings-Termine, fiel uns auf, dass eine klare Richtung der ersten 15 Minuten nach Börsenschluss sich bis zur Eröffnung eher fortsetzt, wenn sie nicht sofort zurückgegeben wird. Das ist bisher nur eine Beobachtung ohne Vorregistrierung, ohne Kosten und ohne Holdout. Wir veröffentlichen dazu keine Zahl, bevor sie als eigener Test mit Kosten außerhalb der Kassa, Swap und einem unberührten Holdout gemessen ist.
Was das heißt
Die Reaktion auf Megacap-Earnings ist im Index-CFD kein handelbarer Ausbruch. Das passt zu unserer Messung des Drifts nach Quartalszahlen bei Einzelaktien, wo vor Kosten Richtung steckt und nach Kosten nichts bleibt.
Grenzen
- Datenlücke. 16:15 bis 17:59 fehlen, 2015 bis 2017 gibt es gar keine Nachbörse im Datensatz. T1 und T2 stützen sich auf 2018–2022.
- Wenige Trades. 80 in der Primärregel, 35 in T2. Effekte unter etwa 0,3 R sind nicht nachweisbar.
- Kosten geschätzt. Der Faktor 2,5 außerhalb der Kassa ist eine Annahme, der echte Nachtspread kann bei Earnings breiter sein.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Makro-Termine intraday und Nachrichtenhandel in Gold und Bitcoin.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.