Datenbasis: Bitcoin (BTCUSDT) aus dem öffentlichen Binance-Archiv: Minutenkerzen, Orderbuch-Tiefe in Bändern bis ±5 %, Open Interest, Long/Short-Verhältnisse, Funding-Raten und echte Liquidationen (COIN-M), dazu USD-M-Liquidationen von Tardis an 82 Einzeltagen. Suchzeitraum / Holdout (unberührt, je Test ein Lauf): Wochenende 2017–2022 / 12/2022–09/2026, Orderbuch 01/2023–06/2025 / 07/2025–09/2026, echte Liquidationen 06/2023–05/2024 / 05–10/2024, Liquidations-Karte, Funding, Long/Short 2020–09/2024 / 10/2024–09/2026. Kosten: 10 Basispunkte (bps, 1 bps = 0,01 %) je Round-Trip plus Übernacht-Finanzierung des Pepperstone-CFDs, Sensitivität 2,5 bps. Benchmarks: Gegenseite im gleichen Abstand, Placebo-Zeiten, Zufalls-Level, verschobenes Open Interest, Zufallsmarkt. Keine Handelsempfehlung.
Bitcoin handelt rund um die Uhr, auch am Wochenende. Daran hängen drei verbreitete Behauptungen. Erstens: Die Wochenend-Bewegung wird bis Freitag zurückgelaufen. Zweitens: Das Orderbuch verrät die nächsten Minuten, durch ein Übergewicht auf einer Seite oder durch große Wände, die den Kurs anziehen. Drittens: Liquidations-Level, echte wie geschätzte, wirken als Magnet oder Umkehrpunkt.
Wir haben alle drei mit vorab festgelegten Regeln geprüft (13 Primärtests, je ein Holdout-Lauf). Der t-Wert zeigt, wie weit ein Ergebnis über dem Rauschen liegt, ab 2 gilt es als auffällig. Vorweg: Nichts trägt nach Kosten, und zwei Signale, die 2020–2024 stark aussahen, verschwanden im Holdout.
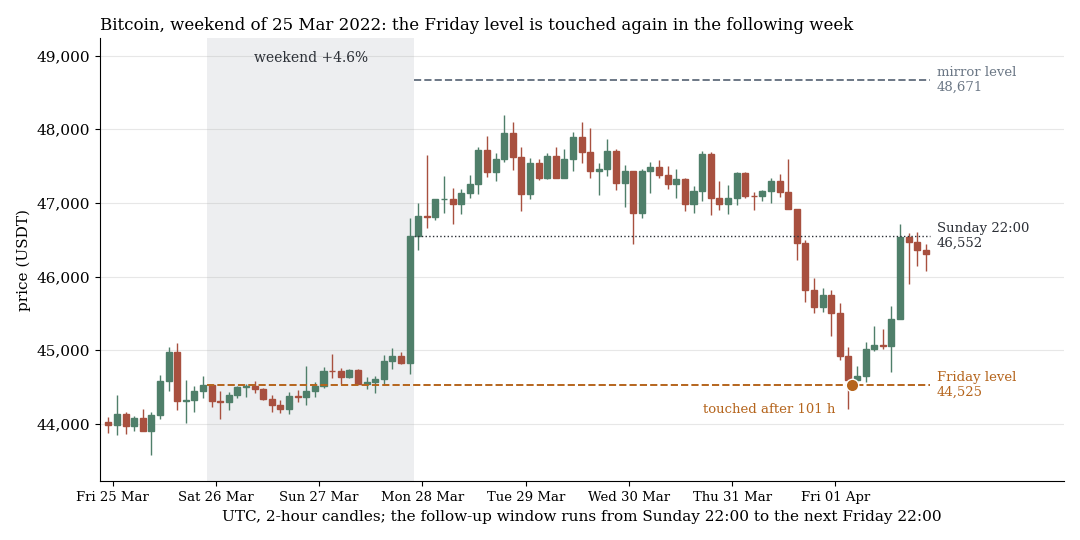
Wochenende grau (Freitag 22:00 bis Sonntag 22:00 UTC), Spiegel-Niveau im gleichen Abstand jenseits des Sonntagskurses. Beide Beispiele wurden mit festem Seed (7) zufällig gezogen, nicht ausgesucht, aus den 93 Wochenenden des Suchzeitraums mit größerer Bewegung, dieses aus den 55 mit Berührung: 25. März 2022, +4,6 %, nach 101 Stunden berührt.
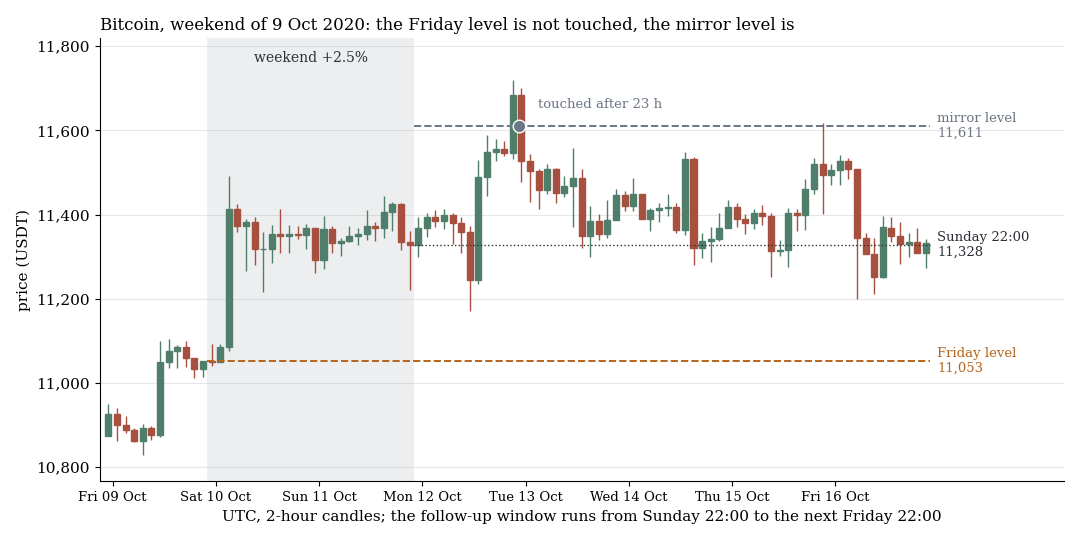
Gegenbeispiel aus den 38 ohne Berührung: 9. Oktober 2020, +2,5 %, Spiegel-Niveau nach 23 Stunden erreicht.
1. Wochenende: Das Freitagsniveau wird so oft berührt wie sein Spiegelbild
Berührt der Kurs in den fünf Tagen nach dem Wochenende das Freitagsniveau (den Kurs von Freitag 22:00 UTC) wieder, wirkt das wie ein Rückbau. Bitcoin schwankt in einer Woche aber weit mehr als an einem Wochenende, deshalb brauchen wir eine Gegenprobe: das Spiegel-Niveau. Läuft der Markt wirklich zurück, muss das Freitagsniveau öfter fallen als das Spiegel-Niveau. Im Suchzeitraum tut es das nicht: 74,7 % gegen 74,3 % bei 261 Wochenenden ab 10 bps Bewegung (t 0,1). Bei den 93 größeren Bewegungen (mindestens eine halbe typische 48-Stunden-Schwankung) sind es 59,1 % gegen 52,7 % (t 0,7), im Holdout 64,6 % gegen 70,8 % bei 48 (t −0,5).
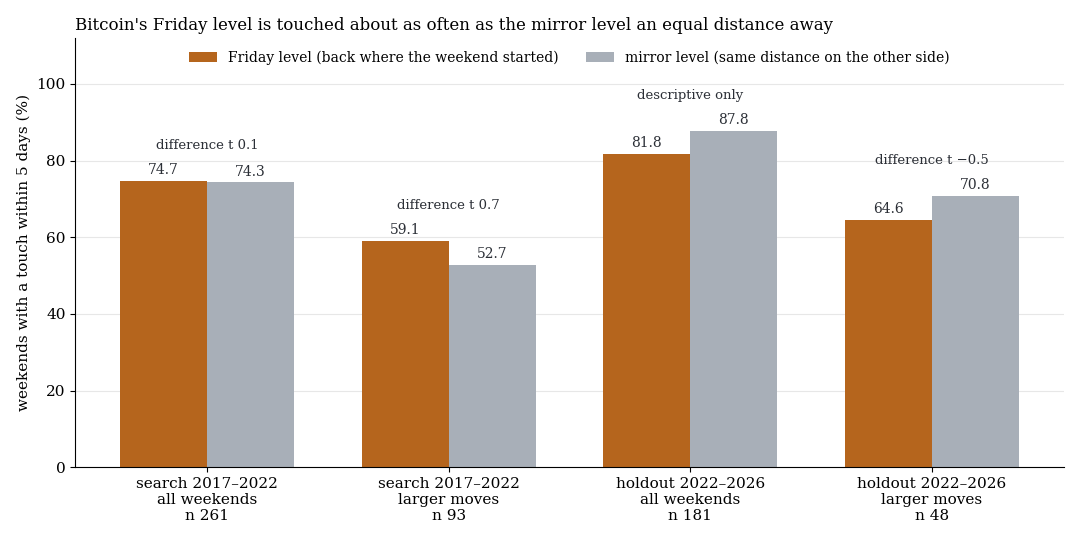
Anteil der Wochenenden mit Berührung in fünf Tagen, darüber der t-Wert der Differenz.
Als Handel taugt der Rückbau ebenso wenig. Gegen die Wochenend-Bewegung (Einstieg Sonntag 22:01, Ausstieg Freitag 22:00) liegt das Ergebnis bei −19,9 bps je Woche netto (alle Wochenenden, t −0,3), im Holdout bei −143 bps (größere Bewegungen, t −1,3). Auch der Freitag läuft dem Wochenende nicht voraus: Steigung 0,02 (t 0,2), im Holdout 0,04 (t 0,7). Nur nach den 30 größten Wochenend-Bewegungen lief die Folgewoche eher weiter (+669 bps, t 2,8), im Holdout bei 17 Wochen +238 bps (t 1,1): eine nachträglich aufgefallene Spur, keine Regel.
2. Orderbuch: Das Ungleichgewicht ist messbar, aber kleiner als der Spread
Wir vergleichen die Tiefe der Bid- und Ask-Seite in Bändern von ±1 bis ±5 % um den Kurs, vorab festgelegt: mehr Bid, also long. Im Suchzeitraum steigt der Kurs je Standardabweichung Bid-Übergewicht in den nächsten 5 bis 15 Minuten um 0,07 bis 0,24 bps (t bis 3,3): echt und winzig. Als Handel (Einstieg ab 1,5 Standardabweichungen) im Band ±5 % bringt das bei 60 Minuten Haltedauer brutto +2,8 bps (t 3,2) und netto −7,2 bps, bei 240 Minuten brutto +5,4 bps (t 2,2) und netto −4,8 bps. Im Holdout (Band ±1 %) liegt die Steigung bei 0,10 bps (t 0,9), der Handel bei netto −10,0 bps (brutto 0,0, 3.009 Trades).
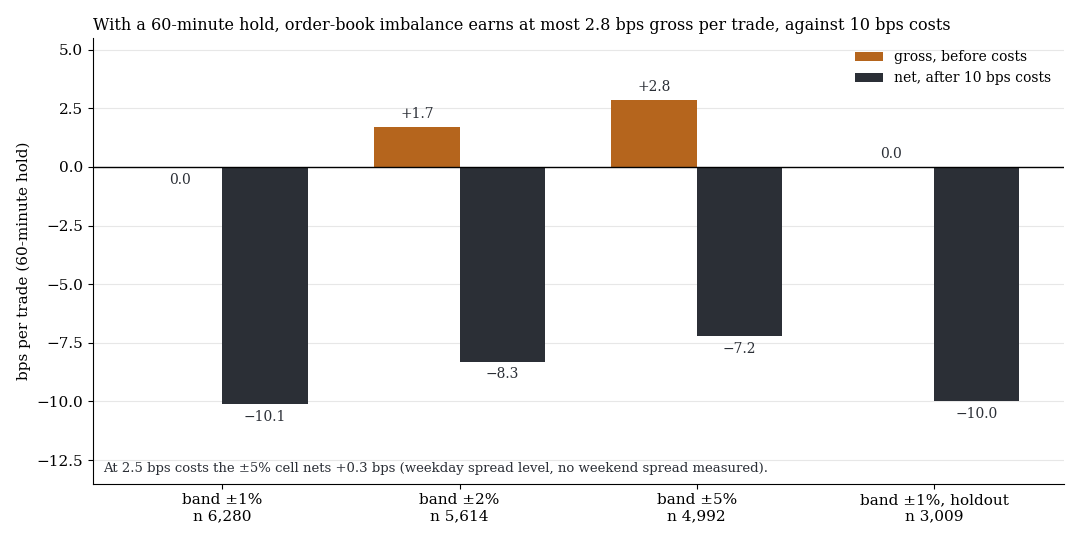
Ergebnis je Trade bei 60 Minuten Haltedauer, orange vor Kosten, dunkel nach 10 bps.
Wände sind Überschüsse an Tiefe in einem Band. Zieht eine Wand den Kurs an, erreicht er sie öfter zuerst als das gleich weit entfernte Niveau auf der anderen Seite. Tatsächlich waren es 38,2 % gegen 40,9 % (t −0,5), im Holdout 37,0 % gegen 36,1 % (t 0,2). Der Abpraller von der Wand ist Rauschen (60 Minuten brutto +7,8 bps, die um sieben Tage verschobene Kontrolle +9,1 bps), und Wände verschwinden bei Annäherung nicht öfter als bei Entfernung (verbleibende Tiefe 0,76 gegen 0,80, t −0,8). Spoofing ist damit nicht belegt.
3. Liquidations-Level: Die Karte kennt nur den Kurspfad
Echte Liquidationen: Im COIN-M-Kontrakt markieren wir ein Cluster, wenn die Fünf-Minuten-Summe über dem 99. Perzentil der 30 Tage davor liegt. Die vorab festgelegte Umkehr (nach liquidierten Longs kaufen, nach liquidierten Shorts verkaufen) bringt nach 60 Minuten brutto −1,3 bps und netto −11,4 bps (1.005 Trades, t −5,0), ohne Überschuss gegen gleich große Bewegungen ohne Cluster (−4,6 bps, t −1,1, 375 Fälle). Im Holdout sind es −14,7 bps netto (521 Trades, t −4,4) und −9,0 bps Überschuss (t −1,0).
Geschätzte Karte nach Art der Heatmap-Anbieter: Jeder Zuwachs an Open Interest wird auf die Liquidations-Preise für 10- bis 100-fachen Hebel verteilt, berührte Level verschwinden. Erreicht der Kurs das dichtere Cluster (mindestens 1,5-fache Masse, im Fenster ±5 %) binnen 72 Stunden zuerst? Das geschieht in 57,2 % von 2.880 Fällen, ein Zufallsweg (Random Walk) käme aus den Abständen auf 56,9 % (+0,3 Prozentpunkte, t 0,15). Nach Berührung eines dichten Clusters setzt sich der Kurs nicht fort (netto −15,1 bps in 60 Minuten, t −2,7). Im Holdout zeigt der Magnet +4,1 Prozentpunkte (t 1,3), zufällige Level +1,0, die Kaskade −0,5 bps. Auf einem Zufallsmarkt hat diese Statistik schon 2 bis 3 Prozentpunkte Neigung, die +4,1 sind kein Befund.
Die entscheidende Probe: Je Fünf-Minuten-Balken stellen wir die Masse, die die Karte als getroffen verbucht, den echten Liquidationen derselben Seite gegenüber. Mit Open Interest aus einem anderen Halbjahr trifft die Karte genauso gut. Ihr Informationsgehalt ist der Kurspfad, nicht die Positionierung.
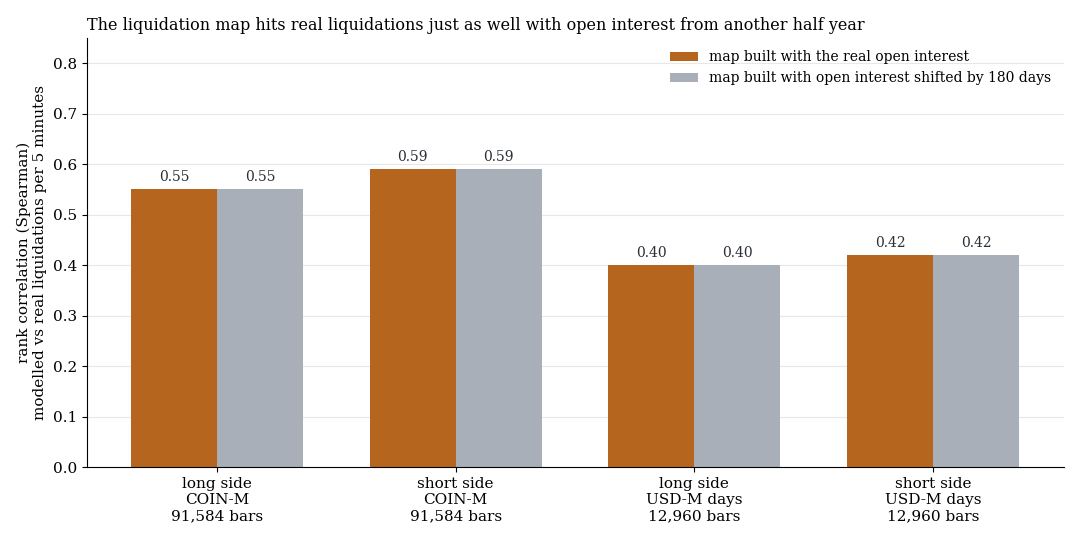
Rangkorrelation (Spearman) mit echten Liquidationen, Karte mit echtem (orange) und um 180 Tage verschobenem Open Interest (grau).
4. Nebenbefund: Zwei starke Signale verschwinden im Holdout
Zwei Zellen der Suche überschritten die vorab festgelegte Kandidatenschwelle. Funding-Tief: Liegt die Funding-Rate (die Zahlung zwischen Long und Short) im untersten Zwanzigstel der letzten 270 Termine, wird 72 Stunden long gehalten. Konten-Verhältnis: Weicht das Long/Short-Verhältnis aller Konten um mindestens zwei Standardabweichungen vom 7-Tage-Mittel ab, wird 24 Stunden dagegen gehandelt.
| Signal | Suchzeitraum 2020–2024 | Holdout 10/2024–09/2026 |
|---|---|---|
| Funding-Tief, 72 h | 103 Trades, +209 bps netto (t 3,8) | 54 Trades, −41 bps (t −0,8) |
| Konten-Verhältnis, 24 h | 459 Trades, +63 bps netto (t 3,7) | 198 Trades, −2 bps (t −0,1) |
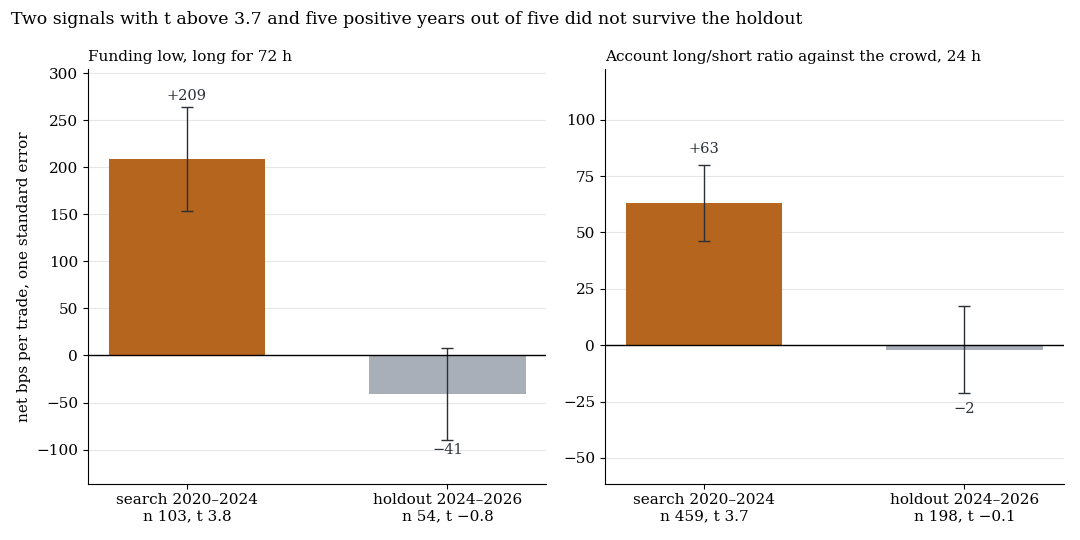
Netto je Trade mit einem Standardfehler (Mittel geteilt durch t).
Beide Signale bestanden die Mehrfachtest-Korrektur der Suche (q unter 0,01) und lagen über der Drift. Im Holdout bleibt nichts. Naheliegend ist ein Regimewechsel mit ETF- und CME-Handel ab 2024, beweisbar ist das nicht. Die Lehre: t 3,8 und fünf von fünf Jahren im Plus sind kein Beleg.
Was das heißt
Keine der drei Behauptungen trägt nach Kosten, und von 17 Holdout-Läufen wurde keiner bestätigt. In der globalen Mehrfachtest-Korrektur über alle 59 Holdout-Tests (Stand 8. Oktober 2026) bestehen nur die FTSE-Auktionsregel und der RSI(2)-Rücksetzer, die beste Bitcoin-Zeile hat q = 0,42. Liquidationen können Kaskaden auslösen, einen Vorteil über die Kursbewegung hinaus finden wir nicht.
Grenzen
- Daten und Kosten. Binance-Kurse, nicht der Feed des Brokers. Den Wochenend-Spread haben wir nicht gemessen, 10 bps sind konservativ (Demo-Ticks, New Yorker Vormittag: seit August 2025 1,4 bis 2,4 bps). Mit 2,5 bps lägen die Orderbuch-Zellen ±5 % bei +0,3 bps (60 Minuten) und +2,7 bps (240 Minuten), ohne Holdout-Lauf und Slippage.
- Stichproben. Bei rund 270 und 181 Wochenenden sind Effekte unter etwa 40 bps je Woche nicht nachweisbar, Zellen mit 30 und 17 Wochen sind Anekdoten. Die Holdouts der Liquidationen (fünf Monate) und der Signale (zwei Jahre) sind kurz: „verworfen“ heißt nicht bestätigt, nicht widerlegt. Die Signale wählten wir datengetrieben aus 12 bzw. 24 Zellen.
- Orderbuch und Liquidationen. Das Archiv kennt nur Bänder, keine Einzelorders. COIN-M ist der kleinere Markt, der Stream erfasst höchstens eine Liquidation je Sekunde (Kaskaden untererfasst). Die Karte ist nur eine von vielen Konstruktionen.
- Nicht getestet: Sekunden-Orderfluss, Einzelorders, kommerzielle Karten, andere Börsen, Optionen.
Alle Musterfamilien des Scans im Überblick. Verwandt: Fixings und Abrechnungstermine.
📄 Vollständige Studie als PDF: 9 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.