Datenbasis: Unser eigenes Regelbuch aus 25 Kombinationen von Ausbruchsregel und Markt (DAX, FTSE 100, Dow, Nasdaq 100) auf der korrigierten Rechenkette, Dukascopy-Minutendaten, Suchzeitraum 2015–2022 mit 38.682 Trades, Holdout 2023 bis 5. Juni 2026 mit 16.655 Trades, genau ein Lauf. Alle Werte netto nach Kosten in R (1 R = Abstand Einstieg zu Stop). Benchmark: dieselben Arme auf zwei Zufallsmärkten. Vorab registriert am 10. November 2026 vor jeder Rechnung (SHA-256 3c4e953c…). Die Marktauswahl ist eine beschreibende Zusatzmessung nur im Suchzeitraum (2016–2022). Keine Handelsempfehlung.
Die Idee kam aus dem eigenen Handel: Dieselben Ausbruchsregeln wie bisher, aber mit mehr Risiko an Tagen mit hoher Volatilität, Shorts bei hoher Volatilität mit einem nachgezogenen Stop, Longs bis zum Sitzungsende halten. Dazu der Wunsch nach einem Werkzeug, das vor der Eröffnung zeigt, welcher Markt sich heute lohnt.
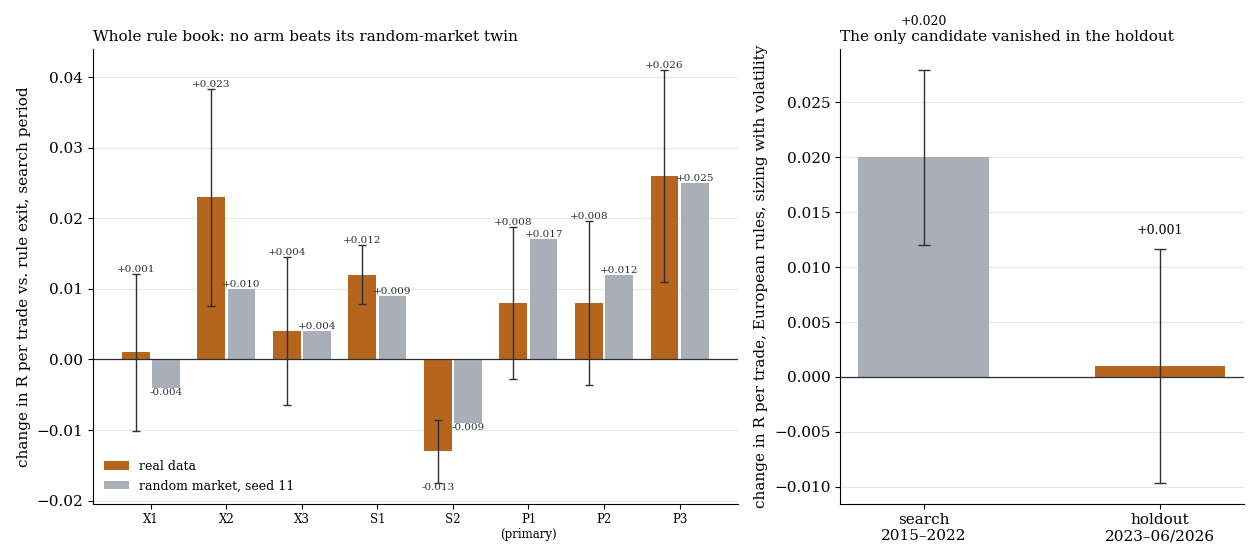
Links die Veränderung je Trade gegenüber dem Ausstieg der Regel auf dem ganzen Regelbuch, echt (orange, mit einem Standardfehler) und auf dem Zufallsmarkt. Rechts der einzige Kandidat, die europäischen Regeln mit Größe nach Volatilität, im Suchzeitraum und im Holdout.
1. Acht Arme
Das Volatilitätsregime ist die mittlere Tagesspanne der fünf Vortage, in Dritteln gegen die letzten 250 Tage je Markt, vor der Eröffnung bekannt.
| Arm | Festlegung |
|---|---|
| X1 | Longs halten bis Sitzungsende, Shorts mit Trailing-Stop |
| X2 | wie X1, Shorts nur bei hoher Volatilität, sonst kein Short |
| X3 | wie X1, Shorts bei hoher Volatilität mit Trailing, sonst halten |
| S1 | Ausstieg der Regel, Größe 0,5 / 1,0 / 1,5 bei niedriger, mittlerer, hoher Volatilität |
| S2 | Gegenprobe: Größe 1,5 / 1,0 / 0,5 |
| P1 (primär) | Ausstiege X3 mit Größen S1 |
| P2, P3 | Ausstiege X1 bzw. X2 mit Größen S1 |
Vier Einheiten (ganzes Buch, europäische Regeln, US-Regeln, eine Folgeausbruch-Regel) mal acht Arme sind 32 Tests. Gewichte werden auf dasselbe Risikobudget normiert. Tor: Verbesserung t ≥ 2, q ≤ 0,10 und beide Zufallsmärkte mit |t| < 2 und weniger als der Hälfte des Effekts.
2. Ergebnis
| Ganzes Buch, Suchzeitraum | Δ R je Trade | t | q | Zufallsmarkt 1 (t) | Buch R je Trade |
|---|---|---|---|---|---|
| Ausstieg der Regel (Basis) | −0,087 | ||||
| X1 | +0,001 | 0,09 | 0,96 | −0,004 (−0,46) | −0,086 |
| X3 | +0,004 | 0,38 | 0,77 | +0,004 (0,39) | −0,083 |
| S1 Größe mit der Volatilität | +0,012 | 2,90 | 0,06 | +0,009 (2,24) | −0,074 |
| P1 (primär) | +0,008 | 0,75 | 0,60 | +0,017 (1,56) | −0,079 |
Die Primärregel ändert nichts. Mehr Größe bei hoher Volatilität sieht auf dem ganzen Buch signifikant aus (t 2,90), aber der Zufallsmarkt zeigt denselben Effekt (t 2,24). Der Grund ist Mechanik: Bei großen Tagesspannen sind die Kosten im Verhältnis zum Stop kleiner, also verliert jeder Trade in R weniger, auch ohne Richtung. Als einziger Kandidat blieb S1 auf den europäischen Regeln (+0,020 R, t 2,51, q 0,097, Zufallsmarkt t 0,83).
Holdout 2023 bis Juni 2026: +0,001 R (t 0,09), nicht bestätigt. Das Buch dieser Einheit lag dort bei −0,069 R je Trade.
Auch die Idee zum Ausstieg hält nicht. Im Suchzeitraum liefen Shorts bei hoher Volatilität mit Halten bis zum Schluss bei +0,072 R, mit Trailing bei −0,079 R, also umgekehrt als gedacht. Im Holdout lag Halten dort bei −0,042 R. Longs liefen gehalten in jedem Regime besser als mit Trailing, aber nie gesichert positiv.
Eine Warnung zum Holdout: Der Lauf hat alle 32 Zellen ausgegeben, nicht nur den Kandidaten. Einzelne Arme wie X2 (Shorts nur bei hoher Volatilität) sehen dort besser aus (t 2,5). Das sind keine Tests mehr, sondern gesehene Zahlen, und X2 streicht Trades, was in einem negativen Buch mechanisch hilft. Wir werten sie nicht.
3. Welcher Markt heute?
Für die Marktauswahl haben wir je Markt und Tag vorab bekannte Kennzahlen gemessen: Volatilitäts-Perzentil, Volatilitäts-Ausweitung (5 gegen 60 Tage), Lücke zur Eröffnung, Vortagsbewegung, VIX-Perzentil und zwei Trendmaße.
| Kennzahl, oberes gegen unteres Drittel | Tagesspanne (t) | Trendtag-Quote | Buch R je Trade |
|---|---|---|---|
| Volatilitäts-Ausweitung | 0,82 → 1,00 (12,9) | 12,2 % → 19,0 % | −0,102 → −0,062 |
| VIX-Perzentil | 0,84 → 0,97 (9,7) | 11,9 % → 19,0 % | −0,166 → −0,029 |
| Lücke zur Eröffnung | 0,82 → 1,03 (14,9) | 12,8 % → 19,7 % | −0,129 → −0,039 |
| Effizienz der letzten 10 Tage (Trend sichtbar) | 0,91 → 0,91 (0,2) | 16,3 % → 15,2 % | −0,037 → −0,136 |
7.069 Markt-Tage, DAX, FTSE 100, Dow und Nasdaq 100, 2016–2022. Tagesspanne relativ zur üblichen Spanne.
Ob ein Tag sich bewegt, lässt sich vorher gut schätzen. Ein sichtbarer Trend sagt dagegen weder Spanne noch Trendtag voraus, und das Buch läuft danach schlechter. Für die Auswahl zwischen den Märkten bringt das alles fast nichts: Wählt man je Tag den Markt mit dem höchsten Wert, ist die Spanne nur um 0,02 bis 0,05 größer, und das Buch verbessert sich in keinem Fall (alle |t| ≤ 1,5). Die Information steckt im Tag, nicht im Markt.
Was das heißt
Volatilität ist ein Tagesregime, kein Hebel, der ein negatives Regelbuch dreht, und kein Werkzeug, um den richtigen Markt zu wählen. Als Anzeige „wie aktiv wird heute“ ist sie nützlich, als Signal nicht.
Grenzen
- Ein Regelbuch. Das Ergebnis gilt für unsere Ausbruchsregeln, andere Strategien können anders auf Volatilität reagieren.
- Drittel als Regime. Feinere oder andere Volatilitätsmaße sind nicht getestet.
- Marktauswahl nur vier Indizes und nur im Suchzeitraum. Gold, Devisen und Krypto fehlen.
- Minutenbalken. Stop vor Ziel in derselben Minute, keine Ticks.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Unser Ablauf seit Oktober 2026.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.