Datenbasis: DAX, FTSE 100, S&P 500 und Nasdaq 100, Dukascopy-CFD-Minutendaten, Kassa-Sitzung, Suchzeitraum 2015–2022 für die Handelsregeln. Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Kosten je Round-Trip wie in allen Studien dieser Reihe. Benchmarks: sofortiger Einstieg beim Trendzustand, zufällige Einstiegsminute am selben Tag, zwei Zufallsmärkte. Vorab registriert am 2. November 2026 (SHA-256 da0fcb3b…, Gegenseite als Nachtrag 5b0993eb… vor ihrer Rechnung). Die Berührungszählung vom 5. November 2026 ist beschreibend und läuft über Nasdaq 100, S&P 500 und DAX von 2015 bis Juni 2026. Keine Handelsempfehlung.
Der TWAP ist der zeitgewichtete Durchschnittspreis der laufenden Sitzung. An Trendtagen gilt der erste Rücklauf zu diesem Mittelwert als guter Wiedereinstieg: Der Trend ist bestätigt, der Preis ist günstiger als am Ausbruch. Die Gegenthese sagt, am TWAP drehe der Trendtag. Und eine dritte, verbreitete Regel betrifft die Zahl der Berührungen: Die erste hält, die zweite bricht.
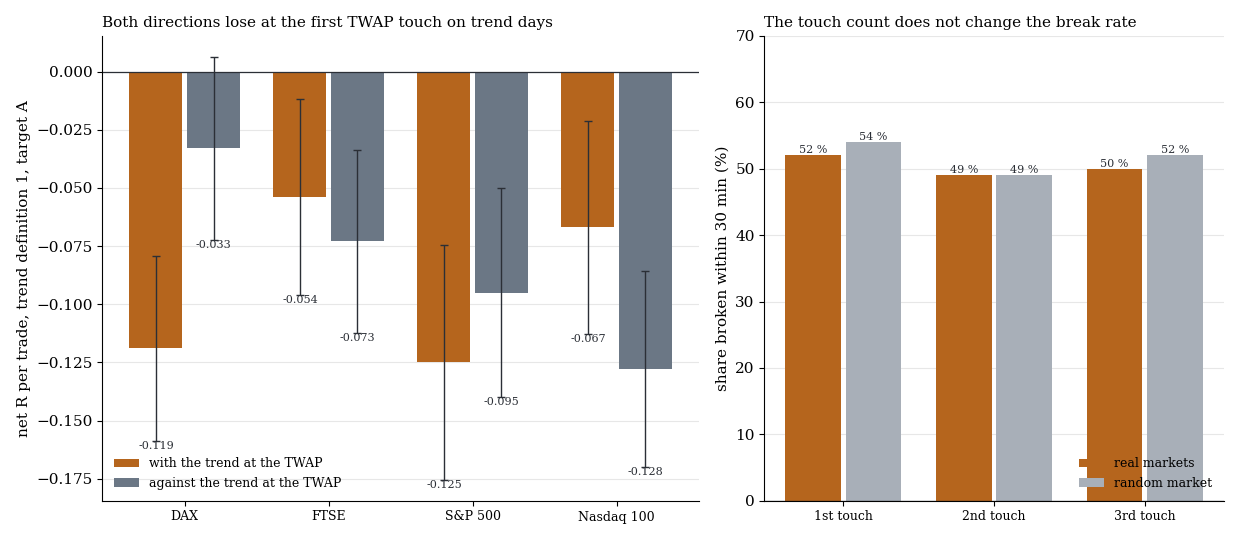
Links netto je Trade in R je Markt, mit dem Trend (orange) und gegen den Trend (blau) beim ersten TWAP-Touch, Trenddefinition 1, Ziel A. Rechts der Anteil der Berührungen, die binnen 30 Minuten brechen, echt gegen Zufallsmarkt.
1. Die Regeln
| Baustein | Festlegung |
|---|---|
| Trendzustand T1 | mindestens 85 % der Minuten auf einer Seite des TWAP und Abstand Open zu Kurs mindestens 0,5 Tages-ATR |
| Trendzustand T2 | neues Sitzungsextrem in den letzten 30 Minuten, mindestens 0,6 Tages-ATR vom Open |
| Prüfzeit | 90 bis 420 Minuten nach dem Open |
| Einstieg | Limit am TWAP beim ersten Touch nach dem Trendzustand |
| Risiko | Stop 0,3 Tages-ATR, Ziel A das bisherige Sitzungsextrem, Ziel B 1 R, sonst Ausstieg vor Schluss |
| Gegenseite | gleicher Touch, Richtung gegen den Trend, Ziel 1 R oder das Sitzungs-Open |
Primär: DAX, T1, Ziel A. 18 Zellen je Richtung, Mehrfachtest-Korrektur, Tor netto t ≥ 2 und besser als der sofortige Einstieg und der Zufallsmarkt.
2. Ergebnis
| Zelle (Ziel A) | n | mit dem Trend R (t) | gegen den Trend R (t) | sofort | Zufallsmarkt 1 / 2 |
|---|---|---|---|---|---|
| DAX T1 | 543 | −0,119 (−2,99) | −0,033 (−0,84) | −0,008 | −0,057 / −0,004 |
| DAX T2 | 538 | −0,136 (−3,20) | −0,030 (−0,77) | −0,044 | −0,071 / −0,010 |
| FTSE T1 | 539 | −0,054 (−1,28) | −0,073 (−1,85) | −0,087 | |
| S&P 500 T1 | 426 | −0,125 (−2,48) | −0,095 (−2,12) | −0,120 | |
| Nasdaq 100 T1 | 462 | −0,067 (−1,46) | −0,128 (−3,04) | −0,100 | |
| gepoolt T1 | 1.970 | −0,090 (−3,55) | −0,080 (−3,45) | −0,092 / −0,049 | |
| gepoolt T2 | 1.981 | −0,084 (−3,16) | −0,102 (−4,43) | −0,118 / −0,043 |
Suchzeitraum 2015–2022, netto nach Kosten. Spalte „sofort“: Einstieg mit dem Trend direkt beim Trendzustand. Zufallsmarkt-Werte für die Richtung mit dem Trend.
Alle 18 Zellen mit dem Trend sind negativ, im DAX in jedem der acht Jahre. Im Mittel wird der TWAP an 58 bis 70 % der Trendtage berührt, median 55 bis 107 Minuten nach dem Trendzustand. Das alte Sitzungsextrem erreichen danach nur 42 bis 51 % der Trades. Der Rücklauf ist also oft schon das Ende des Trends. Wer auf ihn wartet, steht im DAX schlechter da als bei sofortigem Einstieg (Welch t −2,48). Die Gegenseite gewinnt daraus aber nichts: Auch alle 18 Zellen gegen den Trend sind negativ, mit Trefferquoten von 41 bis 51 %. Der Zufallsmarkt liefert dieselben Größenordnungen. Was bleibt, ist Kosten- und Stop-Mechanik.
3. Erste Berührung hält, zweite bricht?
Eine Berührung zählt, wenn der Kurs aus mindestens 0,15 Tages-ATR Abstand auf den TWAP kommt. Bruch heißt: ein 5-Minuten-Schluss mindestens 0,05 ATR jenseits des TWAP binnen 30 Minuten.
| Berührung | n echt | bricht echt | bricht Zufallsmarkt | Follow-through nach Bruch echt / Zufall |
|---|---|---|---|---|
| 1. | 14.149 | 52 % | 54 % | 30 % / 30 % |
| 2. | 3.034 | 49 % | 49 % | 27 % / 28 % |
| 3. | 561 | 50 % | 52 % | 29 % / 30 % |
17.858 Berührungen an 2.855 Tagen, Nasdaq 100, S&P 500 und DAX gepoolt. Follow-through: der Bruch läuft weiter, statt zurückerobert zu werden.
Die Bruchquote liegt bei jeder Berührung nahe 50 %, und der Zufallsmarkt zeigt dieselben Werte. Nach einem Bruch läuft der Kurs in 29 % der Fälle weiter (Zufall 30 %), zurückerobert wird der TWAP in 36 bis 37 %. Auch je Markt und früh gegen spät am Tag ändert sich das Bild nicht.
Was das heißt
Der TWAP an Trendtagen ist kein Level mit Richtung, weder als Einstieg mit dem Trend noch gegen ihn, und die Zahl der Berührungen sagt nichts über seine Haltbarkeit. Das passt zu unseren Messungen zu VWAP und Indikatoren und zur Kreuzung von EMA9 und VWAP.
Grenzen
- Zwei Trenddefinitionen. Andere Definitionen von Trendtagen können andere Mengen ergeben.
- Feste Stops. 0,3 Tages-ATR wurden nicht variiert, engere oder weitere Stops sind nicht getestet.
- Berührungszählung beschreibend. Sie läuft über Suchzeitraum und spätere Jahre zusammen, ohne Handelsregel und ohne Kosten.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde. 2023–2026 blieb für die Handelsregeln unberührt.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Climax-Fade intraday.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.