Datenbasis: DAX und FTSE 100 (Europa), Dow, Nasdaq 100 und S&P 500 (USA), Dukascopy-CFD-Minutendaten (BID). Suchzeitraum 2015–2022: 3.924 Markt-Tage in Europa, 5.870 in den USA. Der Holdout 2023 bis Juni 2026, ein getrennter Zeitraum für die einmalige Endprüfung, wurde nicht gelesen. Vor-Open-Stunde: DAX und FTSE 08:00–09:00 Berlin, USA 08:30–09:30 New York. Kosten nur in einer Kostenzeile. Benchmarks: unteres Drittel, Placebo-Stunde mitten in der Sitzung, zwei Zufallsmärkte (jede Minutenkerze mit Wahrscheinlichkeit ½ an ihrem Open gespiegelt: gleiche Volatilität, keine Richtung). Keine Handelsempfehlung.
Eine verbreitete Erwartung: Ist der Markt in der Stunde vor dem Kassa-Open (Beginn der regulären Börsensitzung) stark gelaufen, ist ein Teil der Bewegung schon passiert, und zum Open kommt weniger. Wir fragen nach der Größe der Open-Bewegung, nicht nach der Richtung.
Der Push ist der Schlusskurs der letzten Minute vor dem Open minus die Eröffnung der ersten Vor-Open-Minute, geteilt durch die ATR, die typische Tagesspanne (Mittel der Tagesspannen der 20 Sitzungen davor). Er misst die Netto-Bewegung, nicht die Spanne. Stark und schwach sind das obere und untere Drittel des Push-Betrags, Grenzen aus den 250 Tagen davor, also ohne Blick nach vorn. Die Bewegung nach dem Open ist die Spanne der ersten 30 und 60 Minuten, ebenfalls in ATR. Die Definition entspricht unserer früheren Studie zur Richtung, deren Tageswerte wir exakt reproduzieren (3.924 von 3.936 Tagen, Korrelation 1,0000). t-Werte (nach Datum gebündelt) gelten ab 2 als auffällig.
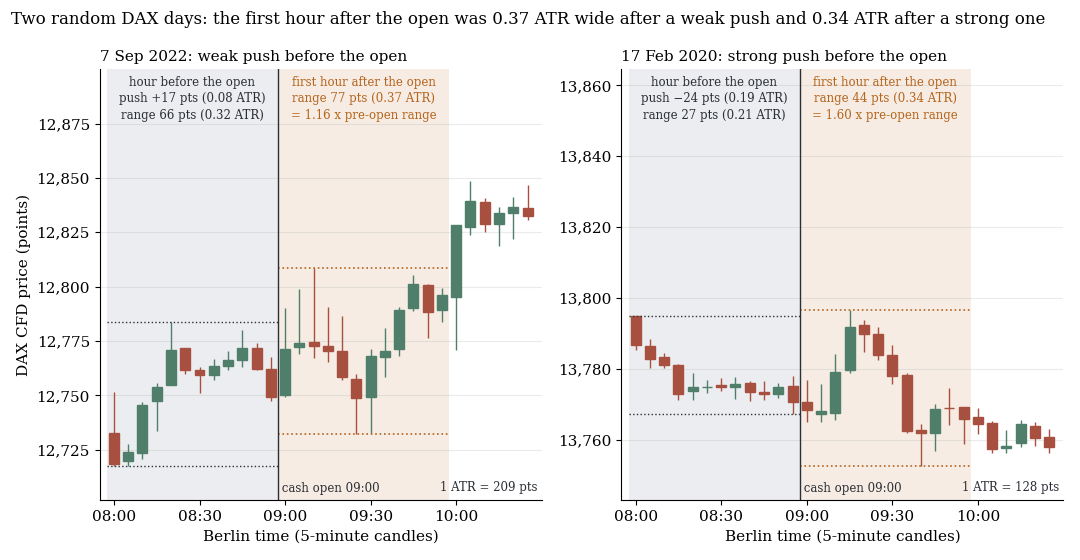
DAX-CFD, 5-Minuten-Kerzen. Beide Tage mit festem Seed (7) zufällig gezogen, nicht ausgesucht: links aus dem schwachen, rechts aus dem starken Drittel. Hier zeigt sich der Effekt nicht (erste Stunde 77 Punkte nach schwachem, 44 nach starkem Push), er ist ein Mittelwert über Tausende Tage.
1. Größer, nicht kleiner
Nach einem starken Push ist die erste Stunde nach dem Open breiter, in Europa wie in den USA (Mittel in ATR, 1,0 = typische Tagesspanne):
| Push vor dem Open | n (Markt-Tage) | Vor-Open-Spanne (Median) | erste 30 Min. | erste 60 Min. |
|---|---|---|---|---|
| Europa, schwach (unteres Drittel) | 1.326 | 0,183 | 0,379 | 0,466 |
| Europa, mittel | 1.299 | 0,217 | 0,388 | 0,479 |
| Europa, stark (oberes Drittel) | 1.299 | 0,338 | 0,445 | 0,552 |
| USA, schwach | 1.957 | 0,152 | 0,387 | 0,497 |
| USA, mittel | 1.884 | 0,194 | 0,403 | 0,522 |
| USA, stark | 2.029 | 0,324 | 0,492 | 0,640 |
Stark minus schwach, erste Stunde: Europa +0,086 ATR (t 7,6; +19 %), USA +0,143 (t 10,8; +29 %). Beim DAX (ATR-Median etwa 158 Punkte) sind das grob 14 Punkte. Die US-Vor-Open-Stunde enthält die Wirtschaftsdaten um 08:30 New Yorker Zeit. Ohne Tage mit hoch eingestuften Terminen (5.325 Markt-Tage) bleibt der Unterschied bei +0,152 (t 10,3), ohne jeden 08:30-Termin (3.606) bei +0,172 (t 8,9).
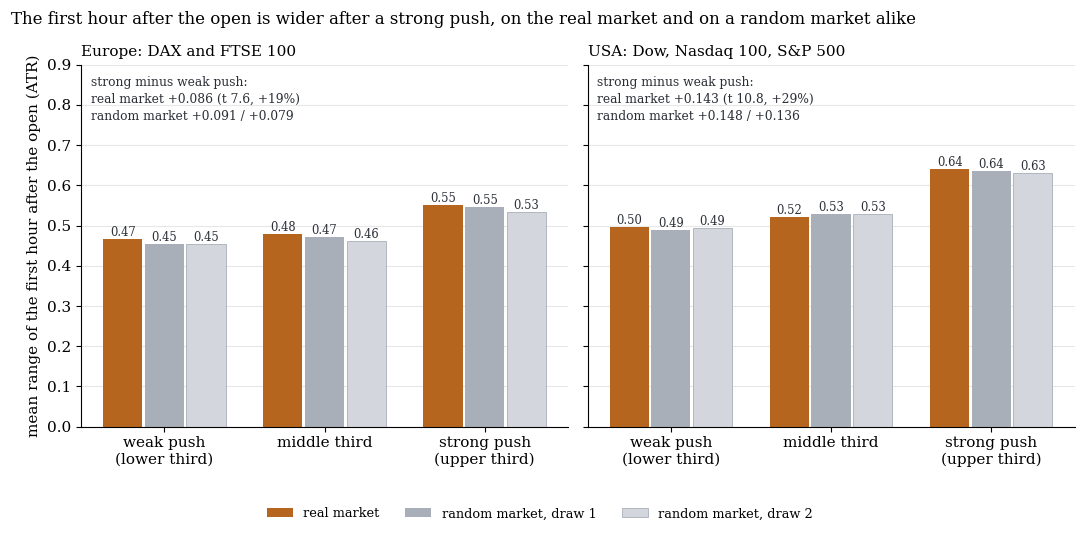
Mittlere Spanne der ersten Stunde nach Stärke des Pushes davor, in ATR. Orange der echte Markt, grau zwei Zufallsmärkte.
2. Kleiner nur im Verhältnis, und ein Zufallsmarkt zeigt es genauso
Teilt man die Spanne der ersten Stunde durch die Vor-Open-Spanne, sinkt der Median nach starkem Push: in Europa von 2,37 auf 1,40, in den USA von 2,89 auf 1,64. Ein Zufallsmarkt ohne Richtung zeigt fast dasselbe:
| Markt | erste Stunde, stark minus schwach (ATR) | Verhältnis erste Stunde / Vor-Open-Spanne (Median): schwach / mittel / stark |
|---|---|---|
| Europa, echt | +0,086 (+19 %) | 2,37 / 2,00 / 1,40 |
| Europa, Zufallsmarkt 1 | +0,091 (+20 %) | 2,24 / 1,92 / 1,34 |
| Europa, Zufallsmarkt 2 | +0,079 (+17 %) | 2,21 / 1,91 / 1,36 |
| USA, echt | +0,143 (+29 %) | 2,89 / 2,38 / 1,64 |
| USA, Zufallsmarkt 1 | +0,148 (+30 %) | 2,73 / 2,33 / 1,62 |
| USA, Zufallsmarkt 2 | +0,136 (+28 %) | 2,77 / 2,30 / 1,58 |
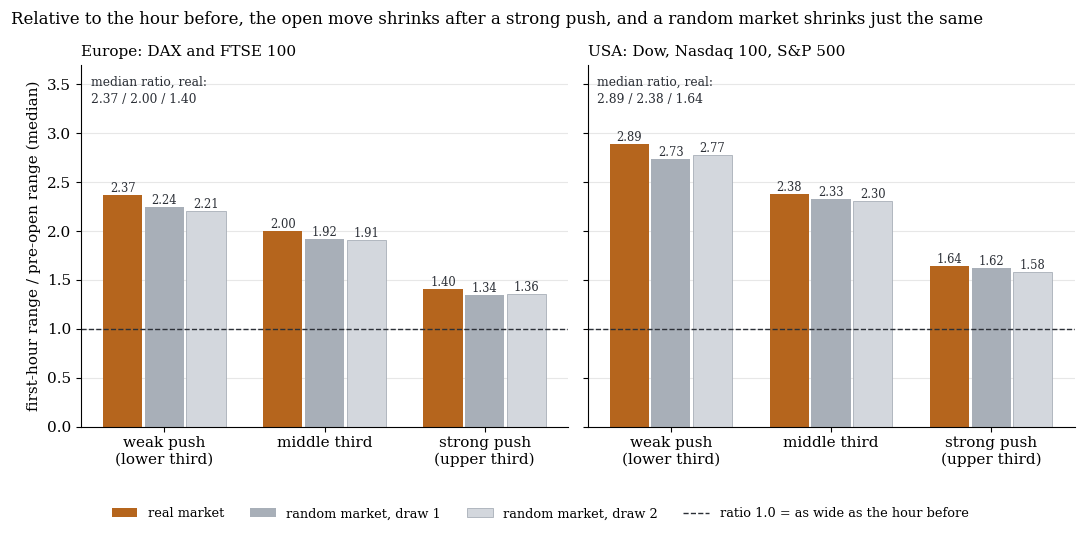
Median von erster Stunde geteilt durch Vor-Open-Spanne. Das Gefälle ist in allen drei Märkten fast gleich.
Zwei Dinge können das Muster ohne Marktverhalten erklären. Erstens Volatilitäts-Clustering: Unruhige Phasen kommen in Gruppen, der Zufallsmarkt behält die Kerzengrößen. Zweitens Regression zur Mitte: Die Vor-Open-Spanne im Nenner ist verrauscht, ein großer Wert enthält Zufall, der nicht wiederkehrt. Der Open ist nichts Besonderes: Auch mitten in der Sitzung ist die Stunde nach einer Stunde mit starkem Push breiter, sogar mehr als am Open (+24 %, t 9,8 in Europa; +43 %, t 13,6 in den USA).
3. Die Richtung: nichts
In Push-Richtung gemessen (plus Fortsetzung, minus Umkehr) ist die Bewegung der 60 Minuten nach dem Open von null nicht zu trennen: nach starkem Push +0,0128 ATR (t 1,05) in Europa, −0,0158 (t −1,11) in den USA, die Zufallsmärkte liegen im selben Bereich. Nach Abzug der Kosten für Ein- und Ausstieg (Europa 0,0194, USA 0,0289 ATR) ergeben sich −0,0066 (t −0,54) und −0,0447 (t −3,15).
Was das heißt
Die Erwartung „starker Push, danach Ruhe“ trägt nicht. Nach starkem Push ist die erste Stunde im Mittel um 19 % (Europa) bis 29 % (USA) breiter, und ein Zufallsmarkt reproduziert das ebenso wie die kleinere Bewegung im Verhältnis zur Vor-Open-Spanne. Der Push geht mit der Breite der ersten Stunde einher (ob sich das netto nutzen lässt, haben wir nicht getestet), eine Richtung liefert er nicht.
Grenzen
- Beschreibende Messung. Keine Handelssimulation, Kosten nur in der Kostenzeile, konstanter Spread.
- Ein Blick auf 2015–2022. Der Holdout wurde nicht gelesen. Dass zwei Zufallsmärkte die Zahlen nachbilden, zeigt, dass das Muster aus der Volatilitätsstruktur kommt. Eine Prüfung auf späteren Daten ersetzt das nicht.
- Keine Mehrfachtest-Korrektur. Von 24 t-Werten zur Fortsetzung (vor Kosten) liegt einer über 2 (stärkstes Zehntel der USA ohne 08:30-Termine: −0,1175 ATR, t −2,38, n 257), rund einer ist Zufallserwartung.
- Nicht getestet: andere Fensterlängen, Wochentage, Futures statt CFD, Folgefenster über 60 Minuten, die beiden Erklärungen einzeln.
Alle Musterfamilien des Scans im Überblick. Verwandt: Volatilitäts-Regime vor dem Open und VIX-Kurve und VVIX.
📄 Vollständige Studie als PDF: 7 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.