Datenbasis: Adjustierte Tagesschlusskurse von 507 heutigen und 17 ehemaligen S&P-500-Mitgliedern, Juni 2015 bis September 2026, Mitgliedschaft zum jeweiligen Datum, SPY als Index. Alle Bücher dollar-neutral, Rendite pro Jahr je Einheit Brutto-Exposure. Drei Kostenstufen: brutto, institutionell 1 bp je Seite, Aktien-CFD 3 bp je Seite plus 3 % Finanzierungsaufschlag pro Jahr je Bein. Benchmark: Zufallsauswahl mit gleichem Umschlag. t-Werte mit Newey-West-Korrektur. Beschreibende Messung vom 11. Oktober 2026, ohne getrennten Holdout (alle Jahre in einer Rechnung). Keine Handelsempfehlung.
Statistische Arbitrage war lange das Kerngeschäft quantitativer Fonds: Man kauft Aktien, die gegen ihren Index oder ihre Branche zurückgeblieben sind, und verkauft die, die vorausgelaufen sind. Oder man sucht Paare, die sich historisch gleich bewegen, und handelt ihre Abweichung. Die Frage war, ob davon in den großen US-Aktien noch etwas übrig ist und ob es nach Kosten trägt.
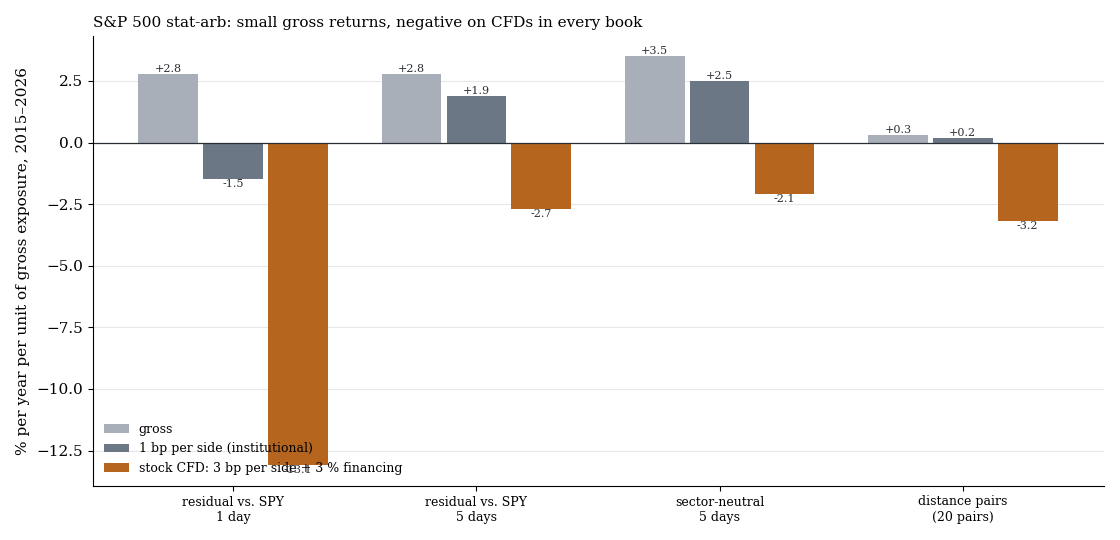
Annualisierte Rendite je Einheit Brutto-Exposure, Einstieg zum Signal-Schluss. Grau brutto, blau mit institutionellen Kosten, orange mit den Kosten eines Aktien-CFD.
1. Vier Bücher
| Buch | Festlegung |
|---|---|
| A1 Residuum 1 Tag | Rendite minus Beta mal SPY-Rendite (Beta aus 60 Vortagen), unterstes Zehntel long, oberstes short, 1 Tag halten |
| A5 Residuum 5 Tage | dasselbe über 5 Tage, 5 Tage halten |
| S5 sektorneutral 5 Tage | Residuum gegen das Mittel der eigenen Branche, 5 Tage |
| Paare | 252 Tage Formation, 20 Paare mit kleinstem Abstand, Einstieg bei 2 Standardabweichungen, Ausstieg bei null oder nach 126 Tagen, jeden Monat ein neues Portfolio |
2. Ergebnis
| Buch | Umschlag pro Tag | brutto % p. a. (t) | Sharpe brutto | 1 bp je Seite | Aktien-CFD |
|---|---|---|---|---|---|
| A1 Residuum 1 Tag | 172 % | +2,8 (1,08) | 0,32 | −1,5 | −13,1 (t −5,05) |
| A5 Residuum 5 Tage | 35 % | +2,8 (1,20) | 0,38 | +1,9 | −2,7 |
| S5 sektorneutral 5 Tage | 36 % | +3,5 (1,74) | 0,54 | +2,5 | −2,1 |
| Paare (20) | +0,3 (0,82) | +0,2 | −3,2 (t −2,36) |
Juni 2015 bis September 2026, 2.782 Handelstage, Einstieg zum Signal-Schluss. Paare: 118 Portfolios, t aus 20 nicht überlappenden Portfolios.
Brutto erreicht kein Buch t 2, auch das beste nicht. Zufällig gewählte Zehntel mit gleichem Umschlag liegen brutto bei −0,4 bis −0,8 % pro Jahr. Mit einem Tag Verzögerung beim Einstieg ändert sich wenig (S5 +2,9 %, Sharpe 0,49). Mit institutionellen Kosten bleibt bei den 5-Tage-Büchern etwas übrig, aber nicht signifikant. Mit den Kosten eines Aktien-CFD ist jedes Buch negativ, das schnelle 1-Tage-Buch mit −13,1 % deutlich.
Die Jahre zeigen, woher das Brutto kommt: 2020 bringen die 5-Tage-Bücher +17 bis +19 %, die übrigen Jahre liegen um null. Das passt zur Literatur, nach der kurzfristige Umkehr vor allem eine bezahlte Liquiditätsbereitstellung in Krisen ist.
Was das heißt
Stat-Arb auf großen US-Aktien ist heute ein Geschäft für Häuser mit Kosten unter einem Basispunkt und Intraday-Daten. Mit CFDs auf Einzelaktien ist es negativ. Das passt zu unseren veröffentlichten Anomalien nach Kosten und zur Verzögerung zwischen Indexmärkten, wo Mean Reversion zwischen zwei Index-CFDs kleiner war als die Kosten zweier Beine.
Grenzen
- Survivorship. Für fast alle ausgeschiedenen Mitglieder fehlen Kurse (nur 17 Ersatzreihen). Das begünstigt Umkehrstrategien, weil die späteren Verlierer fehlen. Positive Zahlen sind daher Obergrenzen.
- Nur Schlusskurse. Keine Spreads, keine Leerverkaufsengpässe, keine Dividendenausgleiche auf der Short-Seite.
- Kein getrennter Holdout. Die Messung ist beschreibend über alle Jahre; ein Edge hätte erst einen Holdout bestehen müssen.
- Nicht getestet: Intraday-Stat-Arb, breitere Universen, Indexarbitrage Future gegen Korb.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.