Datenbasis: Vier beschreibende Messungen ohne Handelsregel und ohne Kosten. (1) Später Bounce: Nasdaq 100, S&P 500 und Dow als CFD, Dukascopy-Minutendaten, Januar 2015 bis Juni 2026, 8.507 Markt-Tage. (2) Enge Spanne am Tief: Nasdaq 100 und S&P 500 an Abverkaufstagen (um 14:00 New York mindestens 2 % unter dem Vortagesschluss und höchstens 1 % über dem Tagestief), 183 Tage. (3) Form signifikanter Tiefs: Nasdaq-100-Index, Tageskerzen seit 2000, intraday ab 2015. (4) Tage mit mindestens −5 % intraday und Umkehr, Nasdaq-100-Index seit 2000. Benchmark ist jeweils die Basisrate aller vergleichbaren Tage. Cluster-t nach Datum. Keine Handelsempfehlung.
Diese Studie sammelt vier Fragen, die aus dem Handel an Abverkaufstagen kamen. Kommt am Abend noch der Bounce, besonders am Freitag? Was bedeutet es, wenn die Spanne am Tief plötzlich klein wird? Wie sehen signifikante Tiefs aus, V oder Teller? Und kann man sie erkennen, solange sie entstehen?
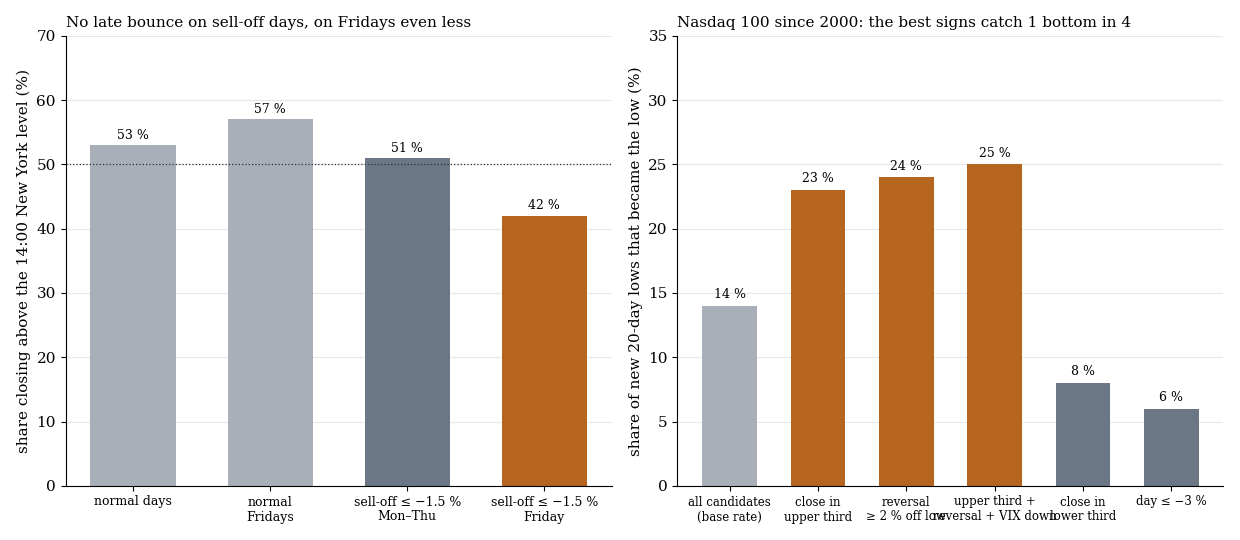
Links der Anteil der Tage, die über dem Stand von 14:00 New York schließen. Rechts der Anteil neuer 20-Tage-Tiefs im Nasdaq 100, die tatsächlich das Tief wurden, nach Merkmalen des Tages.
1. Kein später Bounce
| Gruppe (Stand um 14:00 New York) | n | schließt höher | mindestens +0,3 % | Mittel % (t) | neues Tagestief danach |
|---|---|---|---|---|---|
| normale Tage | 7.582 | 53 % | 15 % | +0,01 (0,96) | 24 % |
| normale Freitage | 1.463 | 57 % | 17 % | +0,05 (2,65) | 21 % |
| Abverkauf ≤ −1,5 %, Montag bis Donnerstag | 377 | 51 % | 29 % | +0,00 (0,01) | 69 % |
| Abverkauf ≤ −1,5 %, Freitag | 141 | 42 % | 25 % | −0,12 (−1,17) | 70 % |
An Abverkaufstagen kommt ein Bounce von mindestens 0,3 % in 25 bis 29 % der Fälle, an normalen Tagen in 15 bis 17 %. Der Mittelwert bleibt aber null, am Freitag leicht negativ, und 70 % der Tage machen nach 14:00 noch ein neues Tief. Der „Freitagabend-Bounce“ ist eine Erinnerung an die Ausreißer, nicht die Regel. Am Montag danach schließen 59 % über dem Freitagsschluss (+0,20 %), so viel wie am Folgetag eines Abverkaufs unter der Woche (59 %, +0,28 %).
2. Enge Spanne am Tief
Die Idee: Ab 14:00 wird die Spanne direkt am Tief ganz klein, kein 5-Minuten-Schluss darunter, aber auch kein Abstand nach oben. Eine echte Kompression (eine halbe Stunde mit höchstens 20 % der mittleren Stundenspanne des Tages) kam an den 183 Abverkaufstagen kein einziges Mal vor. Was im Chart klein aussieht, ist normaler Nachmittagsabbau der Schwankung. Das engste Drittel der späten Blöcke umfasst im Nasdaq 100 nur 6 Tage und sagt nichts: −0,64 % bis zum nächsten Schluss (t −0,8). Wird das Tief zwischen 14:00 und 15:30 gebrochen, bricht der Nasdaq 100 es am Folgetag in 77 % der Fälle erneut.
3. Wie Böden aussehen
Signifikantes Tief heißt: das tiefste Tief in ±20 Handelstagen und mindestens 5 % unter dem 20-Tage-Hoch. Im Nasdaq 100 seit 2000 sind das 82 Tiefs.
| Merkmal | Wert |
|---|---|
| V-förmig (+3 % binnen 3 Tagen, höchstens 2 Tage am Tief) | 71 % |
| Teller (mindestens 5 Schlusskurse nahe am Tief) | 2 % |
| Tage am Tief | median 1, 78 % höchstens 2 |
| Tiefstag selbst ein Umkehrtag | 39 % |
| Rendite ab Schluss des Tiefstags, +1 / +10 Tage | +1,75 % / +7,07 % |
| intraday (Nasdaq 100 ab 2015, 33 Tiefs): Minuten nach dem Tief noch innerhalb 0,3 % | median 11 |
4. Die Falle: Die meisten V-Tage sind nicht der Boden
Rückwärts betrachtet sind Böden V-förmig. Vorwärts sieht man nur Kandidaten: Ein neues 20-Tage-Tief mindestens 5 % unter dem Hoch gab es seit 2000 an 586 Tagen, nur 14 % davon wurden das Tief.
| Merkmal am Kandidatentag | n | wurde das Tief | z |
|---|---|---|---|
| alle Kandidaten | 586 | 14 % | |
| Schluss im oberen Drittel | 142 | 23 % | 3,2 |
| Umkehr mindestens 2 % vom Tief | 122 | 24 % | 3,3 |
| oberes Drittel, Umkehr und VIX fällt | 61 | 25 % | |
| Schluss im unteren Drittel | 311 | 8 % | −4,4 |
| Tag ≤ −3 % | 109 | 6 % | −2,6 |
Die besten Merkmale verdoppeln die Quote, bleiben aber bei einem Boden von vier Kandidaten. RSI(2), Lücke, rote Serie und Tagesspanne helfen nicht. Ein Extrembeispiel: 11 Tage seit 2000, an denen der Nasdaq 100 intraday mindestens 5 % fiel und kräftig drehte, brachten am Folgetag im Mittel −1,94 % (27 % positiv).
Was das heißt
Böden sind schnell, und gerade deshalb sind sie schwer zu fangen: Die Zeit am Tief beträgt meist Minuten, und die meisten kräftigen Umkehrtage sind nicht das Tief. Kein Boden-Timing-Setup lässt sich daraus bauen. Verwandt: Der Tag nach großen US-Bewegungen und VIX-Kurve, VVIX und Gamma.
Grenzen
- Beschreibend. Keine Vorregistrierung, keine Kosten, kein Holdout. Alle Zahlen beschreiben, was war.
- Kleine Gruppen. 82 signifikante Tiefs, 33 intraday, 11 Umkehrtage mit −5 %. Die Ergebnisse sind Richtungen, keine Schätzungen auf die Kommastelle.
- Definitionen gewählt. 5 % Rückgang und ±20 Tage, Varianten mit 8 % und ±40 Tagen zeigen dasselbe Bild (V 77 %, Teller 0 %).
- Indexdaten. Die Formmessungen nutzen den Nasdaq-100-Index, nicht den CFD.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 5 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.