Datenbasis: SEC Insider Transactions Data Sets 2006 bis 3. Quartal 2026 (frei verfügbar, vor 2006 gibt es sie nicht), Käufe mit Transaktionscode P, Universum S&P 500 zum jeweiligen Datum, adjustierte Tageskurse. Einstieg zur Eröffnung nach dem Meldedatum. Suchzeitraum 2006–2018, Holdout 2019 bis 16. Oktober 2026, genau ein Lauf. Kosten eines Aktien-CFD gegen SPY abgesichert, wie in unserer Einzelaktien-Studie. Benchmark: im Mittel 28 bis 34 Kontrollaktien je Kauf aus demselben Rendite- und Vola-Bereich am selben Tag, Placebo mit um 120 Handelstage verschobenem Datum. Vorab registriert am 4. November 2026 (SHA-256 4f0e3c57…, Nachtrag zur Symbolzuordnung 4d1d75fb… vor dem Holdout). Keine Handelsempfehlung.
Die Literatur zu Insider-Käufen ist alt und eindeutig: Wenn Vorstände mit eigenem Geld kaufen, laufen die Aktien danach besser als der Markt, über Wochen und Monate. Die Meldungen sind öffentlich und kostenlos. Die Frage war, ob davon im S&P 500 heute noch etwas übrig ist und ob es nach den Kosten trägt, die ein Privattrader mit CFDs zahlt.
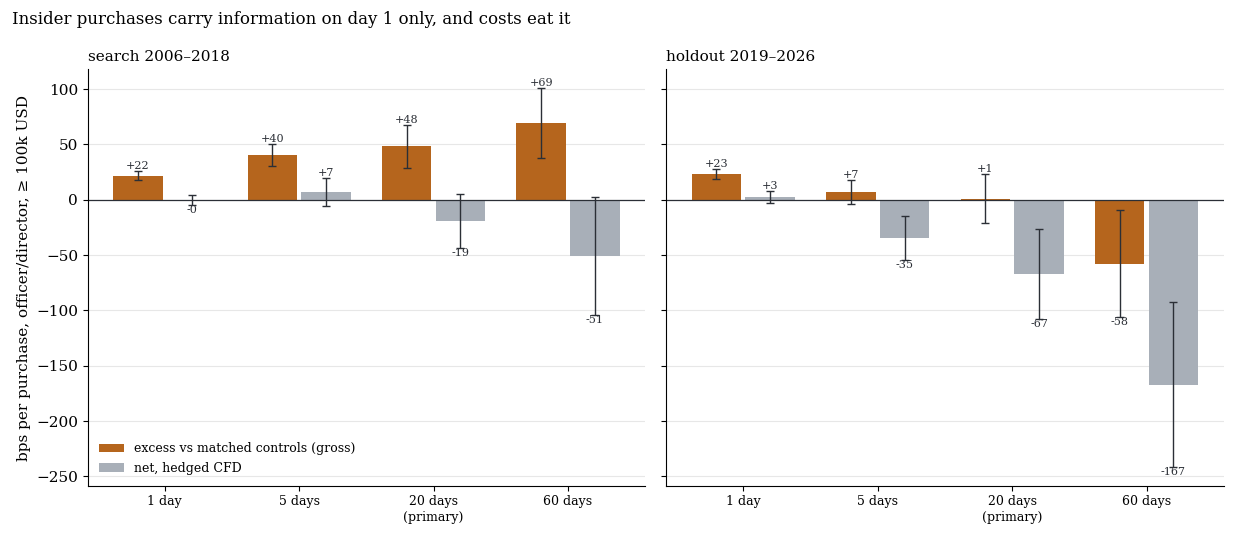
Vorstände und Aufsichtsräte, Käufe ab 100.000 USD. Orange der Überschuss gegen die Kontrollaktien vor Kosten, grau netto als gegen SPY abgesicherter CFD, je mit einem Standardfehler. Links Suchzeitraum, rechts Holdout.
1. Die Regel
Vier Varianten: alle Käufe (V1), nur Vorstände und Aufsichtsräte (V2), dieselben ab 100.000 USD (V3) und Cluster mit mindestens drei Insidern (V4). Haltedauer 1, 5, 20 und 60 Handelstage. Primär: V3 mit 20 Tagen. Zwei Tore getrennt: netto (als CFD handelbar) und brutto gegen die Kontrollen (steckt Information drin?).
2. Ergebnis
| V3, Haltedauer | Suchzeitraum Überschuss bps (t) | netto bps (t) | Holdout Überschuss bps (t) | netto bps (t) |
|---|---|---|---|---|
| 1 Tag | +21,9 (5,54) | −0,2 (−0,05) | +23,0 (5,03) | +2,5 (0,45) |
| 5 Tage | +40,2 (3,98) | +6,9 (0,55) | +7,3 (0,68) | −34,8 (−1,76) |
| 20 Tage (primär) | +48,4 (2,48) | −19,2 (−0,78) | +1,1 (0,05) | −67,4 (−1,66) |
| 60 Tage | +69,3 (2,20) | −50,6 (−0,95) | −57,6 (−1,20) | −167,1 (−2,25) |
Suchzeitraum 2.303 bis 2.312 Käufe, Holdout 1.539 bis 1.580 Käufe.
Netto besteht keine der 16 Zellen das Tor, im Suchzeitraum nicht und im Holdout nicht. Brutto bestanden zehn Zellen im Suchzeitraum. Im Holdout bestätigt sich davon nur der erste Tag, in allen drei Varianten V1 bis V3 (q 0,000). Der mehrtägige Drift aus der Literatur ist im S&P 500 der Jahre 2019 bis 2026 verschwunden: Nach 20 Tagen liegt der Überschuss bei +1,1 bps.
Zwei Befunde erklären, warum die Kontrollgruppe nötig ist. Insider kaufen nach Rückgängen: Die 20-Tage-Rendite der Aktie liegt beim Kauf im Median bei −3,2 % (Suchzeitraum) und −3,8 % (Holdout), gegen +0,8 % aller Aktien am selben Tag. Und ein Teil der Bewegung ist vor dem Einstieg schon gelaufen: Vom Schluss vor der Meldung bis zur Eröffnung danach steigt die Aktie gegen SPY im Mittel um 39,2 bps (Suchzeitraum) und 65,4 bps (Holdout). Die Placebo-Prüfung mit verschobenem Datum liefert für 1 und 5 Tage etwa null (|t| ≤ 0,61), die Kontrollen blähen das Ergebnis also nicht auf.
Was das heißt
Insider-Käufe enthalten Information, aber sie ist schnell. Am ersten Tag sind es rund 23 bps über vergleichbaren Aktien, und die Kosten eines abgesicherten Aktien-CFD fressen das fast vollständig. Ein Tracker für Insider-Käufe ist damit für CFD-Trader kein Handelssignal, höchstens eine Information. Verwandt: S&P-500-Aufnahmen und RSI(2) auf S&P-500-Aktien.
Grenzen
- Survivorship-Rest. Im Suchzeitraum wurden 355 von 2.779 V3-Käufen verworfen (13 %), weitere 112 hatten keine Kursreihe; umbenannte Ticker fehlen teilweise.
- Idealisierter Einstieg. Eröffnung nach dem Meldedatum, obwohl in einer Stichprobe von 118 Meldungen 58 % vor 16:00 eingingen und man früher hätte handeln können. Ein Einstieg direkt nach der Meldung ist mit diesen Daten nicht testbar.
- Nur S&P 500. Kleinwerte, auf die sich die Literatur stützt, sind als CFD meist nicht handelbar und hier nicht getestet. Mit echten Aktien und niedrigeren Kosten könnte der erste Tag brutto genügen.
- Eigener Fehler, offengelegt: Der erste Suchlauf ordnete Symbole teilweise falsch zu. Das wurde vor dem Holdout per Nachtrag korrigiert, das Urteil blieb gleich.
Alle Musterfamilien und Holdouts im Überblick.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.