Datenbasis: S&P-500-Kassa-Index, Tagesdaten (Eröffnung, Hoch, Tief, Schluss). Volatilitätsindizes der Cboe: VIX (30 Tage), VIX9D (9 Tage) und VIX1D (1 Tag), jeweils der Schlusswert des Vortags, also vor der Eröffnung bekannt. Zwei Zeiträume: 2015–2022 (2.014 Tage, ohne VIX1D) und Januar 2023 bis September 2026 (934 Tage, mit VIX1D). Vergleichswert: realisierte Volatilität der letzten 20 Tage. Beschreibende Messung der Prognosegüte, ohne Handelsregel und ohne Kosten. Keine Handelsempfehlung.
Der Expected Move ist die Bewegung, die der Optionsmarkt für einen Zeitraum einpreist. Für einen Tag rechnet man ihn üblicherweise aus einer impliziten Volatilität: Indexstand mal Volatilität, geteilt durch die Wurzel aus 252. Welche Volatilität man dafür nimmt, ist nicht egal. Der VIX misst die nächsten 30 Tage, der VIX9D die nächsten neun, der VIX1D nur den nächsten Handelstag. In einer früheren Studie haben wir gezeigt, dass der Expected Move keine Grenze für den Kurs ist. Hier geht es um die einfachere Frage, welche der drei Varianten die Größe des nächsten Tages am besten trifft.
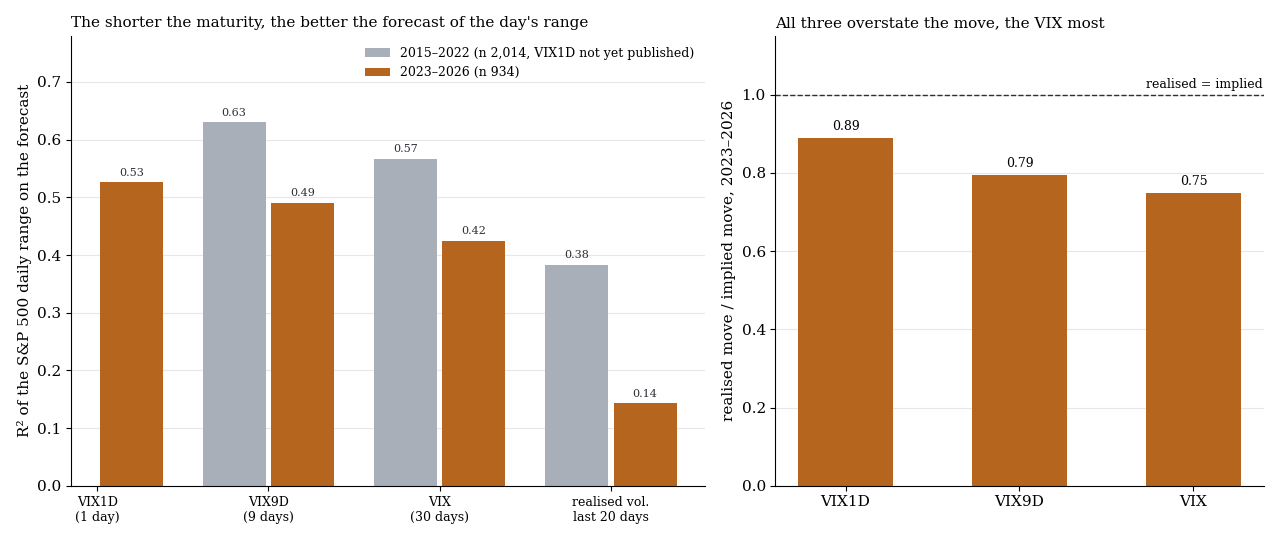
Links der Anteil der Streuung der Tagesspanne, den jede Prognose erklärt (R²), 2015–2022 und 2023–2026. Rechts die tatsächliche Tagesbewegung im Verhältnis zur implizierten, 2023–2026. Ein Wert von 1 hieße: Die Prognose trifft im Mittel.
1. Die Messung
| Baustein | Festlegung |
|---|---|
| Ziel | Tagesspanne (Hoch gegen Tief) und Betrag der Tagesrendite (Schluss gegen Vortagesschluss) des S&P 500 |
| Prognose | Schlusswert des Volatilitätsindex am Vortag, umgerechnet auf einen Tag |
| Rangfolge | Korrelation der Logarithmen von Ziel und Prognose |
| Erklärte Streuung | R² einer Regression der Tagesspanne auf die Prognose |
| Niveau | tatsächliche Bewegung geteilt durch die implizierte; Anteil der Tage, an denen der Schluss innerhalb eines Expected Move um den Vortagesschluss liegt |
| Verlustmaß | QLIKE auf der Tagesvarianz aus Hoch, Tief und Übernacht-Lücke, kleiner ist besser; Unterschied zum VIX nach Diebold und Mariano, nach Monat geclustert |
Für das Verlustmaß wird jede Prognose auf den Mittelwert von 2015–2022 skaliert. Es bewertet also, wie gut eine Prognose große und kleine Tage unterscheidet, und nicht ihr Niveau.
2. Ergebnis
| Zeitraum | Prognose | Korrelation | R² Tagesspanne | tatsächlich / impliziert | Schluss innerhalb | QLIKE | t gegen VIX |
|---|---|---|---|---|---|---|---|
| 2015–2022 (n 2.014) | VIX | 0,74 | 0,57 | 0,81 | 80,8 % | 0,44 | |
| VIX9D | 0,78 | 0,63 | 0,84 | 78,7 % | 0,37 | −6,7 | |
| realisiert, 20 Tage | 0,65 | 0,38 | 0,98 | 69,6 % | 0,62 | +3,8 | |
| 2023–2026 (n 934) | VIX | 0,58 | 0,42 | 0,75 | 81,9 % | 0,39 | |
| VIX9D | 0,62 | 0,49 | 0,79 | 79,3 % | 0,35 | −3,2 | |
| VIX1D | 0,65 | 0,53 | 0,89 | 73,8 % | 0,32 | −2,6 | |
| realisiert, 20 Tage | 0,39 | 0,14 | 0,96 | 68,2 % | 0,60 | +3,5 |
Ein negatives t heißt: besser als der VIX.
Die Reihenfolge ist in beiden Zeiträumen und in jeder Kennzahl dieselbe. Je kürzer die Laufzeit, desto besser sagt die implizite Volatilität die Größe des nächsten Tages voraus. Der VIX9D schlägt den VIX in beiden Zeiträumen deutlich, der VIX1D liegt 2023 bis 2026 noch einmal davor. Die realisierte Volatilität der letzten 20 Tage ist mit Abstand die schlechteste Prognose, seit 2023 erklärt sie nur noch 14 % der Streuung.
3. Alle drei übertreiben
Die zweite Aussage betrifft das Niveau. Wäre der Expected Move eine unverzerrte Schätzung, müsste die tatsächliche Bewegung im Mittel so groß sein wie die implizierte, und der Schluss läge an rund 68 % der Tage innerhalb eines Expected Move. Tatsächlich bewegt sich der Markt weniger:
- Aus dem VIX gerechnet kommt im Mittel das 0,75-Fache der implizierten Bewegung, der Schluss liegt an 82 % der Tage innerhalb.
- Aus dem VIX9D das 0,79-Fache, 79 % der Tage innerhalb.
- Aus dem VIX1D das 0,89-Fache, 74 % der Tage innerhalb.
Der VIX übertreibt am stärksten, der VIX1D am wenigsten. Die realisierte Volatilität trifft das Niveau fast genau (0,96), unterscheidet aber große und kleine Tage am schlechtesten.
4. Warum die kurze Laufzeit gewinnt
Der VIX mittelt über 30 Tage. Steht morgen ein Zinsentscheid oder ein Inflationsbericht an, steckt dieser eine Tag im VIX nur zu einem kleinen Teil, im VIX1D dagegen ganz. Umgekehrt enthält der VIX Ereignisse der kommenden Wochen, die mit dem morgigen Tag nichts zu tun haben. Dazu kommt die Prämie, die Käufer von Optionen für die Absicherung zahlen und die bei längeren Laufzeiten einen größeren Teil des Preises ausmacht. Das ist eine plausible Erklärung, gemessen haben wir hier nur die Prognosegüte.
Was das heißt
Wer einen Expected Move für den laufenden Tag braucht, etwa für Stop-Abstand, Positionsgröße oder die Einschätzung, ob eine Bewegung schon groß ist, nimmt besser eine kurze Laufzeit: VIX1D vor VIX9D vor VIX. Und wer aus dem VIX rechnet, sollte wissen, dass im Mittel nur drei Viertel davon eintreten. Wie in unserer Studie zu VIX-Terminstruktur und Gamma gilt: Das ist eine Aussage über die Größe des Tages. Eine Richtung folgt daraus nicht.
Grenzen
- Beschreibend. Keine Handelsregel, kein vorab festgelegtes Tor, kein Holdout.
- Nur der S&P 500. Für Nasdaq 100, Dow oder DAX mit ihren eigenen Volatilitätsindizes ist die Rangfolge nicht gemessen.
- Kurzes Fenster für den VIX1D. 934 Tage. Sein Vorsprung vor dem VIX9D ist kleiner als der des VIX9D vor dem VIX, und getestet ist jede Prognose nur gegen den VIX, nicht der VIX1D direkt gegen den VIX9D.
- Schlusswert des Vortags. Der VIX1D um 16:00 Uhr enthält Prämien für Termine und Wochenenden. Ein Wert kurz vor der Eröffnung oder der Preis eines Straddles mit Verfall am selben Tag ist nicht getestet.
- Tagesdaten eines frei verfügbaren Anbieters für den Index.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: die Spannenprognose für die nächsten zwei Stunden.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.