Datenbasis: Auktionsergebnisse des US-Finanzministeriums (Fiscal Data, frei abrufbar) für Notes und Bonds mit 2 bis 30 Jahren Laufzeit inklusive Aufstockungen, ohne inflationsgeschützte und variabel verzinste Papiere, nur Auktionen mit Schluss um 13:00 New York, 2014–2026. Kurse: CFDs auf S&P 500, Nasdaq 100 und Dow, Dukascopy-Minutendaten. Suchzeitraum 2015–2022 mit 914 Auktionstagen, davon 374 mit langer Laufzeit. Der Holdout ab 2023 blieb unberührt, weil das Tor verfehlt wurde. Kosten je Round-Trip 0,8 / 2,5 / 4,0 Indexpunkte, im Mittel 1,6 bis 3,4 bps (1 bps = 0,01 %). Benchmarks: zufällig vertauschte Richtung (2.000-mal), immer long an denselben Tagen, Zufallsmärkte, dasselbe Zeitfenster an Tagen ohne Auktion. Vorab registriert am 21. Oktober 2026 vor dem Laden der Auktionsdaten (SHA-256 3c4899b0…). Keine Handelsempfehlung.
Das US-Finanzministerium versteigert fast jede Woche neue Staatsanleihen. Um 13:00 New Yorker Zeit stehen die Ergebnisse fest. Wenn die Nachfrage schwach ist, müssen die Primärhändler den Rest übernehmen und absichern, die Renditen steigen. Die verbreitete Lesart: Eine schwache Auktion drückt danach auch die Aktien, eine starke stützt sie. Wenn der Markt das langsam verarbeitet, ließe sich der Rest der Bewegung handeln.
Unsere früheren Tests zu Makro-Terminen wie Zinsentscheiden, Arbeitsmarkt- und Inflationsdaten hatten keinen Vorteil gezeigt. Die Anleiheauktionen waren dort nicht dabei.
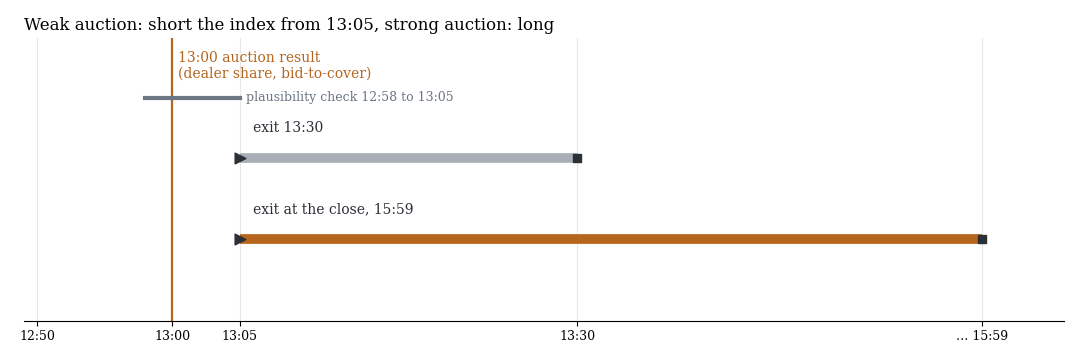
Die Regel: Einstieg 13:05 gegen eine schwache und mit einer starken Auktion, Ausstieg 13:30 oder zum Kassaschluss. Dazu eine Plausibilitätsprüfung von 12:58 bis 13:05.
1. Regel
Je Auktion messen wir zwei Werte: den Anteil, den die Primärhändler übernehmen mussten, und das Verhältnis von Geboten zu zugeteiltem Volumen (Bid-to-Cover). Beide werden gegen die sechs vorherigen Auktionen derselben Laufzeit standardisiert. Die Schwäche W ist der Händleranteil minus die Deckung, beide als z-Wert. Bei schwacher Auktion (W über 0) gehen wir short, bei starker long. Varianten: alle Auktionen oder nur die mit Betrag von W ab 1, Ausstieg 13:30 oder 15:59, alle Laufzeiten oder nur 10, 20 und 30 Jahre, drei Märkte. Die Primärregel: lange Laufzeiten, W ab 1, Ausstieg 15:59, über die drei Märkte je Tag gemittelt. Tor: netto t ≥ 2 und q ≤ 0,10 über 25 Tests.
2. Ergebnis
| Laufzeiten, Schwelle | Ausstieg | S&P 500 | Nasdaq 100 | Dow |
|---|---|---|---|---|
| lang, W ab 1 | 15:59 | −3,73 (t −0,9) | −2,65 (t −0,5) | −2,43 (t −0,6) |
| lang, W ab 1 | 13:30 | −3,09 (t −2,3) | −2,44 (t −1,3) | −2,43 (t −2,0) |
| alle, alle Auktionen | 15:59 | −2,10 (t −0,7) | −2,75 (t −0,8) | −0,57 (t −0,2) |
| alle, alle Auktionen | 13:30 | −3,34 (t −4,0) | −4,04 (t −4,0) | −1,95 (t −2,5) |
Netto bps je Trade, Suchzeitraum 2015–2022.
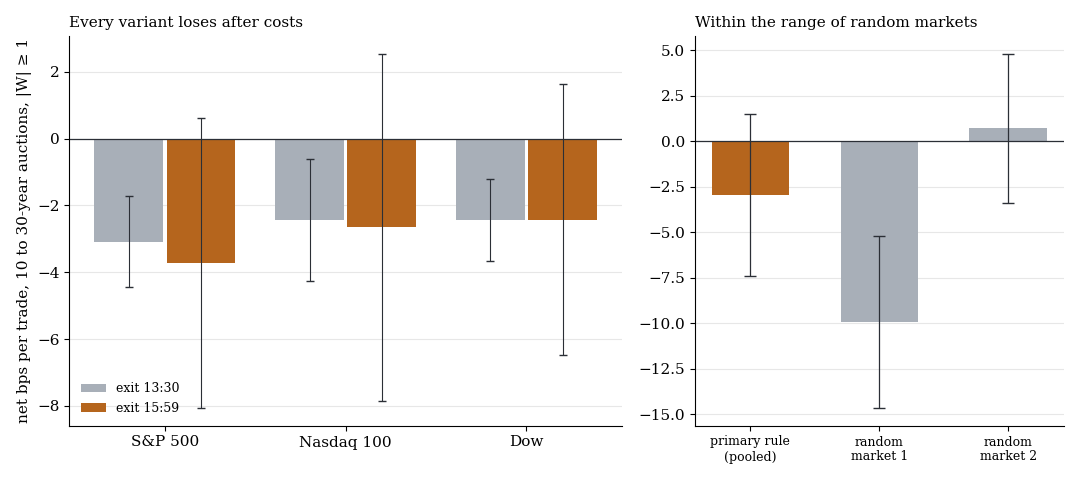
Links die langen Laufzeiten mit W ab 1 je Markt, netto mit einem Standardfehler. Rechts die Primärregel gegen dieselbe Regel auf zwei Zufallsmärkten.
Die Primärregel verlor −2,94 bps je Trade (139 Tage, t −0,66). Gegen zufällig vertauschte Richtungen (Mittel −3,17 bps) ist sie nicht besser (p 0,47). Auf zwei Zufallsmärkten lag dieselbe Regel bei −9,95 und +0,70 bps. Die beste der 24 Varianten kam auf +0,59 bps. Die kurzen Ausstiege um 13:30 sind signifikant negativ, weil dort im Wesentlichen nur die Kosten anfallen.
Die Plausibilitätsprüfung erklärt einen Teil davon: Von 12:58 bis 13:05 bewegten sich die Indizes in die erwartete Richtung nur um +0,50 bps (t 1,4). Händleranteil und Deckung erfassen die Überraschung einer Auktion offenbar kaum. Auktionstage waren insgesamt etwas bewegter als andere Tage (mittlere Bewegung bis zum Schluss 37,5 gegen 32,9 bps), aber ohne Richtung.
Was das heißt
Mit frei verfügbaren Auktionsdaten lässt sich kein Vorteil aus den Anleiheauktionen ziehen. Ob die Indizes eine echte Auktionsüberraschung verzögert verarbeiten, bleibt offen, denn das Kernmaß der Profis fehlt in diesen Daten.
Grenzen
- Kein echter Tail. Profis messen eine Auktion an der Differenz zwischen Zuteilungsrendite und der Rendite unmittelbar vor der Auktion (When-Issued). Diese Daten sind nicht frei verfügbar, Händleranteil und Bid-to-Cover sind nur Ersatzmaße.
- Wenige Signale. Die Primärregel hat 139 Handelstage, ein Effekt unter etwa 9 bps ist damit nicht nachweisbar.
- CFD statt Anleihe. Gehandelt wurden Aktienindex-CFDs, nicht Anleihen oder Zinsfutures.
- Nicht getestet: Anleihe- und Zinsfutures selbst, kurze Laufzeiten (Bills), die Auktionen in Europa.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Makro-Termine im Intraday-Test, Schlussauktion von SPY und Unser Ablauf seit Oktober 2026.
📄 Vollständige Studie als PDF: 6 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.