Datenbasis: Dukascopy-CFD-Minutendaten für DAX, FTSE 100, Nasdaq 100 und Dow, Januar 2015 bis Juni 2026, nur Kassasitzungen (DAX 09:00 bis 17:30 Berlin, FTSE 08:00 bis 16:30 London, Nasdaq 100 und Dow 09:30 bis 16:00 New York). Das „Volumen“ ist das Tick-Volumen des CFD-Feeds, kein Futures-Volumen. Alle Zahlen sind brutto, in Prozent der ATR (mittlere Kassa-Spanne der 20 Vortage). Benchmarks mit identischem Code: Zufalls-Level an POC-typischer Lage, Vortagesmitte, Vortagesschluss, VWAP. Die Tests entstanden am 25. September und am 22. Oktober 2026. Der zweite legte Fenster, Benchmarks und Kennzahlen im Skript vor dem ersten Lauf fest, der erste entstand vor unserer Vorregistrierung mit Prüfsumme. Beide ohne gesperrte Prüfsumme, ohne Parametersuche und ohne Holdout. Keine Handelsempfehlung.
Der Point of Control (POC) ist die Preisstufe, auf der im Profil das meiste gehandelt wurde. Er gilt als Fair Value des Vortages, und aus einem Trader-Satz haben wir die Frage gemacht: „Short, wenn der POC verloren geht, long, wenn er gebrochen wird.“ Wir haben drei Lesarten gemessen, Kreuzung, Abpraller und Magnet, und dazu eine Behauptung aus der TradingView-Community: Ein Fixed-Range-Profil, das den New Yorker Vormittag auslässt, liefere besser respektierte Level.
Der entscheidende Kniff ist der Vergleich. Ein Level, das irgendwo im Vortagesbereich liegt, wird auch ohne Volumen mal gekreuzt, berührt und gehalten. Deshalb steht jeder POC-Wert gegen ein Zufalls-Level: ein Level an derselben relativen Lage im Vortagesbereich, aber von einem anderen, zufällig gezogenen Tag, also ohne jede Volumeninformation. Nur die Differenz zählt.
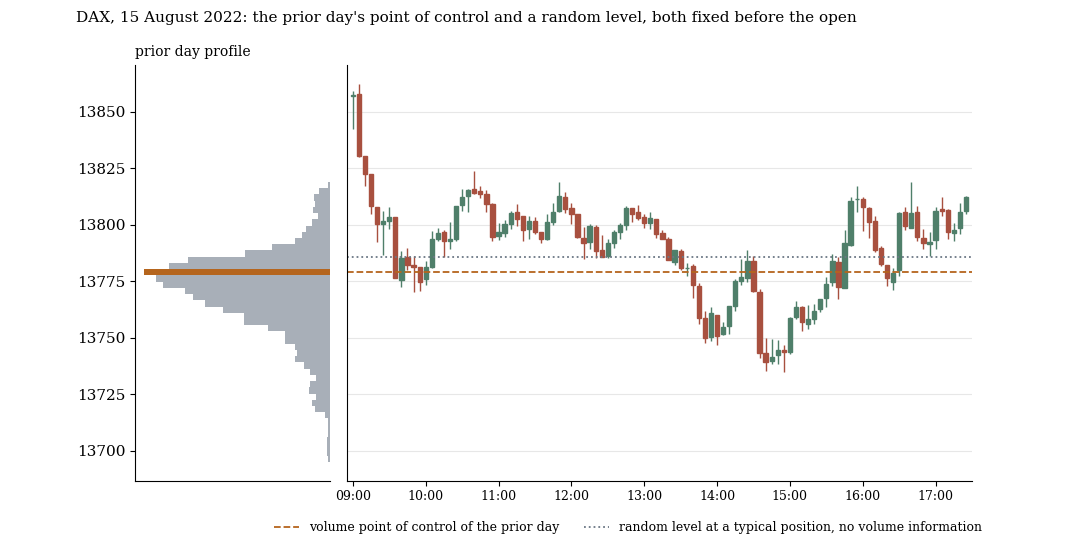
Links das Volumenprofil der Vortagessitzung, orange der POC. Rechts der folgende Tag in 5-Minuten-Kerzen mit dem POC (orange, gestrichelt) und einem Zufalls-Level (grau, gepunktet). Der Tag ist mit festem Seed (7) zufällig gezogen.
1. Kreuzung: die Regel aus der Frage
Das Signal ist die erste 5-Minuten-Kerze, die auf der anderen Seite des Levels schließt. Der Trade geht in Kreuzungsrichtung: darunter short, darüber long. Gemessen wird die Kursbewegung danach in Prozent der ATR, nach 15, 30, 60 und 120 Minuten und bis zum Schluss.
| Level | Europa: 60 Min / bis Schluss | USA: 60 Min / bis Schluss |
|---|---|---|
| POC (Volumen) | −0,2 (t −0,4) / −0,2 (−0,1) | +0,7 (1,0) / +1,6 (1,3) |
| Zufalls-Level | +0,1 (0,3) / +0,7 (0,8) | +1,0 (1,8) / +2,2 (2,1) |
| Vortagesmitte | −0,7 (−1,4) / +1,0 (0,8) | +1,3 (1,9) / +0,8 (0,6) |
| Vortagesschluss | −0,2 (−0,4) / +0,4 (0,4) | −1,1 (−1,7) / +1,8 (1,5) |
Brutto, % der ATR, n je Zelle 2.656 bis 3.156 (Zufalls-Level 7.741 bis 7.983). Europa = DAX und FTSE, USA = Nasdaq 100 und Dow.
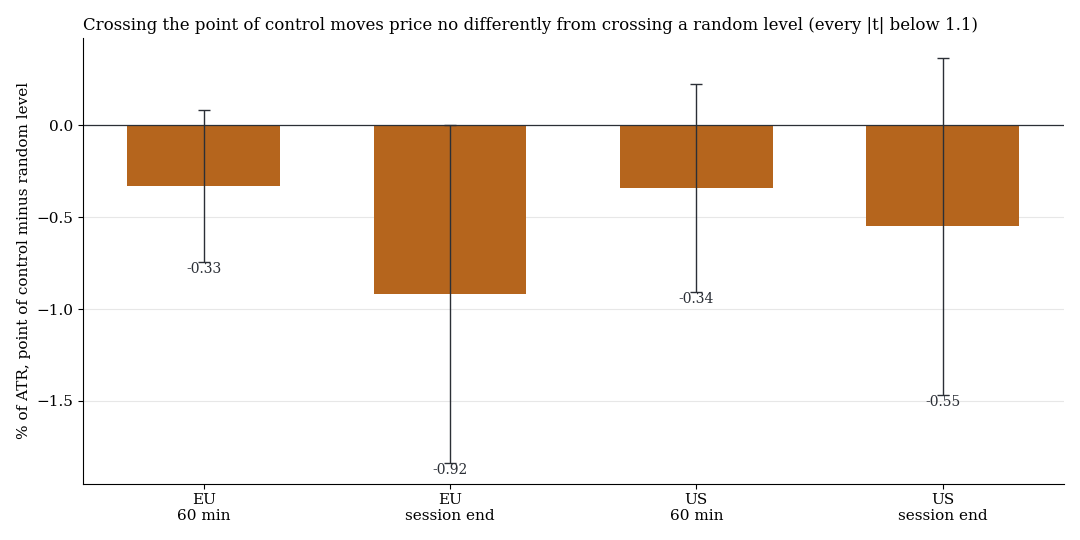
Differenz POC minus Zufalls-Level je Trade nach 60 Minuten und bis zum Schluss, ein Standardfehler (Cluster nach Handelstag).
Der POC liegt in keiner Zelle über dem Zufalls-Level: Europa −0,33 (t −0,8) nach 60 Minuten und −0,92 (t −1,0) bis zum Schluss, USA −0,34 (t −0,6) und −0,55 (t −0,6). In den USA sieht man nach jeder Kreuzung eine leichte Fortsetzung (Zufalls-Level +2,0 nach 120 Minuten, t 2,7), das ist allgemeines Intraday-Momentum und nichts am POC. Die Volumenquelle spielt keine Rolle: Der Tick-POC und der reine Zeit-POC (die Preisstufe, auf der der Kurs am längsten verweilte) liegen im Median auf derselben Zeile.
2. Abpraller und Magnet
Abpraller. Beim ersten Berühren des Levels einsteigen, zurück in Richtung der Annäherung. POC minus Zufalls-Level nach 60 Minuten: Europa +0,30 (t 0,6), USA +0,13 (t 0,2); bis zum Schluss +0,27 (t 0,3) und +0,35 (t 0,3). Nichts.
Magnet. Wird der POC häufiger berührt als sein Spiegelbild, ein Level gleichen Abstands auf der anderen Seite des Opens?
| Level | Europa: Berührung minus Spiegel | USA: Berührung minus Spiegel |
|---|---|---|
| POC | −0,4 Prozentpunkte (t −0,4) | +2,0 (1,7) |
| Zufalls-Level | −0,4 (−0,4) | +1,5 (1,5) |
| Vortagesmitte | −1,5 (−1,3) | +3,1 (2,6) |
| Vortagesschluss | −1,0 (−0,8) | +3,3 (2,6) |
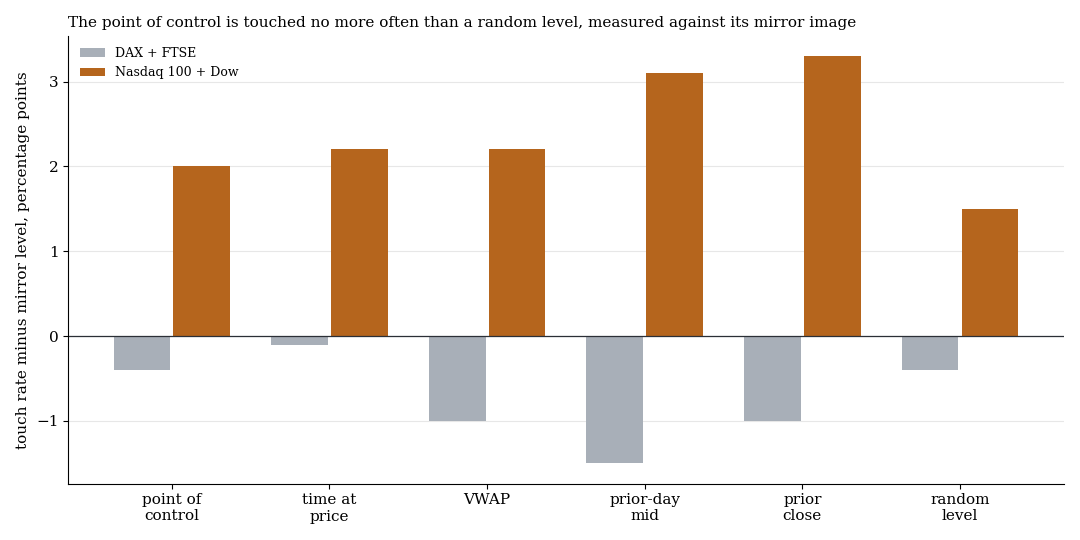
Differenz der Berührungsrate zum Spiegel-Level in Prozentpunkten, Europa grau, USA orange.
In Europa zieht kein Level. In den USA liegt der POC bei +2,0 Prozentpunkten (t 1,7) und damit im Bereich des Zufalls-Levels (+1,5). Nur Vortagesmitte und Vortagesschluss erreichen t 2,6, und auch sie sind kein POC-Effekt.
3. Der mitlaufende POC: eine Chop-Zone
Wer den POC des laufenden Tages mitführt, kreuzt ihn im Schnitt 10,5-mal am Tag in Europa und 8,8-mal in den USA. Die mitlaufende Tagesmitte kreuzt der Kurs nur 6,2- und 4,7-mal. Ein Level, das so oft gekreuzt wird, ist keine Linie, sondern eine Zone, in der Signale nach Kosten verbrannt werden. Wir hatten dabei einen eigenen Fehler: Eine Paarung „beide Level am selben Tag gekreuzt“ lieferte zunächst Schein-t-Werte von 5 bis 7, weil sie Trendtage aussortiert. Wir haben sie verworfen und je Trade und je Tag ungepaart gerechnet.
4. Fixed Range ohne New Yorker Vormittag
Ein TradingView-Nutzer meinte: Ein Profil über ein Fenster zwischen den Sessions, das die New Yorker Morgensitzung (14:30 bis 17:00 Uhr Pariser Zeit) ausschließt, liefere besser respektierte POC, VAH und VAL. Wir haben das Fenster von 17:00 Uhr am Vortag bis 14:30 Uhr gebaut und die Level in der folgenden New Yorker Morgensitzung geprüft: erste Berührung, Abpraller, DAX als Hauptmarkt (rund 2.600 Berührungen), FTSE, Nasdaq 100 und Dow als Wiederholung. Verglichen wurde mit Zufalls-Leveln und mit demselben Profil über ein Fenster bis 14:30 des Vortages, also mit dem New Yorker Vormittag.
| DAX, 30 Minuten nach der Berührung | Differenz | t |
|---|---|---|
| Fenster ohne NY minus Zufalls-Level, Bewegung | +0,38 % ATR | 1,1 |
| Fenster ohne NY minus Fenster mit NY, Bewegung | +0,01 % ATR | 0,0 |
| nur die Level, die sich zwischen beiden Fenstern unterscheiden | −0,04 % ATR | −0,1 |
| Fenster ohne NY minus mit NY, Durchbruch binnen 30 Minuten | −0,2 Prozentpunkte | −0,3 |
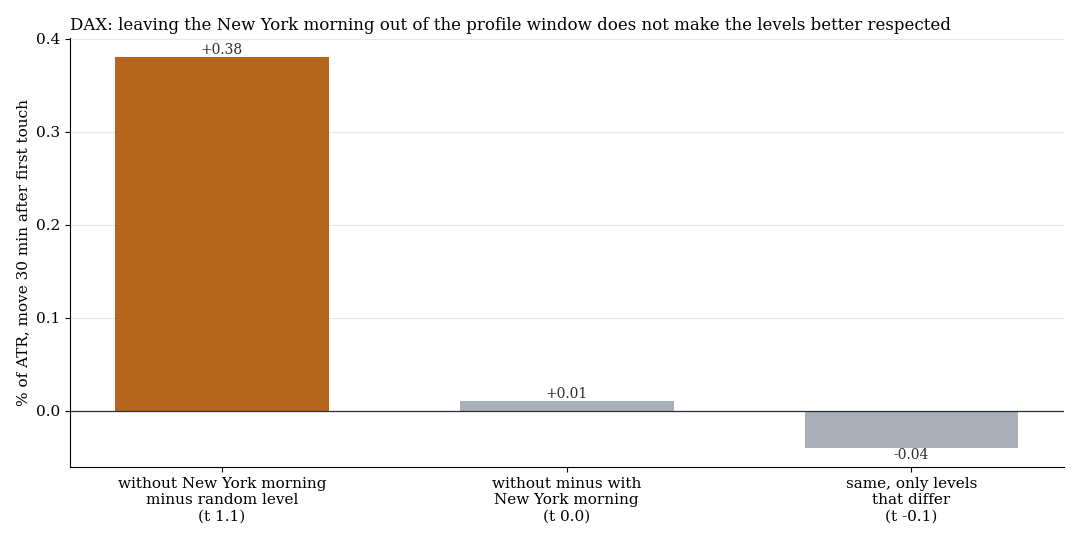
Bewegung 30 Minuten nach der ersten Berührung in % der ATR. Orange ohne New Yorker Vormittag minus Zufalls-Level, grau minus das Fenster mit New York.
Der Grund, warum die Level „respektiert“ wirken: Jedes in der New Yorker Morgensitzung berührte Level hält in rund 60 % der Fälle (DAX, FTSE) beziehungsweise rund 50 % (Nasdaq 100, Dow) 30 Minuten ohne Durchbruch, auch ein Zufalls-Level. Der POC mit und ohne New Yorker Vormittag ist an rund drei Vierteln der Tage identisch (ein Abstand von mindestens 0,05 ATR zeigt sich nur an 16 bis 30 % der Tage), VAH und VAL weichen an etwa der Hälfte ab. Das Weglassen des Vormittags macht in Europa die Ergebnisse eher schlechter, in den USA bringt es einen kleinen Unterschied bei den Durchbrüchen (−1,3 Prozentpunkte, t −2,5) ohne Vorteil in der Bewegung. Die Vorzeichen sind je Region uneinig, und bei der Zahl der Vergleiche ist ein einzelnes t von 2,5 Rauschen.
Was das heißt
Der POC beschreibt, wo gehandelt wurde, nicht wohin der Kurs geht. Kreuzung, Abpraller und Magnet-Wirkung sind von einem Zufalls-Level an gleicher Lage nicht zu unterscheiden, in Europa und in den USA. Als Fair-Value-Markierung auf dem Chart hat der POC Wert, als Signal in unseren Daten keinen. Das Ergebnis betrifft die Reaktion auf das Level, nicht die Frage, ob ein Profil als Darstellung nützlich ist.
Grenzen
- CFD-Tick-Volumen. Wir hatten kein echtes Futures-Volumen. Der Test, ob Tick-POC und Zeit-POC auf derselben Zeile liegen, spricht dafür, dass es für das Verdikt keinen Unterschied macht, belegt ist es für das Fixed-Range-Fenster nicht gesondert.
- Nur Vortagesprofil und Erstberührung. Ein Profil über mehrere Tage, Composite-Profile und Orderflow am Level sind nicht getestet.
- Brutto. Alle Zahlen sind vor Kosten und in % der ATR. Eine Differenz von null vor Kosten ist nach Kosten nicht besser.
- Nicht gesperrt. Beide Tests liefen ohne gesperrte Prüfsumme und ohne Holdout. Das Verdikt stützt sich auf Differenzen gegen Zufalls-Level, nicht auf ein Tor.
- Nicht getestet: Naked POC über mehrere Tage, die 80-Prozent-Regel der Value Area, Wanderung des POC als Trendfilter, Composite-Profile.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: Volumen-Gates erzeugen Phantom-Edges, Fibonacci-Zonen gegen den Zufallsmarkt und Der Zufallsmarkt als Lineal.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.