Datenbasis: Teil 1 (beschreibend): Tagesdaten der Kassa-Indizes S&P 500, Nasdaq 100, Dow Jones und DAX von Januar 2000 bis 24. September 2026, 26.951 Markt-Tage, davon 1.682 mit einem neuen Allzeithoch. Kreuzungen und Uhrzeiten aus Dukascopy-CFD-Minutendaten 2015 bis Juni 2026. Definitionen vor der Rechnung festgelegt, keine Handelsregel, keine Kosten. Teil 2 (Regeltest): 5-Minuten-Kerzen der Kassa-Sitzung, vier Märkte, Suchzeitraum 2017–2022, Benchmark zwei Zufallsmärkte, Kosten je Round-Trip wie in allen Studien dieser Reihe. Vorab registriert am 12. November 2026 (SHA-256 f18b2f55…). Der Holdout ab 2023 blieb ungerechnet, weil das Tor verfehlt wurde. Keine Handelsempfehlung.
Am Allzeithoch gibt es über dem Markt keine alten Niveaus mehr, an denen jemand verkaufen möchte. Daraus folgt die Erwartung, der Preis müsse dort frei laufen. Die Erfahrung am Bildschirm ist oft eine andere: Der Kurs erreicht das Hoch, fällt zurück, erreicht es wieder, und der Tag endet ungefähr dort, wo er das Niveau zum ersten Mal berührt hat. Zwei Fragen aus dem Handel: Wie oft läuft der Preis am Allzeithoch wirklich durch? Und lohnt es, einen steigenden Kanal am Hoch nach oben zu handeln?
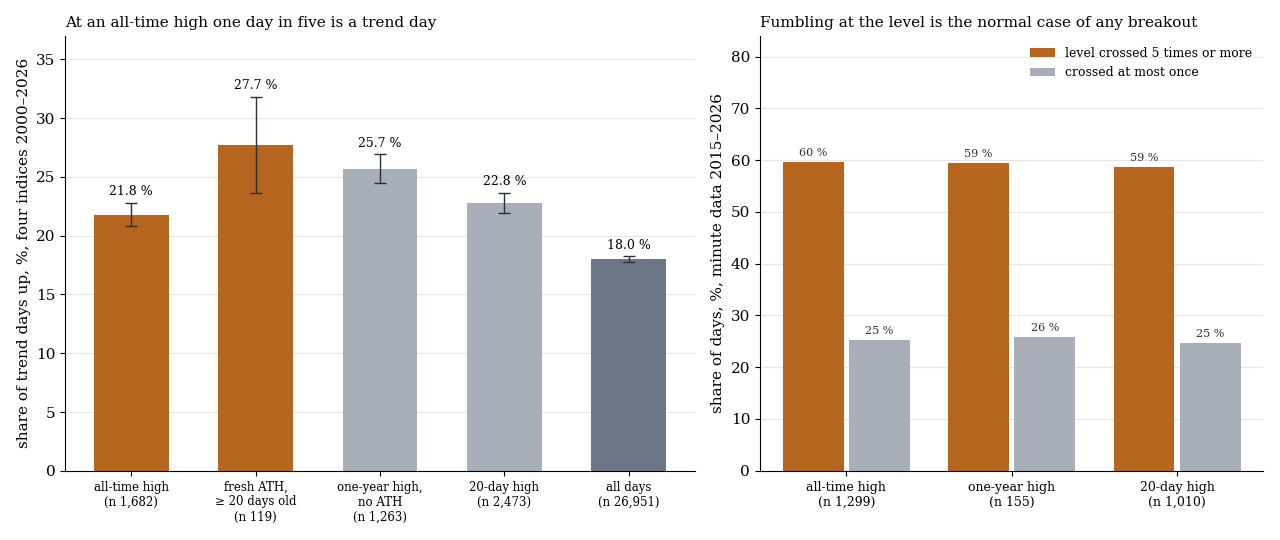
Links der Anteil der Aufwärts-Trendtage je Art des Tages, vier Indizes 2000–2026, mit einem Standardfehler. Rechts der Anteil der Tage, an denen der Kurs das überschrittene Niveau mindestens fünfmal oder höchstens einmal kreuzt, Minutendaten 2015–2026.
1. Die Definitionen
| Begriff | Festlegung |
|---|---|
| Allzeithoch-Tag | das Tageshoch liegt über dem bisherigen Allzeithoch |
| frisches Allzeithoch | das letzte Allzeithoch ist mindestens 20 Handelstage alt |
| Jahreshoch | das Tageshoch liegt über dem Hoch der letzten 250 Tage, ohne Allzeithoch zu sein |
| 20-Tage-Hoch | über dem Hoch der letzten 20 Tage, weder Allzeithoch noch Jahreshoch |
| Trendtag | Schluss im oberen Fünftel der Tagesspanne und Spanne mindestens 0,8 ATR der 20 Vortage |
| hält | Schluss über dem überschrittenen Niveau |
| Kreuzung | der Minutenschluss wechselt die Seite des Niveaus |
Allzeithochs häufen sich in Aufwärtsphasen. Der faire Vergleich ist deshalb nicht „alle Tage“, sondern ein gewöhnliches Jahreshoch oder 20-Tage-Hoch, das ebenfalls in solchen Phasen entsteht.
2. Wie oft der Preis durchläuft
| Art des Tages | n | Trendtag | Schluss über dem Niveau | Schluss ≥ 0,5 ATR darüber | Schluss ≥ 0,25 ATR darunter | Folgetag höher |
|---|---|---|---|---|---|---|
| Allzeithoch | 1.682 | 21,8 % | 59,5 % | 18,2 % | 18,5 % | 54,8 % |
| frisches Allzeithoch | 119 | 27,7 % | 66,4 % | 16,0 % | 17,6 % | 50,4 % |
| Jahreshoch, kein Allzeithoch | 1.263 | 25,7 % | 55,6 % | 15,0 % | 20,3 % | 54,1 % |
| 20-Tage-Hoch | 2.473 | 22,8 % | 56,1 % | 12,5 % | 17,8 % | 51,2 % |
| alle Tage | 26.951 | 18,0 % | 53,6 % |
Vier Indizes gepoolt, 2000–2026.
An gut jedem fünften Tag mit neuem Allzeithoch läuft der Preis durch. Das ist etwas mehr als an einem beliebigen Tag (18,0 %), aber weniger als an einem gewöhnlichen Jahreshoch (−3,9 Prozentpunkte, t −2,5). Dafür schließt der Markt am Allzeithoch etwas häufiger über dem Niveau (+3,9 Punkte, t 2,1). In vier von zehn Fällen schließt er wieder darunter, in knapp zwei von zehn deutlich darunter. Der Folgetag ist nicht auffällig.
3. Das Hin und Her am Niveau
| Art des Tages | n | Kreuzungen (Median) | mindestens 5 Kreuzungen | höchstens 1 Kreuzung |
|---|---|---|---|---|
| frisches Allzeithoch | 87 | 7 | 60,9 % | 19,5 % |
| übrige Allzeithochs | 1.212 | 7 | 59,6 % | 25,7 % |
| Jahreshoch, kein Allzeithoch | 155 | 7 | 59,4 % | 25,8 % |
| 20-Tage-Hoch | 1.010 | 7 | 58,7 % | 24,7 % |
Minutendaten 2015 bis Juni 2026, Kassa-Sitzung.
Das Gefühl, am Hoch werde nur „herumgefummelt“, ist richtig: An sechs von zehn Tagen kreuzt der Kurs das alte Hoch mindestens fünfmal, im Median siebenmal. Es ist aber keine Eigenschaft des Allzeithochs. An einem Jahreshoch und an einem 20-Tage-Hoch sind die Zahlen dieselben. So verhält sich der Markt an jedem Niveau, das er gerade überschreitet.
Teilt man die Allzeithoch-Tage nach der Zahl der Kreuzungen, sind die Tage mit höchstens einer Kreuzung (328) zu 30,5 % Trendtage und schließen zu 78,7 % über dem Niveau. Die Tage mit fünf und mehr Kreuzungen (775) sind es zu 17,2 % und 54,1 %. Das ist nachträglich sortiert und kein Signal: Wie oft der Kurs kreuzt, weiß man erst am Abend.
4. Uhrzeit und Gamma
Wann der Trendtag läuft. An Trendtagen mit Allzeithoch hat der DAX bis 15:30 Uhr im Median 67 % seiner Kassa-Bewegung erreicht (51 Tage), an anderen Trendtagen 62 % (360 Tage). An 39 % dieser Tage fällt mehr als die Hälfte der Bewegung in die Zeit nach der US-Eröffnung, sonst an 37 %. Der S&P 500 hat an solchen Tagen bis 12:00 New York 48 % erreicht (78 Tage, sonst 37 %), der Nasdaq 100 61 % (91 Tage, sonst 46 %), der Dow 42 % (66 Tage, sonst 45 %). Ein einheitliches Muster ist das nicht.
Gamma. 76 % der US-Tage mit Allzeithoch liegen im oberen Drittel einer frei veröffentlichten Reihe für das Dealer-Gamma im S&P 500, gemessen am Vorabend. An allen anderen Tagen sind es 33 %. Hohes Gamma geht mit weniger Trendtagen einher: An den übrigen Tagen liegt die Quote im oberen Drittel bei 11,4 %, im unteren bei 22,5 %. Das passt zu der Dämpfung, die in Kapitel 8 der Grundlagen hergeleitet ist, und erklärt das zähe Bild am Hoch zum Teil. Ursache und Wirkung sind damit nicht getrennt, denn steigende Kurse erhöhen das gemessene Gamma selbst.
5. Der steigende Kanal am Allzeithoch
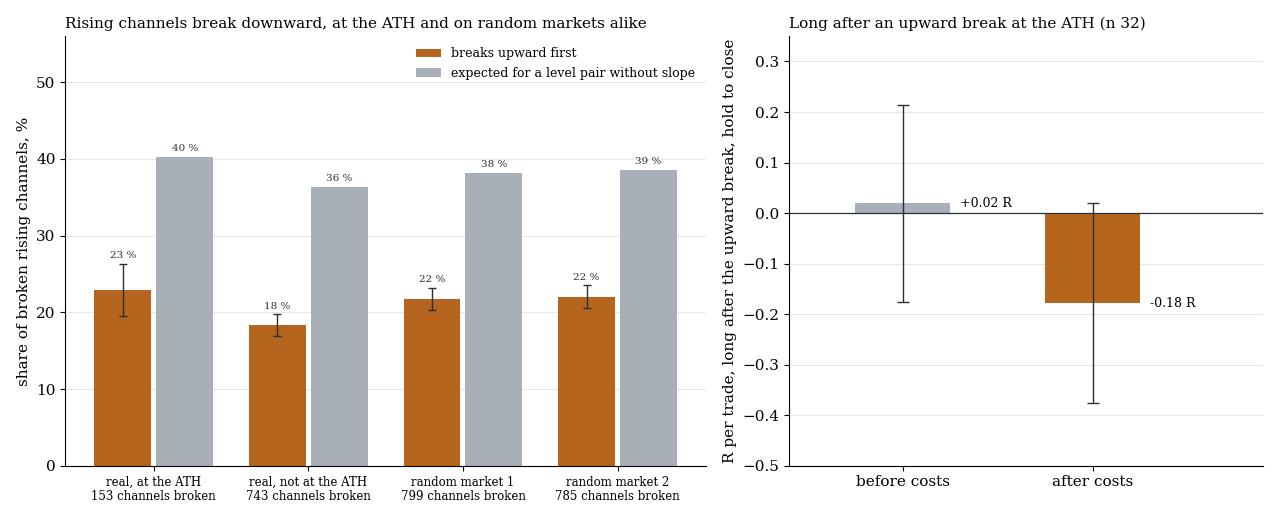
Links der Anteil der gebrochenen Kanäle, die zuerst nach oben brechen, gegen die Erwartung für zwei Linien ohne Steigung, echt mit einem Standardfehler. Rechts das Ergebnis des Kaufs nach einem Bruch nach oben am Allzeithoch, vor und nach Kosten.
Ein Kanal besteht hier aus drei steigenden Wendetiefs auf einer Geraden und zwei steigenden Wendehochs darüber, alle am selben Tag, 1,5 bis 8 mittlere Kerzenspannen breit, parallel oder keilförmig. „Am Allzeithoch“ heißt: Der Kurs liegt höchstens eine halbe Tages-ATR unter dem bisherigen Hoch. Gehandelt wird der Kauf nach einem 5-Minuten-Schluss über der oberen Linie, mit Stop an der unteren Linie und Ausstieg zum Sitzungsende.
| Kanäle | davon gebrochen | bricht zuerst nach oben | Erwartung ohne Steigung | Kauf nach Bruch oben (n) | vor Kosten | nach Kosten | |
|---|---|---|---|---|---|---|---|
| echt, am Allzeithoch | 176 | 153 | 22,9 % | 40,2 % | 32 | +0,02 R | −0,18 R (t −0,9) |
| echt, nicht am Allzeithoch | 843 | 743 | 18,3 % | 36,3 % | 128 | −0,03 R | −0,13 R (t −1,2) |
| Zufallsmarkt 1, nicht am Hoch | 899 | 799 | 21,8 % | 38,2 % | 169 | −0,03 R | −0,17 R |
| Zufallsmarkt 2, nicht am Hoch | 913 | 785 | 22,0 % | 38,5 % | 167 | +0,12 R | +0,01 R |
2017–2022, vier Märkte. Auf den Zufallsmärkten entstehen am eigenen Hoch nur 34 und 54 Kanäle, zu wenige für einen Vergleich.
Ein steigender Kanal bricht in drei von vier Fällen nach unten. Das liegt nicht am Allzeithoch, denn abseits davon und auf den Zufallsmärkten ist die Quote dieselbe. Es ist Geometrie: Die untere Linie steigt dem Kurs entgegen, die obere läuft ihm davon. Der Kauf nach dem seltenen Bruch nach oben liegt vor Kosten bei null und nach Kosten bei −0,18 R je Trade. Das Tor ist in allen drei Punkten verfehlt.
Was das heißt
Das Allzeithoch ist kein besonderes Niveau. Der Durchläufer ist die Ausnahme, das Hin und Her ist die Regel, und beides gilt für jedes andere Ausbruchsniveau genauso. Weder der Tag mit neuem Hoch noch ein steigender Kanal darunter ist ein Signal für einen Trendtag. Dass der Kanal meist nach unten bricht, ist ebenfalls kein Signal, sondern folgt aus seiner Form.
Grenzen
- Teil 1 ist beschreibend. Basisraten ohne Handelsregel und ohne Kosten. Ob ein Ausbruch, der die ersten Minuten hält, öfter durchläuft, ist nicht getestet.
- Phasen-Auswahl. Allzeithochs fallen in Aufwärtsphasen. Der Vergleich mit Jahres- und 20-Tage-Hochs mildert das, beseitigt es aber nicht.
- Gamma nur für die USA und nur ab 2015. Das Vorzeichen der Dealer-Position ist eine Annahme der Reihe.
- Enger Kanal. Der Kanal aus Wendepunkten eines Tages ist strenger als ein von Hand gezogener. Mehrtägige Kanäle auf höheren Zeitebenen sind nicht getestet.
- 32 Trades. Der Regeltest am Allzeithoch ist klein, das Allzeithoch dort aus CFD-Hochs seit 2015 genähert.
- Holdout nicht gerechnet, weil das Tor verfehlt wurde.
Alle Musterfamilien und Holdouts im Überblick. Verwandt: der Kanal-Bruch nach unten und Antests von 4-Stunden-Niveaus.
📄 Vollständige Studie als PDF: 8 Seiten inkl. aller Tabellen, Abbildungen und Grenzen.
Disclaimer: Historische Statistiken sind keine Garantie für zukünftiges Marktverhalten. Diese Studie ist keine Anlageberatung. Trading birgt Verlustrisiken bis hin zum Totalverlust.